各银行企业贷款产品一览表2026新版(额度|利率|条件|入口|优势详解)
2026年中小微企业融资产品持续更新,国有大行、股份制银行、地方农商行以及互联网银行推出大量企业经营类贷款,产品分为纯信用贷、抵押经营贷、专项行业贷、供应链贷、无还本续贷等不同类型。很多企业主分不清各产品额度、利率、申请门槛、申请入口,盲目申请容易造成征信查询过多、审批被拒。本文整理主流银行企业贷款产品,从额度、利率、申请条件、申请入口、产品优势多维度拆解,方便企业对照自身经营情况筛选适配产品。
企业贷款基础准入条件
大部分银行企业贷款会设置基础门槛,不同产品在此基础上做放宽或收紧:
主体资质:持有合法营业执照,多数产品要求企业注册经营满1‑2年,个体户、小微企业均可;法人年龄一般18‑65周岁,法人/实控人持股达到银行最低占股要求。
经营情况:有真实经营场地,具备连续经营流水(对公、商户收单流水均可作为佐证),无工商异常、重大行政处罚记录。
征信要求:企业及实际控制人无当前逾期、失信被执行;近2年无连三累六严重逾期;征信硬查询次数不宜过多;负债率控制在合理区间。
纳税开票:信用贷大多参考纳税等级(A/B/M级优先)、年度开票金额;部分流水类产品不强制纳税开票。
资金用途:仅限企业经营周转,包括采购原材料、备货、设备更新、支付租金工资等,严禁流入楼市、股市、归还个人消费负债。
提示:利率、额度均为区间参考,最终审批结果由企业经营、征信、资产、地区政策综合决定,部分地区有政府贴息,实际落地利率会进一步降低。
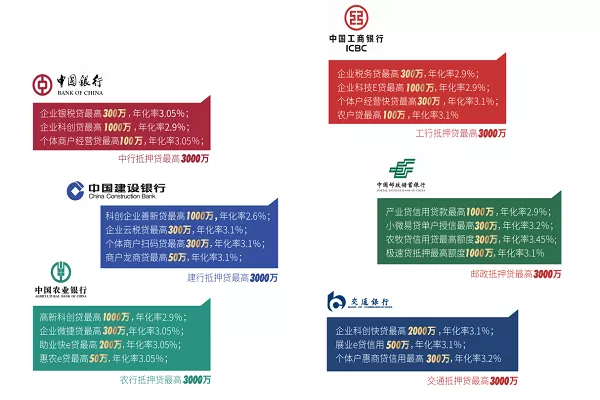
国有大行企业贷款产品详情
工商银行
经营快贷
额度:最高500万;年化利率3.65%起
申请条件:小微企业、个体工商户;依托税务、发票、收单流水多维度大数据授信;无严重不良征信。
申请入口:工行手机银行,路径:贷款—普惠贷—经营快贷;高额度触发人工审核需要对接客户经理。
优势:纯信用为主,线上自动测算额度,支持随借随还,先息后本。
税务贷
额度:最高500万;年化3.45%起
申请条件:企业持续纳税2年以上,纳税评级A/B/M级;法人申请,企业未办理该行税务贷。
申请入口:工行手机银行普惠板块。
优势:无需抵押担保,以纳税数据授信,审批速度快。
e抵快贷
额度:最高1000万;年化3.15%起
申请条件:小微企业主,拥有合规可抵押房产;经营真实。
申请入口:手机银行线上提交,线下办理抵押登记。
优势:房产抵押经营贷,额度高,支持先息后本、随借随还。
农业银行
微捷贷3.0
额度:最高300万;年化3.45%起
申请条件:小微企业、个体工商户;经营满2年,纳税等级A/B/M;法人持股≥20%;排除房地产、金融等限制行业。
申请入口:农行企业网银、法人手机银行。
优势:纯信用循环贷,线上自助操作,按日计息。
申担e贷(上海地区)
额度:最高500万;普通企业年化3.1%-3.55%,高新、专精特新企业年化2.8%-3.1%
申请条件:上海本地小微企业,政府担保增信,纯信用。
申请入口:网点客户经理、线上普惠渠道。
优势:担保增信,审批容错空间大,支持先息后本、随借随还。
建设银行
惠懂你综合平台(信用快贷、抵押快贷、商叶云贷)
额度:信用类最高300万,抵押类最高500万;年化3.45%起;商叶云贷(烟草商户)最高300万,年化3.85%起。
申请条件:小微企业、个体工商户;经营满1年;烟草商户版需要持有烟草专卖零售许可证。
申请入口:建行惠懂你APP。
优势:整合多款小微产品,大数据授信;近期平台模型调整,部分商户银联金标入口取消,以页面可测额度为准。
股份制&城商行主流企业贷款产品
上海银行
投联贷
额度:单户最高5000万;年化4%起
申请条件:科创类企业,新一代信息技术、生物医药、高端装备、新能源新材料等;依托创投机构股权投资作为授信参考,不强制房产抵押。
申请入口:线下客户经理对接。
优势:适配轻资产科创企业,弱化传统营收、固定资产考核,用于研发扩产流动资金。
科创贷
额度:中小微科创企业最高2000万,大型科创企业最高1亿;年化2.34%起,贴息后最低1.55%
申请条件:高新技术、专精特新企业,科创属性突出。
申请入口:网点客户经理。
优势:纯信用可做,专属审批通道,适配研发投入、技术成果转化。
申E贷(出口退税贷)
额度:最高500万;利率按退税资质差异化定价
申请条件:江苏二类、三类出口退税外贸企业。
申请入口:线上手机端7×24小时申请。
优势:出口退税专项贷,填补退税周期资金缺口,随借随还,不用不计息。
e宅即贷
额度:最高1000万;LPR差异化定价,抵押率最高70%
申请条件:小微企业、企业主,持有商品住宅抵押物。
申请入口:线上申请,智能审批,线上签约办抵。
优势:线上抵押经营快贷,循环支用,办理时效快。
中原银行
链e贷
额度:最高1000万;年化3.2%起
申请条件:核心企业上下游小微企业、个体工商户,具备真实贸易背景。
申请入口:线上申请,部分环节线下配合。
优势:供应链经营性贷款,无需抵押,放款快,用于备货采购。
商e贷
额度:个人版最高50万,企业版最高300万;个人版年化3.65%起,企业版年化3%-4%
申请条件:河南省内个体户、小微企业;个人版纯线上,企业版依托纳税数据。
申请入口:个人版手机银行线上办理,企业版线下对公渠道。
优势:个人版审批快;企业版无需抵质押。
广发银行
小微E秒贷
额度:最高100万;年化4.0%起
申请条件:小微企业主、个体工商户;人脸识别、身份核验。
申请入口:广发银行手机银行线上申请。
优势:全线上办理,最快3分钟审批,支持分期付息到期还本。
地方农商银行特色企业贷款
大丰农商银行
流易贷
额度:单户最高500万;授信最长3年
申请条件:中小微企业,结合企业资金流、中小微企业信用评分,以信用投放为主。
申请入口:线下网点客户经理。
优势:面向本地中小微企业经营周转,信用类为主。
交运易贷
额度:企业最高3000万,个人最高200万;利率按担保、客户资质差异化。
申请条件:交通运输行业经营主体。
申请入口:线下网点。
优势:交通物流行业专项信贷,担保方式灵活。
海门农商银行
民营信用贷
额度:最高3000万;年化差异化定价
申请条件:江苏省内民营企业,纯信用,无需抵质押。
申请入口:线下客户经理。
优势:可用于流动资金、固定资产投入,大额纯信用。
小微企业周转贷
额度:最高1000万
申请条件:本地小微企业。
申请入口:网点办理。
优势:无还本续贷产品,到期不用自筹归还本金,缓解到期还款压力。
富民安居贷(企业版)
额度:企业最高3000万;期限最长10年
申请条件:参与农村住房建设、改造企业。
申请入口:线下网点。
优势:期限长,适配农村住房建设改造项目资金。
巾帼贷
额度:个人最高300万,企业最高1000万
申请条件:女性创业者经营主体,创业、生产经营资金需求。
申请入口:线下网点。
优势:女性群体专项经营贷,覆盖创业经营多元场景。
互联网银行&助贷类企业经营产品
提示:助贷类产品综合年化普遍高于传统商业银行,申请前看清合同全部综合成本。
新网银行好企e贷
额度:最高500万;年化10.8%-18%
申请条件:中小微企业,线上授权经营数据。
申请入口:新网银行官方渠道线上申请。
优势:线上审批放款,流程简单。
狮桥系列产品(助贷)
工程设备租赁贷:售后回租融资租赁,最高1000万,综合IRR年化17‑19%,面向工程行业企业自然人。
马上用/税票贷/物流贷:最高300万,年化18‑24%;对负债、征信查询容忍度相对宽松,面向物流、制造、批发零售开票企业。
申请入口:官方线上渠道提交,线下辅助审核。
优势:对部分征信瑕疵客户包容性更强;适合工程、物流类实体企业。
企业贷款线上入口怎么找?
银行官方线上入口
国有大行:法人手机银行、企业网银,在【普惠金融/小微贷款】栏目,直接查看可测额度,适合信用贷产品。
专属APP:建行惠懂你APP,专门做小微经营贷额度测算、申请。
股份行:对应银行手机银行搜索产品名称,部分产品支持线上预审额度。
线下办理入口(大额、抵押、专项行业贷)
直接联系银行网点对公客户经理;
城商行、农商行大部分大额对公、专项行业贷、抵押贷,都需要线下对接客户经理,收集经营流水、合同、抵押物材料完成尽调审批。
重要提醒:不要通过非官方第三方中介链接提交申请,避免泄露企业法人信息,同时避免短时间多头申请,造成征信硬查询过多。
申请企业贷款常见被拒原因
征信层面:法人或企业当前逾期;近2年连三累六;短时间征信硬查询次数过多;个人、企业负债过高。
经营层面:营业执照时间不达标;法人刚变更未满银行要求周期;经营地址异常;对公/商户流水不足,营收下滑严重;纳税评级过低或者长期断报。
行业限制:部分银行限制房地产、高污染高耗能、部分金融类行业。
材料与用途:经营合同、流水材料前后矛盾;无法提供合规经营用途证明。
产品错配:比如轻资产企业盲目申请高额度抵押贷,没有匹配信用类产品。
提高企业贷款审批通过率实操建议
优先自查征信:申请前1‑3个月,尽量停止网贷、信用卡、各类贷款测额度操作,减少征信硬查询。
梳理经营流水:尽量留存6个月以上连续经营流水,对公账户、商户收款码流水优先,流水尽量覆盖月还款额2倍以上。
匹配对应产品:纳税好优先选税务贷;开票稳定选择发票贷;物流工程行业优先选择行业专项贷;轻资产科创企业优先科创贷、投联贷。
提前准备材料:营业执照、法人身份证、近6‑12个月流水、纳税申报表、经营场地租赁合同、业务合同,抵押类提前确认房产产权、房龄。
不要多头同时申请多家银行,被拒之后先定位拒贷原因,优化条件之后再重新提交。
不同需求怎么选产品总结
小额短期周转(100万以内):优先国有行线上信用贷,如农行微捷贷、工行经营快贷、广发小微E秒贷,利率低,线上操作快。
大额纯信用(100‑3000万):上海银行投联贷、海门农商行民营信用贷等,多数需要线下客户经理尽调。
有房产抵押物:工行e抵快贷、上海银行e宅即贷,抵押经营贷额度高,利率偏低。
科创高新技术企业:上海银行科创贷、东营银行科盈E贷,有贴息政策加持,轻资产也可大额授信。
物流、交通运输、工程行业:大丰农商交运易贷、狮桥工程设备租赁贷,行业专项产品,适配行业经营特点。
出口外贸企业:上海银行申E贷,出口退税专项贷,解决退税账期资金缺口。
贷款到期无力一次性还本:优先无还本续贷产品如海门农商行小微企业周转贷,减轻到期资金压力。
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3097.html