
微众银行微业贷申请入口、办理流程、提款还款操作步骤图文详解
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
微业贷是一款全程线上办理的纯信用经营贷款产品,不需要跑线下网点,所有操作都在手机上完成。官方申请入口主要有两类:
扫码进入:通过银行官方推广的申请二维码扫码进入申请页面,按提示完成注册和实名授权。
官方客服咨询:如有入口或操作疑问,可拨打官方客服电话400-999-8866核实正规申请渠道,避免通过非官方中介或陌生链接申请。
申请前需准备好三样东西:法定代表人本人身份证、本人常用银行卡、电子税务局账号密码。个体工商户可使用经营者本人的电子税务局自然人账号授权(部分地区支持)。
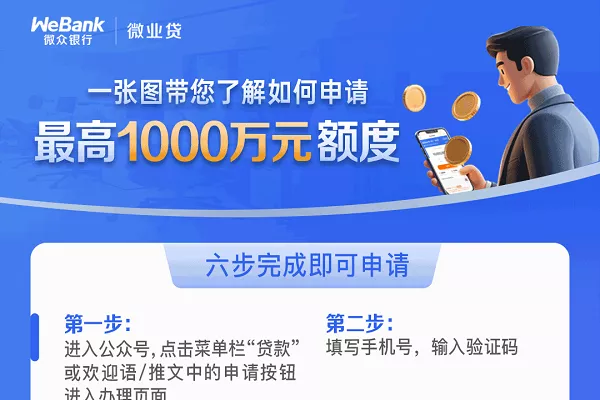
微业贷办理流程详解
整个办理流程为纯线上自动审批,从扫码到出额度通常秒级完成,主要分四步:
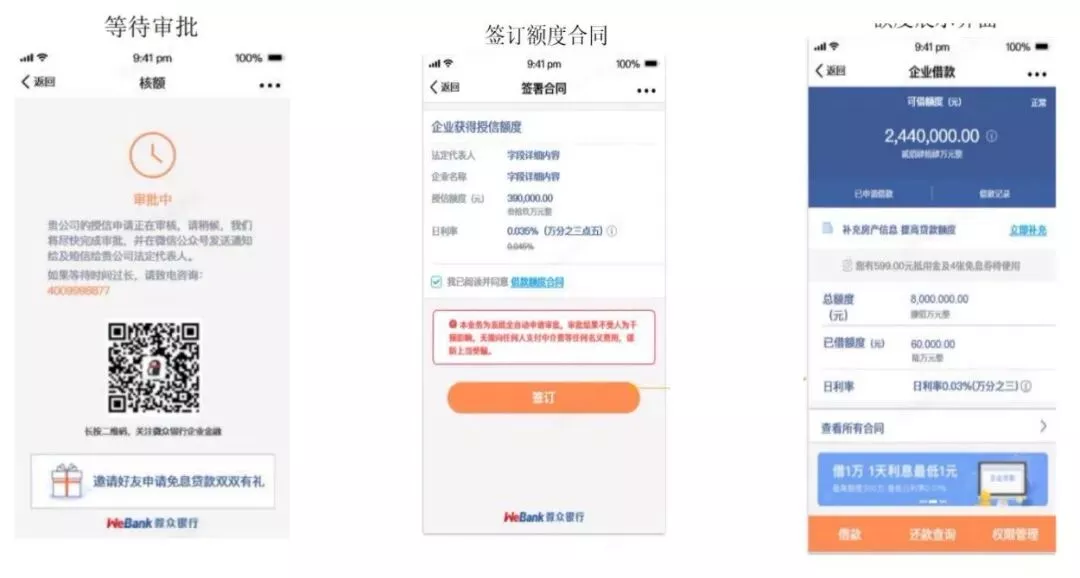
第一步:扫码进入申请页面 用手机扫描官方申请码,进入微业贷申请入口,按页面提示填写企业基本信息,完成法定代表人实名核验。
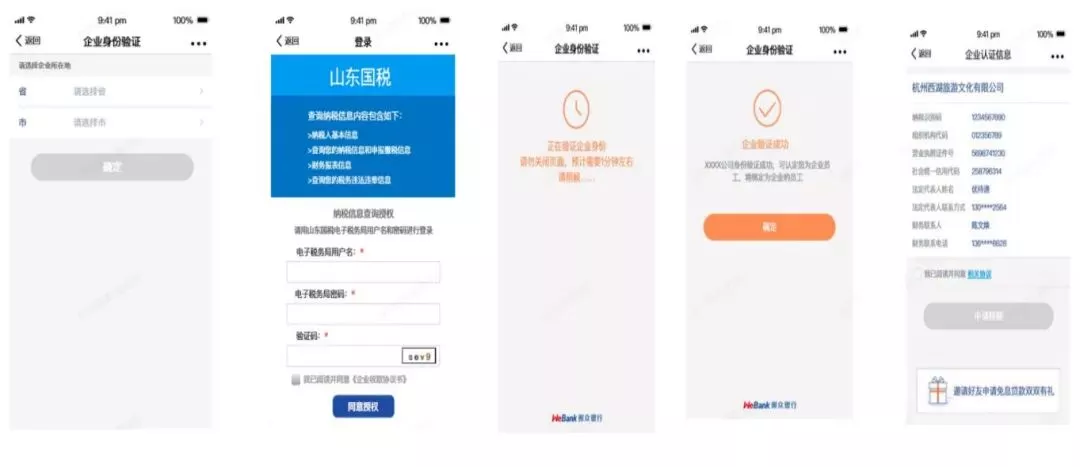
第二步:税务授权 这是微业贷审批的核心环节。企业需授权电子税务局获取近18个月以上的纳税和开票数据;个体户授权电子税务局自然人账号。授权后系统会自动读取企业纳税等级、年纳税额、开票流水等数据。
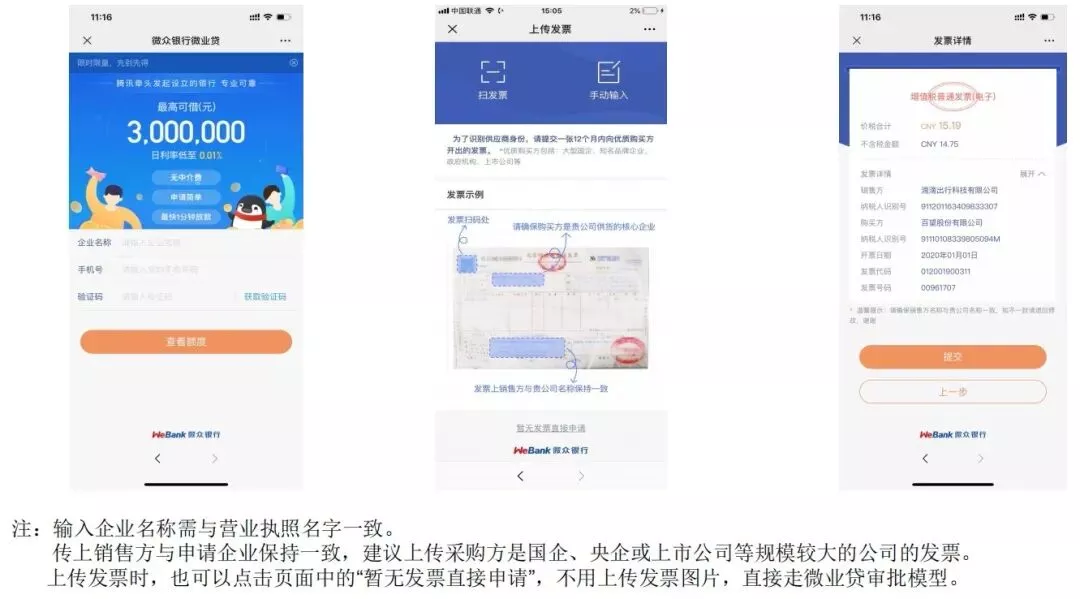
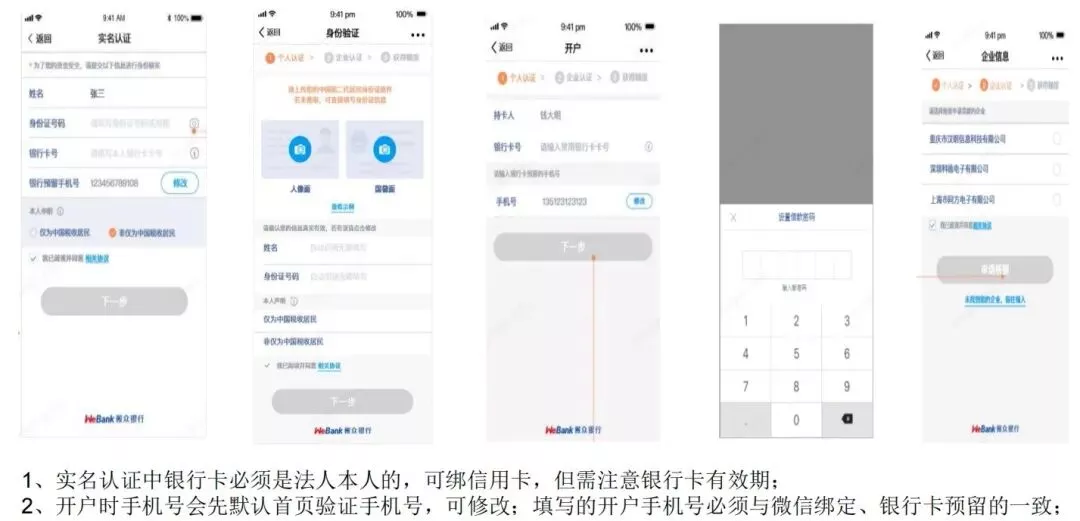
第三步:系统自动审批 基于纳税、开票、征信数据,系统自动完成评级和额度测算,秒出审批结果。常规纳税类企业额度最高500万元,优质企业最高1000万元;年化利率(单利)区间2.88%—18%,具体以实际审批为准。
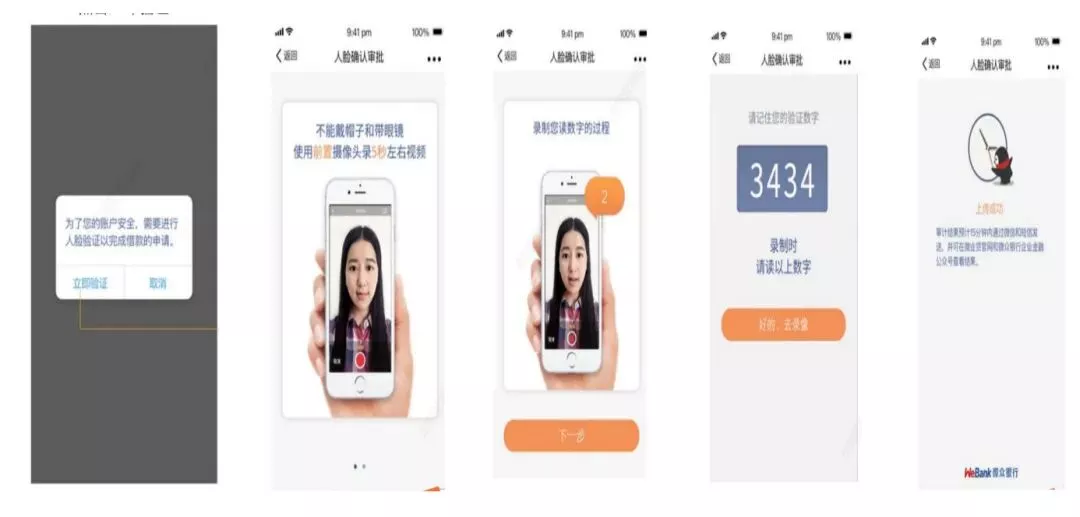
第四步:线上签约放款 确认额度、期限和还款方式后,在线签署借款合同,系统安排放款。
微业贷怎么提款
审批通过、额度生效后,提款操作同样在线上完成,支持两种支付方式:
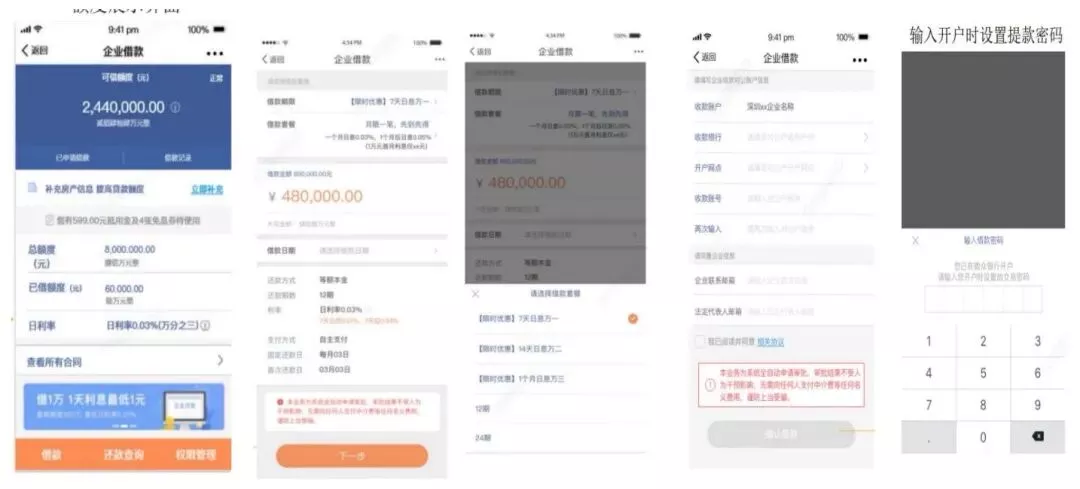
自主支付:贷款资金直接打款至本企业对公账户,由企业自主用于生产经营周转。
受托支付:贷款资金直接打款至合作品牌/供应商账户,适用于订货贷、中标贷等有明确交易对手的场景。
个体工商户特别说明:个体户无需开立对公账户,贷款可直接放款至法定代表人(经营者)个人银行卡,提款到账后即可随借随还。
微业贷怎么还款
微业贷支持灵活的还款方式,用款和还款都在手机上自助操作:
随借随还:额度生效后按需提款,按实际用款天数计息,提前还款无压力,资金回笼即可主动归还。
先息后本:前3/6/12期可选择先还利息、到期一次性归还本金,适合回款周期较长的经营场景。
等额本金:每期偿还固定本金加剩余本金产生的利息,总利息更低。
贷款期限可选12/24/36期,具体期数和还款方式以审批合同约定为准。
申请被拒或额度偏低怎么办
如果提交申请后没有出额度或额度不理想,通常和以下几个因素有关,可对照排查后再申请:
纳税开票不连续:近12个月需有持续开票记录,近3个月必须有开票,不能连续6个月以上零开票;近2年任意一年增值税要有实缴记录,不能连续10个月以上零申报。
纳税等级偏低:纳税信用等级A、B、M级通过率较高,C级部分地区受限,D级基本无法通过。
近期征信查询过频:近3个月硬查询超过8次会影响审批,建议申请前3个月不要密集申请其他贷款或信用卡。
信用类负债过高:个人信用类负债建议控制在近一年应税销售额的80%以内,抵押类负债不计入。
行业或身份不符:房地产、金融、休闲娱乐、钢贸、铜贸、光伏、造船、煤炭等行业暂不支持;法定代表人不是中国大陆居民身份证、或由股东(非法代)申请也无法通过。
微业贷的核心优势总结
纯信用无抵押:凭纳税开票数据即可授信,无需房产或担保。
审批快:线上自动审批,秒出额度、全线上放款。
额度高:常规纳税类最高500万,优质企业最高1000万。
还款灵活:随借随还、先息后本、等额本金多种方式可选。
个体户友好:无需对公账户,可直接放款至个人银行卡。
如需确认自己是否符合申请条件,可先准备好身份证、银行卡和电子税务局账号,通过官方申请码扫码提交,系统会自动给出审批结果。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3374.html


