本想自行养征信再贷款,东融宁波拆解风险,精准匹配产品化解压力
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
客户为稳定单位在职工薪人士,正常缴纳公积金,早年因资金周转陆续累积多笔高息负债,整体综合年化利率约12%,每月还款金额高达4万元。为缓解资金压力,客户曾频繁自主申请各类贷款,直接导致征信查询记录密集,信用状态严重受损。
长期高额月供让客户不堪重负,他原本计划自行花两到三个月养护征信,等资质好转再申请贷款,在此期间通过平台了解到东融助贷宁波分公司,主动发起咨询。考虑到线上客户普遍注重隐私、反感高频电话打扰,东融胡经理没有沿用传统电话开发模式,主动切换为微信沟通,在保护客户隐私的前提下,逐步拆解现状与融资方向,用专业分析打消客户顾虑。
一、客户需求及遇到的融资困难
客户核心需求
大幅削减月度还款额,缓解收支压力;
改善征信查询过多的状态,通过合理规划逐步修复信用资质;
对接正规合规助贷机构,沟通方式灵活克制,避免过度电话骚扰,保护个人隐私。
遇到的融资困难
征信资质受损:频繁自主申贷导致查询记录爆炸,多数银行标准化产品审批受限;
负债成本高企:综合年化12%,月还款4万元,远超普通工薪收入可承受范围,长期难以为继;
认知存在偏差:客户计划自行养征信两三个月再办理,未意识到拖延过程中极易爆发集中逾期,反而会错失最佳时机;
信任建立门槛高:作为线上自主咨询客户,反感推销式沟通,对机构服务专业性、收费透明度持观望态度。
二、东融专业的融资方案
专业融资落地方案
第一步:适配沟通模式,尊重客户隐私充分贴合线上客户的沟通习惯,放弃高频电话跟进模式,全程以微信为主要沟通渠道,不干扰客户日常工作生活,在舒适的沟通节奏里逐步传递方案信息,建立信任基础。
第二步:客观拆解利弊,纠正认知偏差面对客户打算自行养征信的计划,不急于逼单成交,而是结合征信报告客观拆解现状:单纯等待养征信无法从根源缓解每月4万的还款压力,拖延过程中债务集中到期,极易出现逾期,反而会彻底丧失机会。同时结合客户公积金缴存情况、单位资质,清晰测算实际收益。
第三步:定制方案,匹配正规银行产品联合融服团队,依托客户的单位资质与公积金条件,从合作银行产品库中筛选适配的信贷产品,制定完整的方案。
融资落地成果
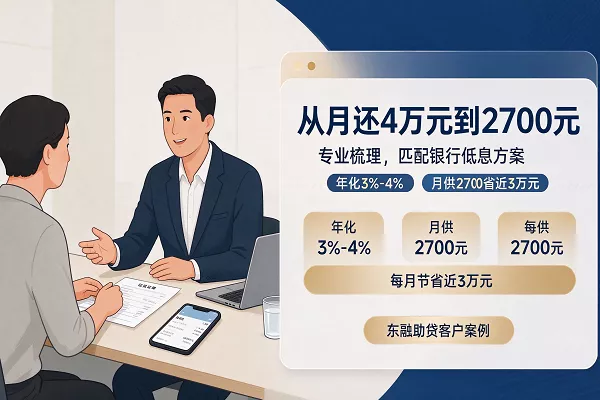
客户成功申请到年化3%-4%的银行正规贷款,月供从原有的40000元降至2700元,每月可节省还款支出近30000元,还款压力大幅降低,同时规避了自行养征信过程中潜藏的逾期风险。
三、客户真实评价
“之前每个月要还四万,压得喘不过气,自己想着先养两三个月征信再说,根本没意识到拖着还有逾期的风险。在网络上看到东融,本来还怕天天被打电话骚扰,没想到全程微信沟通,很尊重我的时间和隐私。胡经理没有上来就催我办业务,而是拿着征信一条一条帮我分析,把之后的月供、省下来的钱算得明明白白。现在每个月只需要还两千多,一下子轻松了太多,每个月能省下将近三万块,不用再被高息负债拖着走了。专业又实在,不会为了成交乱承诺,确实是正规靠谱的机构。”
线上渠道带来的不只是流量,更是一份份主动上门的信任。面对高负债、征信受损的线上客户,东融宁波分公司胡志余没有照搬传统销售模式,而是先适配客户的沟通习惯,再用专业分析打破客户认知误区,用清晰可测算的方案价值打动客户。助贷服务的核心,从来不是强行推销,而是站在客户的角度拆解问题、提示风险、兑现收益,用专业能力接住每一份信任,把线上流量转化为客户实实在在的融资成果。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/case/3507.html