中银企e贷抵押贷款利率及申请审批条件,产品优势及办理流程详解
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
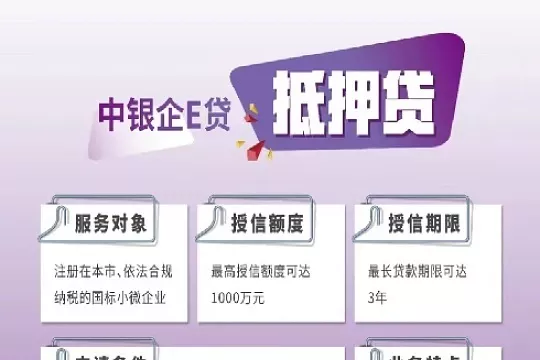
中银企e贷·抵押贷最高1000万,年化3.25%起(专精特新或绿色企业最低可至2.75%),是中国银行面向国标小微企业推出的线上房产抵押流动资金贷款。以住宅、别墅、临街商铺及工业厂房为担保,依托大数据风控模型实现线上申请、系统自动审批、随借随还,免收抵押评估费,支持多套房产组合抵押。特别适用于有真实经营背景、纳税记录稳定、名下有合格房产可作抵押,需要一笔中长期经营周转资金的小微企业主。
一、中银企e贷·抵押贷产品详情
额度:最高1000万元,可采用多套房产抵押;抵押率参考住宅70%、别墅60%、商铺50%、工业厂房50%—65%
利息:年化利率3.25%起,专精特新或绿色企业最低可至2.75%;部分地区展示口径为3.85%—4.85%,以当地分行普惠定价为准
贷款期限:住宅抵押1—3年;工业厂房抵押最长可达10年(前5年付息,后5年分期还本)
还款方式:1年期为先息后本、到期还本;3年期为按月付息、每半年还本1%—5%;支持等额本息,随借随还、按日计息
提前还款:支持提前还款,随借随还模式下按实际用款天数计息,无额外违约金(以合同约定为准)
申请入口:中国银行企业网银、企业手机银行、“惠如愿”小程序、官方公众号扫码入口
客服电话:95566
办理方式:线上申请+线下抵押,线上完成预授信和审批,线下客户经理上门拍照、面签、办理抵押登记
担保方式:房产抵押,借款企业、实际控制人、法人、股东及其配偶、父母、成年子女名下住宅/别墅/住宅式公寓,或关联企业名下工业用房均可
审核方式:系统自动跑批大数据风控模型,综合评估企业营收、纳税、征信、房产价值;线上初审+线下终审结合
审批时效:线上提交后30分钟出预授信;线上初审1—3个工作日出正式授信方案
放款时效:办妥抵押登记后次日可放款,全流程常规3—6个工作日办结
二、中银企e贷·抵押贷申请条件&准入要求
借款主体:经工商核准登记的国标小微企业,实际经营,在中国银行开立对公结算账户及企业网银
成立年限:住宅抵押满3个月;工业厂房抵押满1年;绿色/专精特新企业满2年
实际控制人年龄:20—65周岁(部分口径18—70岁),中国大陆居民,持股≥30%或为实际控制人,需承担连带责任担保
经营规模:近1年销售收入≥200万元(制造业≥100万元);年纳税≥5万元,纳税评级A/B级优先
抵押物要求(住宅):产权清晰、房龄≤25年,位于一线/新一线城市核心区,无查封、无长期租约;房产过户原则上满1年
抵押物要求(工业用房):国家级或省级开发区内,工业/仓储物流用地,土地使用权类型为“出让”,剩余使用年限大于10年,建筑面积≥2000㎡
准入地区:有中国银行网点覆盖的区域;住宅类房产可接受省内或北京、上海、南京、杭州、苏州等城市房产(以当地分行政策为准)
三、中银企e贷·抵押贷征信要求
逾期要求:当前无逾期;近2年无“连三累六”(连续3次或累计6次逾期);账户五级分类全部为正常
查询要求:近3个月贷款审批查询≤6次;部分口径为近半年≤12次
负债要求:企业总负债≤年营收1.5倍(优质客户可放宽至2倍);资产负债率≤80%;对公贷款笔数≤4笔
信用要求:法人信用卡使用率≤70%,法人网贷≤1笔;企业及实际控制人无被执行、失信、限高等重大负面记录,非银行主动退出或已核销客户
四、中银企e贷·抵押贷申请材料
企业资料:营业执照、公司章程(工商提档)、近1年纳税申报表、近2年及最近月份财务报表、对公流水、购销合同
个人资料:法人及配偶身份证、户口本、婚姻证明;实际控制人夫妇身份证、结婚证
房产资料:不动产权证、无查封无租约承诺;抵押人为企业时需提供抵押人营业执照、公司章程及房产证
授权材料:企业及个人征信授权书、税务/工商数据授权
其他:银行在审批环节要求补充的材料(如经营场所佐证、上下游合同等)
五、中银企e贷·抵押贷申请流程操作步骤
第一步:开户与线上授权。在中国银行开立对公结算账户,开通企业网银和手机银行,法人完成实名预留手机号。登录企业手机银行或“惠如愿”小程序,找到中银企e贷·抵押贷入口,录入企业信息、法人信息、贷款金额与期限,授权调取税务、工商、征信数据。
第二步:线上提交与预评估。上传营业执照、纳税记录、不动产权证、法人夫妻身份证及婚姻材料等电子版资料,系统自动完成房产线上预评估,初步核算可贷额度。30分钟出预授信,线上初审1—3个工作日出正式授信方案。
第三步:线下面签与评估。法人、抵押人夫妻共同到支行面签,签署借款合同和最高额抵押合同;银行安排评估机构实地看房,出具正式房产评估报告(评估费由银行承担)。
第四步:抵押登记与放款。双方前往不动产登记中心办理抵押登记,出具他项权证。抵押材料归档后授信额度生效,通过企业网银自主支用,资金下放对公账户,办妥抵押后次日可放款。
六、中银企e贷·抵押贷常见问题
Q1:中银企e贷·抵押贷是纯线上产品吗?需要去网点吗?
不是纯线上。申请、预授信和审批环节在线上完成,但面签、房产实地评估和抵押登记需要线下办理。客户经理会上门拍照核实经营场所和抵押物,法人及抵押人需到支行面签。
Q2:没有对公流水,只有个人流水能申请吗?
可以尝试,但对公流水在审批中权重更高。产品要求提供对公流水和购销合同作为经营真实性的核心佐证,个人流水可作为辅助材料。如果以个人流水为主,需要辅以完整的纳税申报表和上下游交易记录来交叉验证。
Q3:住宅抵押最长3年,工业厂房最长10年,还款方式有什么区别?
住宅抵押1年期为先息后本、到期还本;3年期为按月付息、每半年还本1%—5%。工业厂房抵押最长10年,前5年付息,后5年分期还本,适合厂房类重资产企业拉长还款周期、匹配设备折旧和产能回收节奏。
Q4:利率3.25%起,是不是每个人都能拿到?
不是。3.25%是利率下限,专精特新或绿色企业最低可至2.75%,普通小微企业实际执行利率由当地分行根据企业资质、纳税规模、抵押物情况和综合贡献差异化定价,部分地区展示口径在3.85%—4.85%区间,最终以签约合同为准。
Q5:名下有多套房产,可以组合抵押吗?
可以。产品支持多套房产抵押,住宅、别墅、住宅式公寓、临街商铺及工业厂房均可纳入抵押物范围,合计授信额度上限1000万元。组合抵押时,各房产分别评估,按对应抵押率折算后可贷金额加总。
Q6:申请被拒后多久可以再试?
建议间隔3个月再重新提交。中银企e贷·抵押贷对近3个月查询≤6次有明确红线,短期内反复申请会累积征信查询记录,直接触发系统拦截。被拒后应先排查是查询超限、负债率偏高还是抵押物不符合准入,针对性改善后再进件。
七、中银企e贷·抵押贷的优势及特点
抵押成数高、额度空间充分:住宅7成、别墅6成、商铺5成、厂房50%—65%,最高1000万元,支持多套房产组合抵押,适配不同资产结构的小微企业
利率在国有行房抵产品中有竞争力:3.25%起,专精特新/绿色企业可至2.75%,叠加免收抵押评估费,显性融资成本较低
线上审批+随借随还:系统自动跑批,预授信30分钟出结果;授信期内随借随还、按日计息,资金闲置时不产生利息
期限分层匹配资产类型:住宅1—3年、厂房最长10年,厂房前5年付息后5年还本的设计,与重资产企业的现金流回收节奏吻合
抵押物范围宽:不仅限于住宅,临街商铺、工业厂房、关联企业名下工业用房均可,实际控制人及直系亲属名下房产也可用于抵押
国有大行普惠定价与稳定性:作为普惠金融专属产品线,利率定价和授信政策相对稳定,适合作为小微企业中长期的经营周转通道
八、实操技巧建议及真实案例
实操技巧:
申请前先自查征信“三条线”。中银企e贷·抵押贷的征信红线清晰:当前无逾期、近3个月查询≤6次、信用卡使用率≤70%。申请前拉一份企业和法人征信报告逐项对照,任何一条明显偏离都可能导致系统直接拦截。查询次数超限的,先“养”3个月再进件,比反复试更有效。
抵押物提前做一轮“准入自查”。住宅房龄≤25年、位于核心城区、无查封无长期租约是硬边界;工业厂房需在国家级/省级开发区内、建筑面积≥2000㎡、土地剩余年限>10年。如果房产是商铺或别墅,先向当地客户经理确认所在区域是否接受及对应抵押率,避免在不适格抵押物上耗费评估和审批资源。
对公流水和纳税记录是额度核定的“主证据”。产品要求近1年销售收入≥200万(制造业≥100万)、年纳税≥5万。日常经营收款尽量归集到中行对公账户,纳税申报保持连续,流水和纳税的匹配度越高,系统核额越贴近真实经营规模。
厂房抵押优先选10年期方案。如果抵押物是工业厂房,前5年付息、后5年分期还本的10年期设计,月供压力显著低于住宅3年期产品,适合设备投入大、产能回收周期长的制造类企业。申请时主动向客户经理确认是否适用厂房长周期方案,不要默认按住宅1—3年期限进件。
面签和抵押登记环节提前协调时间。法人及抵押人夫妻需共同到场面签,抵押登记需双方前往不动产登记中心。提前协调好所有相关人的时间,避免因个别人无法到场导致流程中断。全流程3—6个工作日的时效,前提是各环节衔接顺畅。
真实案例一(苏州小微企业,备齐材料当天出批复):苏州一家小微企业主在递交抵押贷款材料后,第二天贷款就批下来了,备齐材料当天即可出批复,办妥抵押后网上自主用款。该案例的典型意义在于:中银企e贷·抵押贷的“快”依赖于线上预授信+线下抵押的衔接效率,材料一次性备齐、房产评估顺畅的情况下,审批到放款的节奏可以压缩到数天以内,适配小微企业对资金时效的敏感需求。
真实案例二(格尔木企业,5个工作日全流程):格尔木一家企业通过中银企e贷·抵押贷获得融资,从对接客户到贷款发放仅用时5个工作日。该案例说明,即使涉及线下评估和抵押登记环节,在资料齐全、抵押物清晰的前提下,全流程5个工作日是一个可复现的参考节奏,与产品宣称的3—6个工作日办结口径一致。
真实案例三(住宅抵押,随借随还匹配经营节奏):一位经营商贸流通的小微企业主,名下有核心城区住宅,因备货与回款存在时间差,需要一笔可循环使用的周转资金。通过企业网银申请中银企e贷·抵押贷,系统完成房产预评估和自动审批后,以住宅抵押获得授信额度。该客户在授信期内按需提款、回款后归还,按日计息、随借随还,避免了资金闲置期间的利息支出。这类用法的价值在于将房产的静态价值转化为与企业经营节奏同步的流动性储备,而非一次性占用全部额度承担全额利息。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3502.html