贵商村镇银行装修贷利息额度及申请条件,办理流程及还款方式
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
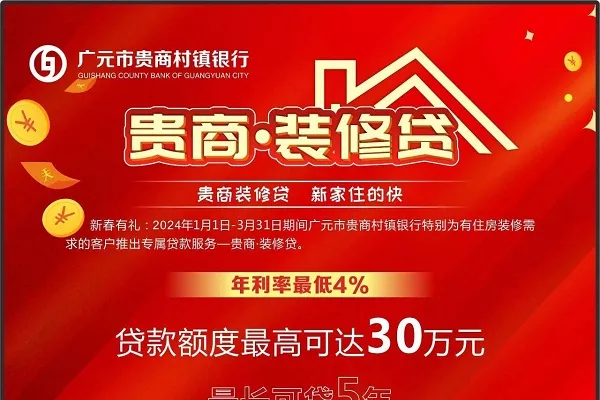
广元市贵商村镇银行贵商·装修贷最高30万,年化最低4%,是广元市贵商村镇银行面向有住房装修需求的本地居民推出的专属消费贷款。以纯信用方式为主,无需抵押担保,贷款期限最长可达5年,资金专项用于住房装修,具有利率低、额度高、期限长的特点。特别适用于在广元辖区内拥有自有住房、有真实装修需求、收入稳定但暂时缺乏一次性大额装修资金的工薪家庭和城乡居民。
一、广元市贵商村镇银行贵商·装修贷产品详情
额度:最高30万元
利息:年化利率最低4%
贷款期限:最长5年
还款方式:支持等额本息、等额本金等分期还款方式
申请入口:广元市贵商村镇银行各营业网点;也可关注官方微信公众号了解产品信息
客服电话:0839-96585
办理方式:线下网点办理,需本人前往营业网点提出申请,切勿通过中介或他人代办
担保方式:以纯信用方式为主
审核方式:结合收入稳定性、征信记录及装修用途真实性综合评估
审批时效:具体以网点实际审批进度为准
放款时效:审批通过并签约后放款,具体到账时间以网点实际操作为准
二、广元市贵商村镇银行贵商·装修贷申请条件&准入要求
年龄要求:年满18周岁(含)以上,60周岁(含)以下,具有完全民事行为能力
准入地区:广元市辖区内,需有广元境内的常住户口或有效居住证明
住房要求:拥有可用于装修的自有住房,装修行为真实可核实
收入要求:具有稳定合法的收入来源,具备按期偿还贷款本息的能力
信用要求:信誉良好,无恶意不良记录
账户要求:需在广元市贵商村镇银行开立个人银行结算账户
用途要求:贷款资金专项用于住房装修,需提供真实合法的用途佐证材料
逾期要求:当前无逾期,无恶意不良信用记录
信用要求:个人信用记录良好,符合本行征信准入条件
三、广元市贵商村镇银行贵商·装修贷申请材料
身份证明:申请人有效身份证原件及复印件
居住证明:广元境内的常住户口簿或有效居住证明
婚姻材料:已婚客户需提供结婚证等婚姻状况证明
收入证明:单位出具的收入证明、工资流水、纳税记录或其他能反映还款能力的材料
住房材料:用于装修的房产证明(房产证或购房合同等)
用途材料:装修合同、装修预算书或与装修公司签订的协议等能证明装修真实性的材料
四、广元市贵商村镇银行贵商·装修贷申请流程操作步骤
第一步:网点咨询。借款人前往广元市贵商村镇银行当地营业网点,向客户经理说明装修贷申请意向,了解当前额度与利率政策。
第二步:提交材料。提交身份证、居住证明、婚姻材料、收入证明、房产证明及装修合同等用途佐证材料。
第三步:银行调查与审批。银行对借款人的收入稳定性、征信状况及装修真实性进行调查核实,综合评定授信额度、期限和利率。
第四步:签约与放款。审批通过后签订贷款合同,资金发放至借款人在该行开立的个人结算账户,按选定的还款方式按期偿还。
五、广元市贵商村镇银行贵商·装修贷常见问题
Q1:装修贷需要抵押房产吗?
不需要。贵商·装修贷以纯信用方式为主,无需将房产抵押给银行。房产证明主要用于确认装修行为的真实性,而非作为抵押物。
Q2:最高30万够不够用?额度是怎么定的?
30万元是产品上限,实际批核额度根据收入水平、征信状况和装修预算综合核定。装修预算明确、收入稳定的申请人,核额空间相对更大。
Q3:利率4%是每个人都能拿到的吗?
4%是年化利率的下限,实际执行利率因客户资质、期限和网点定价政策而异,最终以签约合同展示为准。
Q4:贷款期限最长5年,可以提前还款吗?
最长5年,支持等额本息、等额本金等分期方式。是否支持提前还款及具体规则,以签约合同约定为准。
Q5:装修贷的钱可以直接取现吗?
资金用途专项限定为住房装修,通常以受托支付或凭装修相关凭证支用的方式发放,不得挪用于购房、投资或其他消费。具体支用方式以网点操作规则为准。
Q6:申请被拒后多久可以再试?
建议间隔3个月再重新提交。被拒后先排查是收入证明不足、征信查询过多还是装修用途材料不充分,针对性补充后再申请,比短期内反复提交更有效。
六、广元市贵商村镇银行贵商·装修贷的优势及特点
纯信用、免抵押:不需要将房产抵押给银行,凭收入稳定性和装修真实性授信,有房即可申请、不押房
利率起点低:年化利率最低4%,在同类装修消费贷中处于较低水平,资金成本可控
额度上限较高:最高30万元,能够覆盖一般家庭中等装修规模的资金需求
期限跨度长:最长5年,月供压力显著低于1—2年期的短期消费贷,适配装修支出的分期偿还节奏
用途聚焦、审批逻辑清晰:专为住房装修设计,材料围绕房产证明和装修合同展开,不需要复杂的经营流水或抵押物评估
七、实操技巧建议及真实案例
实操技巧:
装修合同和预算书提前准备好。装修贷的审批核心之一是用途真实性,装修合同、预算书、装修公司资质等材料齐全,能显著减少审批环节的补充材料往返。合同金额与申请额度相匹配,逻辑上更顺畅。
收入证明让单位“写清楚”。收入证明是核额的关键输入,月收入、职务、入职时间三项信息完整清晰,比笼统的在职证明更有说服力。如果工资走银行代发,近6个月流水一并提供,稳定性更直观。
征信查询提前“养一养”。虽然装修贷的查询红线未公开量化,但申请前一个月减少网贷和信用卡审批查询,把硬查询次数降下来,对通过率和利率定价都有正向作用。
有真实装修需求再申请,不要“先贷后装”。装修贷的用途核实贯穿审批和贷后环节,没有真实装修行为支撑的申请,即使批下来也可能在支用或回访环节被卡住。先确定装修方案和施工方,再启动贷款申请,节奏更顺。
直接在网点办,不找中介。产品明确提示通过营业网点申请、切勿通过中介办理。中介包装装修合同或收入证明的空间有限,反而可能因信息失真触发风控,直接与客户经理沟通效率最高。
真实案例一(工薪家庭旧房翻新):广元本地一位事业单位在职员工,居住的房龄超过15年,计划对厨房、卫生间和墙面进行全面翻新,装修公司报价约18万元。手头积蓄不足以一次性覆盖,但不愿动用定期存款。前往贵商村镇银行网点咨询装修贷,凭单位收入证明、房产证和装修合同提交申请,获批18万元、期限5年,月供在家庭月收入的可承受范围内。该案例的典型意义在于:装修预算与贷款额度精准匹配,资金按装修进度支用,没有过度授信,5年期限将装修支出平滑分摊到月度现金流中。
真实案例二(新房交付后的装修缺口):一位在广元购置了新房的年轻家庭,首付和税费支出后装修资金出现缺口,装修预算约12万元。因房产尚在按揭中、无法再次抵押,转而申请贵商·装修贷。以购房合同和装修合同作为用途佐证,结合夫妻双方的收入证明,获批12万元纯信用贷款,期限3年。该案例说明,装修贷的价值在于不与房产抵押捆绑,有按揭在身的购房者同样可以凭借真实装修需求和稳定收入获得资金支持,不必在首付之后再度挤压其他资产。
真实案例三(装修公司合作场景,批量对接):广元本地一家装修公司与贵商村镇银行有业务对接,公司签约的多户业主在施工前存在短期资金缺口。业主通过装修公司了解到装修贷产品后,凭装修合同、预算书和身份材料直接前往网点申请,单户获批额度在8万至15万元之间,期限以3年为主。这一场景的特点是装修合同前置——业主在确定施工方和装修方案之后再申请贷款,用途链条完整,审批环节的用途核实成本较低,批核效率相对较高。对装修公司而言,也间接减少了因业主资金不到位导致的工期延误。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3490.html