河北银行享贷好批吗?申请条件要求、提款放款操作流程图文详解
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
河北银行享贷是一款由系统大数据自动审批的纯线上信用贷款,没有人工干预环节。符合准入模型的人会批得很快,不符合的人也会被系统直接拒绝。河北银行享贷的审批逻辑是系统自动化打分与准入校验,不需要人工逐笔判断。它的目标客群比较集中:公务员、事业单位正式职工、石油电力等优质企业正式职工、在河北银行有住房贷款且正常还款一定时间的客户,以及在河北银行有一定管理总资产的中高端客户。此外,近12个月正常缴纳社保或公积金、工资由河北银行代发满12个月、持有河北银行信用卡2年以上等,也属于常见的准入触发条件。
如果申请人本身就在上述范围内,享贷就很好批:系统审批最快5秒完成,从申请到放款最快30秒,资金实时到账。但如果申请人不属于目标客群,或者征信、负债存在明显瑕疵,被拒也会来得很快,因为准入模型里“任一指标不符合,则申请被拒绝”。
申请条件要求
基础门槛方面,年龄要求常见为25至55周岁,特殊资质可放宽至18至60周岁,不同时期或不同细分产品的口径可能存在差异,最终以申请页面显示为准。申请人需要持有河北银行借记卡并开通手机银行,这是线上办理的载体。
准入资格采取“满足任一条件即可”的方式,常见选项包括:近12个月正常缴纳社保或公积金;工资由河北银行代发满12个月以上;在河北银行有房屋按揭贷款;在河北银行购买理财产品;使用河北银行信用卡2年以上。住房公积金缴存满半年、在河北银行有存款理财等资产,也是被提及的准入路径。
征信方面,要求是2年内逾期次数小于6次,无当前逾期,非白户,信用卡使用率建议控制在70%以内。负债方面,如果申请人整体负债水平过高,系统会判定还款能力不足,从而拒绝申请。此外,5年内有刑事犯罪记录,或从事娱乐、房产中介、投资公司、担保公司、贷款中介、典当行、直销以及潜水、跳伞、爆破、烟花、煤矿开采等高危行业的人员,不建议申请。
哪些情况容易被拒?
如果享贷申请没有通过,常见原因集中在三类。
第一类是资质不符:申请人既不是公务员、事业单位或优质国企正式员工,也没有公积金、河北银行房贷、代发工资、理财或信用卡等任一准入关系,系统会直接判定不符合产品准入要求。
第二类是征信问题:存在当前逾期、逾期次数超标、征信白户,或命中了司法涉诉、多头借贷、反欺诈等风险指标,系统会自动拒绝。
第三类是负债过高:即便收入和单位资质不错,但如果现有负债在系统评估中显示还款压力过大,同样会影响审批结果。
需要留意的是,享贷的审批模型会综合行内数据、人行征信数据以及外部大数据,在多头借贷、司法涉诉、失信老赖、欺诈风险等方面做交叉校验。所以,如果短期内频繁申请多家贷款、征信查询记录过多,或者存在未结清的小额借贷集中出现,都可能成为审批不通过的隐性因素。
提款放款操作流程
享贷的提款放款流程全程在河北银行手机银行上完成,不需要提交纸质材料,也不需要线下面签。核心步骤可以概括为:
第一步,登录河北银行手机银行,在首页或贷款专区找到“享贷”申请入口;也可以通过河北银行微信公众号的“微银行”菜单进入申请页面。
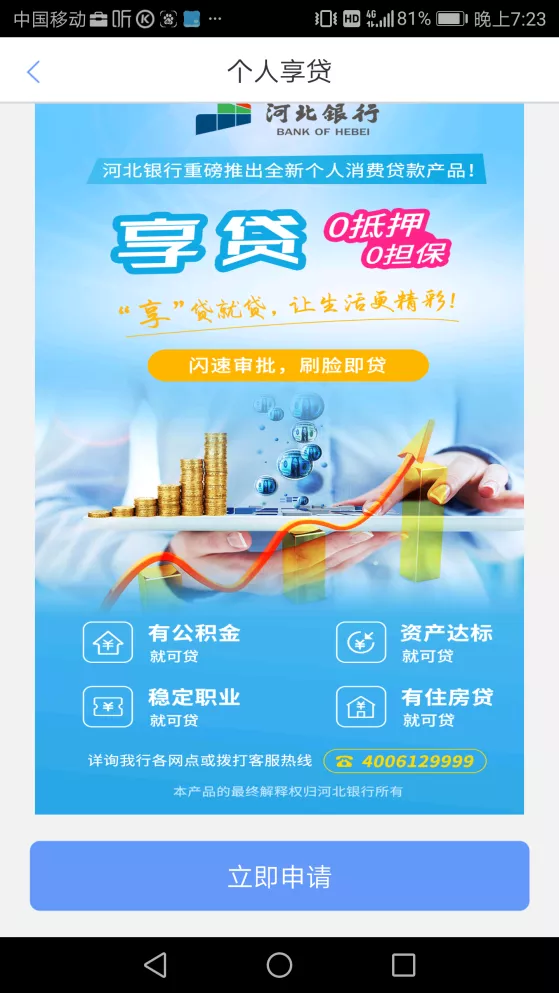
第二步,填写基本信息并完成刷脸认证,系统会基于大数据自动进行准入校验、反欺诈判断和额度定价。
第三步,系统显示可贷额度、期限和利率,申请人确认后在线签订贷款合同。
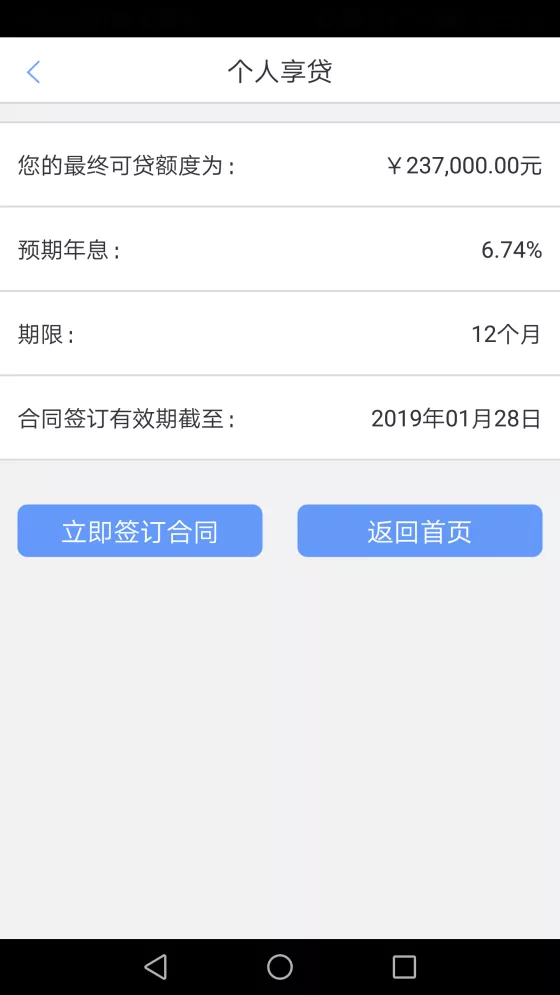
第四步,在额度内发起提款,资金发放到申请人指定的河北银行借记卡中。
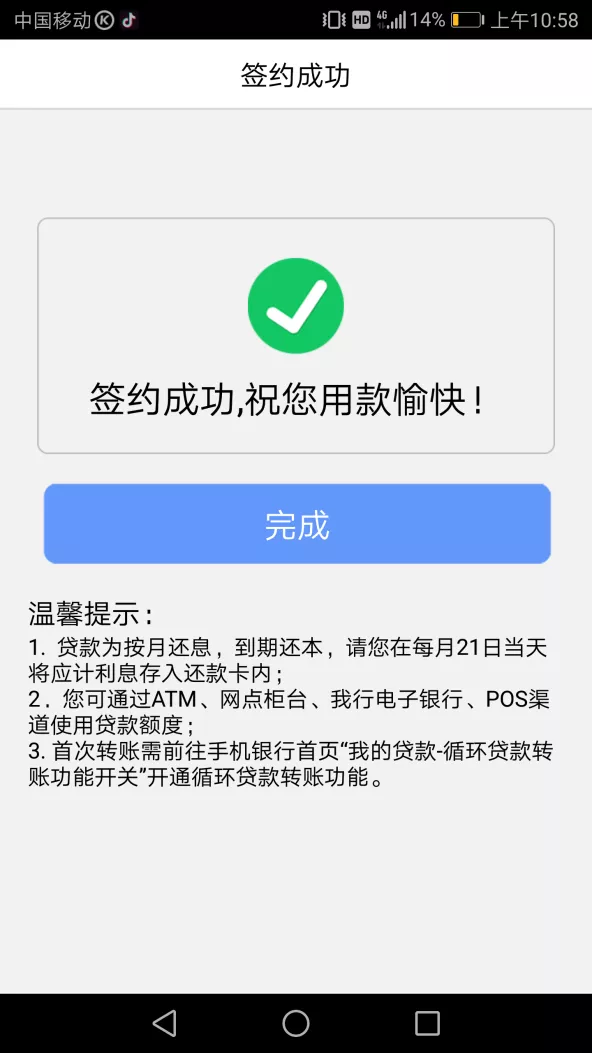
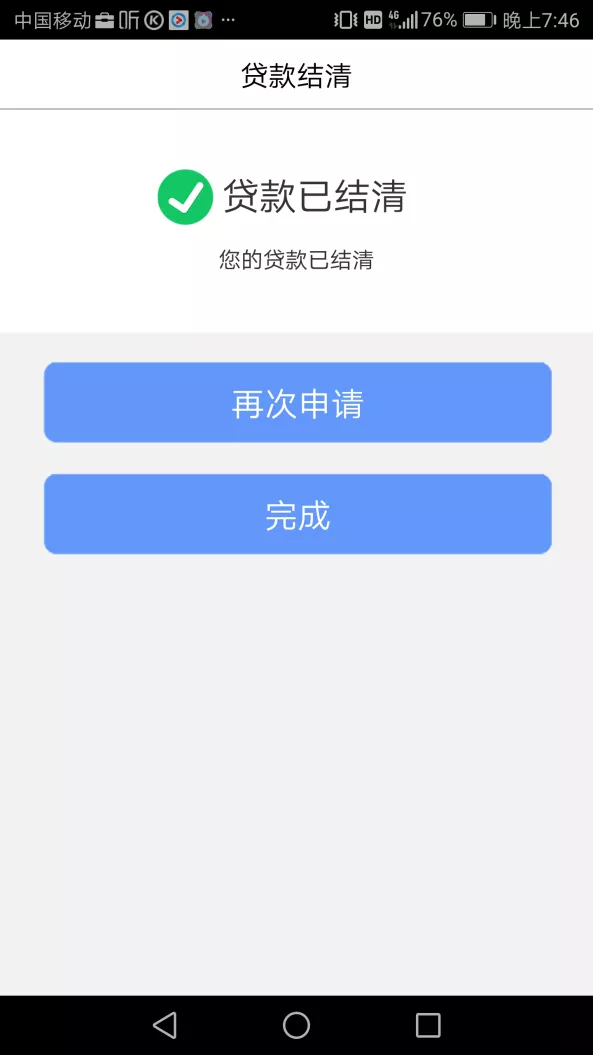
整个流程中,系统审批最快5秒完成,从申请到放款最快30秒,资金实时到账,且手机银行支持7×24小时随时办理。提款成功后,额度会进入循环状态,随借随还,用则计息,不用不计息。
到账时间与提款失败的可能原因
到账时间方面,官方口径是资金实时到账,最快30秒完成放款。如果提款操作完成后资金没有立即到账,可以先检查收款银行卡状态是否正常,以及提款时间是否处于系统维护窗口。由于享贷是7×24小时产品,常规时段内实时到账是常态,异常延迟更多与银行卡或系统临时状态有关,而不是审批环节出了问题。
提款环节还有一个容易被忽略的约束:资金用途。享贷是个人消费贷款,资金可用于装修、结婚、购物、大额耐用消费品等消费场景,但不能用于理财、炒股、还信用卡等非消费用途,一旦被银行发现用途违规,银行有权要求提前结清全部借款。如果提款时系统提示失败,也需要排查是否存在额度被临时冻结、身份信息过期或银行卡绑定异常等情况,必要时通过手机银行内的帮助入口或网点渠道核实。
额度、利率与还款方式
享贷的额度存在线上与线下口径的差异。线上申请的最高额度常见为20万元,部分产品介绍中也有30万元的表述;线下特定产品(如面向公务员、事业单位、优质国企的金享贷、薪享贷等)最高可到100万元。普通用户通过手机银行自助申请,通常对应的是线上额度口径,最终可贷金额由系统根据个人资质打分确定,并非固定值。
利率方面,享贷实行系统差异化定价,年化利率常见区间在6%至15%之间,也有产品大纲给出4.35%至6%的区间,日利率存在低至万分之二的推广口径。具体利率以申请时系统展示为准,不同资质对应的定价不同。还款方式包括等额本息、先息后本,以及每月还息、到期还本等,贷款期限常见为12个月或36个月,最长可达3年。由于额度循环、按天计息,实际使用成本与提款金额和占用天数直接相关,提前还款通常不会产生额外阻碍。
使用享贷时需要注意的几点
第一,享贷的“好批”建立在“对的人”身上。如果本身没有公积金、河北银行房贷、代发工资或理财等任一准入关系,盲目申请的意义不大,被拒后短期内反复提交反而可能增加征信查询记录。
第二,提款前确认资金用途合规,消费贷的用途限制是贷后管理的重点,违规使用可能导致额度被收回或贷款被提前结清。
第三,额度循环不等于可以无限提款,每一笔提款仍然会在系统中形成借据,未结清借据的还款状态会持续影响后续用信。
第四,年龄、利率、额度等具体数值以申请时手机银行页面展示为准,不同时期、不同细分产品之间可能存在口径调整,以上内容用于帮助理解产品逻辑,不替代申请页面的实时信息。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3470.html