
招商银行贷款好通过吗现在?招行2026贷款最新年龄要求是多少?
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
招商银行贷款属于门槛清晰、但对细节敏感的类型:资质匹配的人可以很快出结果,资质有短板的申请人则可能在系统初审阶段就被拦下。当前招行个人信用类贷款审批中,两个因素对结果的影响最直接:招贷分和与招行的业务往来深度。
招贷分是招行内部的一个评分体系,在App中可以直接查看。分值达到13000分以上时,获批概率明显更高,同时还有机会享受先息后本还款方式和提额权益;分值低于12000分时,申请被拒的可能性较大。换句话说,招贷分相当于一个“前置信号”:分数达标,后续审批的阻力会小很多;分数偏低,即使其他条件看起来不差,也不建议盲目提交。
另一个关键变量是行内贡献度。一直使用招行代发工资、偿还招行房贷、持有招行信用卡并保持良好用卡记录,或者在招行有存款、理财等资产的客户,通过率通常高于与招行几乎没有业务往来的“白户”。闪电贷等产品在设计上本身就倾向于服务存量客户,完全没有代发、公积金、按揭或信用卡记录的申请人,通过难度会明显上升。
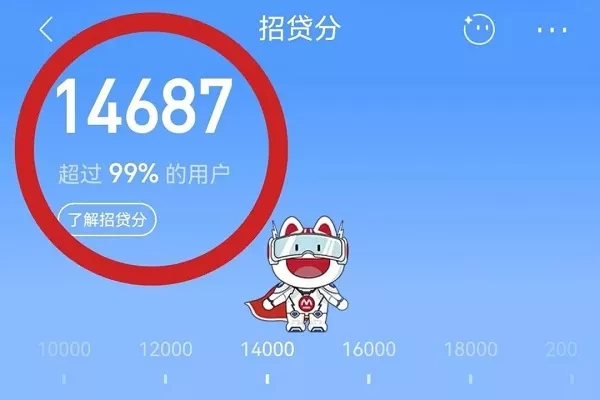
因此,申请招商银行贷款前,不如先打开招行App看一眼自己的招贷分,再对照征信和负债情况做判断。分值在13000以上、征信没有硬伤、与招行有一定往来,通过的概率是比较高的;反之则需要对症调整后再申请。
招商银行贷款最新年龄要求是多少
年龄是招行贷款的硬性准入门槛,不同产品之间存在一定差异,但信用类产品的主流执行区间比较集中。
信用类产品(以闪电贷为代表)常见的年龄要求是22周岁至60周岁,申请人需具有完全民事行为能力,且为中国大陆户籍,在校学生不能申请。部分产品大纲中年龄下限可放宽至20周岁,也有个别口径写为18周岁起,但22—60周岁是更常见的实际执行区间。此外,部分产品还会附加一条组合限制:年龄加上贷款期限不超过65周岁,也就是说临近60周岁的申请人,可选择的贷款期限可能会相应缩短。
经营性产品的年龄上限通常更宽一些。例如企业贷、小微经营类产品常见年龄区间为22—65周岁,抵押类产品的年龄上限可能进一步放宽,但60—65周岁以上的申请人往往需要满足额外条件,如真实经营流水覆盖、子女共借等。
需要明确的是,年龄只是准入条件之一,达到年龄区间不等于自动通过审批。年龄符合要求之后,仍然要过征信、收入稳定性、负债水平这几道关。
招行贷款审批标准及“红线”
年龄和招贷分之外,审批中还有几条容易被忽视的“隐形红线”。这些条件不满足,即使年龄达标、分数不低,也可能被拒。
第一是征信查询次数。短期内“贷款审批”类查询过于密集,系统会判定申请人资金紧张程度偏高。较为常见的参考口径是近3个月查询不超过6次,近半年非银机构查询也不宜过多。在App里反复点击“查看额度”同样会触发征信查询,这一点很容易被忽略。
第二是信用卡使用率和网贷笔数。信用卡使用率一般建议控制在80%以下,名下未结清的小额网贷账户过多会直接拉低综合评分,未结清网贷超过两笔时,审批通过率可能出现明显下降。
第三是负债与收入的比例。月还款额占月收入的比例过高会被视为风险信号,即使征信干净也可能被拒。信用类负债总额、信贷机构数量同样是审批中的扣分项。
第四是账户活跃度。如前所述,与招行完全没有代发、公积金、按揭或信用卡使用记录的申请人,在闪电贷等产品上的通过难度会明显更高。
被拒之后可以做什么:提高通过率的可操作方向
如果申请没有通过,或者想先把状态调整好再申请,可以从以下几个方向入手,而不是反复提交申请。
先查招贷分,再决定是否进件。招贷分在13000以上,可以正常推进;低于12000,优先把分数养起来。提升招贷分的方式包括完善个人信息、在招行存入一定金额的存款或理财、保持信用卡正常消费和还款记录,部分用户在实际操作后分值会有较明显的变化。
结清小额网贷,降低机构数量。将未结清网贷账户控制在较少数量,信贷机构数尽量保持在合理范围内,对综合评分的修复有直接帮助。
把信用卡使用率降下来。如果当前使用率偏高,可以先偿还一部分欠款,使使用率回到80%以下,再考虑提交申请。
避免短期内重复“测额度”。有真实资金需求时再发起正式申请,不要因为焦虑而在短时间内反复点击额度查询,否则征信报告上的审批记录会进一步压低评分。
补充与招行的业务关联。如果条件允许,将代发工资、日常结算或部分存款理财放在招行,行内贡献度的提升对审批通过率和授信额度都有正向作用。
招商银行贷款的通过率不取决于单一条件,而是年龄、招贷分、征信、负债和行内往来共同作用的结果。年龄方面,信用类产品常见执行区间为22—60周岁,部分产品下限可至20周岁或18周岁,经营性产品和抵押类产品上限可适当放宽。通过率方面,招贷分13000以上、征信查询和负债结构正常、与招行有实质业务往来的申请人,通过概率较高;反之则需要先修复短板,而不是反复提交申请。
最终审批结果和额度、利率以银行系统实际评估为准,申请前先查看招贷分、核对征信和负债情况,比盲目尝试更有效率。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3415.html


