
招商银行闪电贷有额度却借不出来怎么办?额度暂停原因及怎么恢复?
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
很多人打开招行APP,看到闪电贷那一栏明明显示着额度,一点"借钱"却直接被拒,或者提示"额度已暂停""暂时无法借款"。第一反应是"我信用没问题啊,怎么突然就不行了"。
其实闪电贷页面上显示的额度,绝大多数是"预授信额度",不是"最终能借到的额度"。银行是根据你过去在招行的存量关系(代发工资、房贷、车贷、大额存款理财、大额信用卡等)先给你一个额度参考,真正每一次提款的时候,系统都会重新查一遍你的最新征信、公积金社保、负债和收入情况,做二次综合审批。
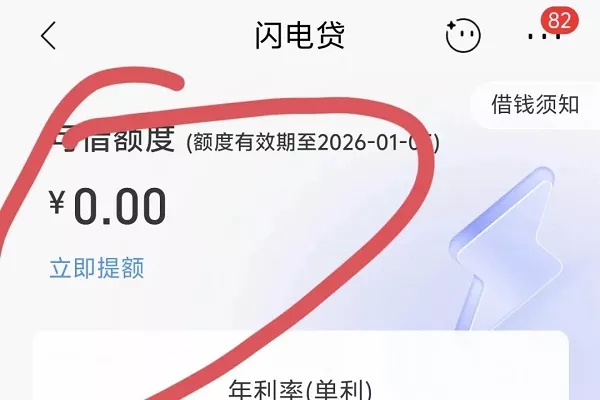
也就是说,预授信只代表"按你以前的资质,你大概能拿到这么多钱";能不能真借出来,要看你现在的资质和当初给你额度时相比,有没有变差。只要中间任何一项出了波动,哪怕你一直按时还款、从来没有逾期,额度也会被隐藏、被冻结、或者提款直接失败。
闪电贷额度被暂停/借不出来的常见原因
一、贷款资金用途违规
这是最常见、也最容易被忽视的一条。闪电贷属于个人消费贷款,合同里明确约定了资金只能用于合法合规的日常消费,严禁流入股市、基金、理财、余额宝等货币基金、买房、还其他贷款、以贷养贷、赌博等用途。
银行会全程追踪资金流水:不仅看你放款那张卡,还会看你把钱转到了哪些账户、有没有被多次转手、有没有流进投资类账户。哪怕你还款一直很正常,只要被监测到资金流向违规,额度就会被直接冻结,甚至收到"涉嫌以贷还贷,额度已暂停"的通知。
有用户把闪电贷钱转去买支付宝基金、有用户把钱借给朋友周转、有用户直接用闪电贷还信用卡,这些行为都在监控范围内。即使你把钱先转到了自己其他银行的储蓄卡,再转去别的地方,银行一样能顺着流水追到。
二、总负债"超标"
银行看的不只是闪电贷本身还得好不好,而是你整体负债和收入的比例。
如果你半年内在外面新借了大量网贷、信用卡刷爆、又加了房贷车贷,导致信用卡已用额度加上所有贷款月供,占月收入的比例过高,系统就会判定你还款风险上升,直接把闪电贷额度隐藏或清零。即使你闪电贷一笔没逾期,也一样会被停。
三、征信出现"硬伤"或"隐形瑕疵"
近期硬查询太多:短期内密集申请网贷、信用卡,征信上留下一堆"贷款审批""信用卡审批"记录,会被系统解读为"你很缺钱"。
新增逾期或当前逾期:哪怕只是晚还了几天,或者其他平台上出现了逾期,都会直接触发额度冻结。
征信信息与实际不符:电审时你回答的工作单位、收入,和征信上显示的不一致,新额度批不下来,原有额度也可能被一起冻掉。
工作/收入状态变化:给你预授信的时候你在上班、有代发工资,等你真要借的时候,工资停了、公积金社保断了,二次审核自然过不了。
四、账户操作被风控
系统会实时监控你账户的安全状态,下面这些行为很容易触发预警:
异地登录后立刻大额提现(比如出差到外地,一登录APP就提一大笔钱)
贷款到账后快速转给多个陌生账户
短时间内频繁切换手机设备登录
还款时转错卡、用不常用账户还款、信息核对错误
身份信息过期没更新
这些操作哪怕不是你故意的,系统也会先把额度临时锁起来,等你确认身份后再解开。
五、和招行的业务往来变弱
闪电贷本来就是招行给自家存量客户的优惠产品。如果你以前是代发工资客户、有房贷车贷、有大额存款理财,额度就比较稳;反过来,工资卡换走了、存款搬走了、信用卡长期不用了、和招行几乎没有业务往来了,系统会把你归为"低价值客户",额度自然收紧。
六、还款后误以为额度会自动恢复
很多人以为"我把这一期还清,额度就立刻恢复了",其实不是。闪电贷每一笔提款都是重新走一遍综合评估,不是还进去立刻就能再借。如果你还款之后中间征信变差了、负债上去了,再借的时候系统评估不通过,额度就直接显示为0,不会因为你之前还得好就自动回来。
七、电审没通过
现在不少人在申请或恢复额度时会接到招行的核实电话,来电显示是招行官方号码,工作日工作时间打来,问的都是你本人、单位、收入、贷款用途这些基础信息。如果你没接到、接了回答和申请材料对不上、或者态度含糊,也会直接被拒。
提款失败时常见的代码分别代表什么
点借款后如果系统报错,常见的几个代码含义大致如下,可以对照着自查:
代码01:整体个人资质不符合当前要求,可能是收入、工作稳定性、信用记录没达到标准。
代码02:负债率过高,名下贷款、信用卡欠款加起来太多。
代码03:征信有问题,比如有逾期记录、不良信用记录。
代码04:和招行的业务往来太少,存款、理财、代发工资这些业务量不足。
代码05:申请信息填错了或者不完整,身份证、联系方式、收入等关键信息有误。
看到代码不用慌,它其实就是系统在告诉你"哪一项不行"。
有额度却借不出来了怎么办
第一步:立刻停手,别再反复点借款按钮
每点一次"申请额度",就是一次征信查询。本来可能只是临时冻结,你反复点、反复查,征信查询记录越来越多,其他银行也会跟着收紧,彻底把自己的路堵死。
第二步:先想清楚自己最近做了什么
对照上面的原因,一条一条过一遍:最近有没有新借网贷?信用卡是不是刷爆了?贷款下来的钱是不是转去了理财、基金、别的贷款?有没有换工作、工资停发?有没有异地登录过?身份证是不是过期了?
第三步:打官方客服或在APP里找在线客服确认原因
不要自己瞎猜。联系招行官方客服,把你的情况说清楚,问清楚是"额度暂时冻结"还是"资质不符合要求"、大概需要等多久、需要补充什么材料。客服会告诉你当前账户的具体状态。
第四步:根据原因针对性处理
如果是资金用途违规被暂停:先按要求把该笔贷款按合同正常结清,不要再把钱转去投资类账户;后续保持合规使用,等待系统重新评估。
如果是负债过高:先把高息网贷结清几笔,把信用卡使用率降下来,等负债比例回到合理范围再试。
如果是征信查询太多:停止一切新的借贷申请,养3—6个月征信,期间按时还款、不新增硬查询,让查询记录慢慢淡化。
如果是账户异常操作/异地登录:在APP安全中心把行程报备好,用常用设备、常用网络登录,过几天再试。
如果是身份信息过期:去APP里把身份证更新一下。
如果是和行业务往来太少:把工资卡、常用储蓄卡搬回招行,适当放一点存款、买一点理财,养一段时间客户关系。
第五步:不要轻信"花钱帮你恢复额度"的中介
闪电贷没有任何第三方中介能帮你内部解冻。凡是说"交手续费就能帮你把额度弄出来""包装一下资质就能下款"的,基本都是骗钱的。
额度被暂停后怎么恢复
账户安全类冻结(异地登录、转错卡、信息过期):一般几天到一两周,信息补全、身份核实通过后就会自动恢复。
征信查询短期暴增、轻微负债超标:养3—6个月是比较常见的周期。期间不新增任何借贷查询、按时还款、把信用卡使用率降下来,系统下次评估时通过率会明显回升。
资金用途违规被标记:需要先把当前贷款按合同正常结清,之后保持长期合规使用、不再出现类似交易,等系统下一轮重新评估才有可能恢复,周期会更长。
征信有逾期记录:要等逾期结清后,用新的正常还款记录慢慢覆盖,通常需要养更久。
恢复期间有几个关键点:
不要再去点其他网贷、信用卡申请,多一次查询就多拖一个月。
保持招行账户活跃,工资、流水、存款尽量走招行。
不要再把贷款资金转去理财、基金、别人账户还贷款。
偶尔用一下,不要让额度长期完全闲置。
如果客服通知你需要补充材料(消费凭证、用途说明),按要求及时提交,不要拖延。
怎么用才能避免闪电贷额度突然被停
贷款到账后按消费用途使用:日常消费、装修、旅游、教育这些场景正常花掉,保留好发票、消费凭证,银行抽查时能拿得出来。
不要快进快出:钱到账当天不要立刻整笔转走,不要立刻转到余额宝、基金、股票账户。
不要用来还其他贷款、不要帮朋友周转大额资金。
负债控制在合理范围,尽量让信用卡已用额度加贷款月供占月收入的比例不要太高。
维护好征信:不逾期、不短期内密集申请借贷、不随便给别人做担保。
保持招行账户的活跃度:代发工资、日常储蓄卡流水、少量存款理财,这些都是你在银行眼里的"权重"。
身份证到期前及时更新,异地出差前在APP安全中心报备行程。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3388.html


