
农行惠农e贷续贷需要什么材料?申请要求条件及办理流程图文版
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
不是所有惠农e贷到期都能办无本续贷。以下几项是硬门槛,先对照一遍再动手准备材料,能省很多无用功。
时间窗口:必须在贷款到期前30日至3日之间申请。太早系统可能还没开放入口,到期前3天内再申请,审批和放款时间不够,容易造成逾期。建议提前一个月启动。
贷款状态要“干净”:当前不能有逾期或欠息,有欠息的要先结清。已经逾期的,续贷申请基本不会被受理,只能转去谈展期或重新分期。
贷款模式要对:无本续贷主要适用于自助循环模式、还款方式为“按月结息、到期还本”的贷款,且贷款余额通常要求大于1万元。如果你的贷款是等额本息或其他还款方式,线上续贷入口可能不会出现。
征信:近2年无“连三累六”逾期,无涉诉、被执行记录。近期查询次数过多、负债明显增加也会影响审批。
年龄和区域:申请人年龄18至65周岁,续贷后年龄加期限不超过65岁;户籍或经营地在农行服务县域范围内。
经营和负债:持续从事农业经营、经营稳定;负债率(含本次续贷金额)通常要求低于70%。
以上任何一条不满足,先别急着提交,补条件或直接联系客户经理问清当地口径。
农行惠农e贷续贷需要什么材料
材料分四类,提前一到两个月准备最稳妥。已婚人士记得配偶的证件也要带上。
身份类:身份证原件、户口簿;已婚需提供配偶身份证和结婚证。
经营类:营业执照或租赁合同、土地承包合同或养殖备案证、近6个月银行流水。如果有最新的生产记录、销售凭证,一并带上,对证明经营真实性有帮助。
信用类:个人征信报告,建议提前自查,发现小额逾期先处理。
其他:原借款合同;房产证、车辆登记证等资产证明。如果这次想提额,需要补充新增的资产证明。
材料准备的同时,顺手做两件事:提前三个月核查征信、修复能修的小额逾期;控制新增负债,信用卡使用率尽量压在80%以内,把负债率降下来。
农行惠农e贷续贷入口和操作步骤
线上是首选,入口找对了操作很快。但入口位置因产品和分行版本不同会有差异,找不到不要反复点。
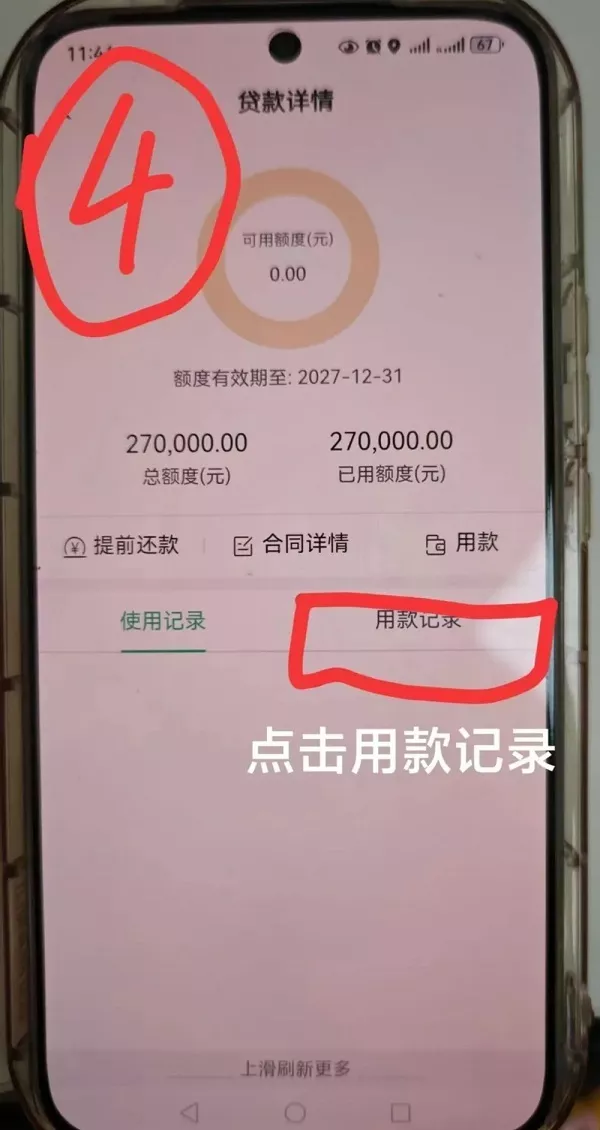
登录农行掌银,进入“贷款”页面,找到“惠农e贷”。点进贷款详情,在“用款记录”或“详情”里找“续贷”或“调整还款计划”按钮。选择延长期限(常见有3、6、9、12个月可选),勾选征信查询授权,上传经营材料后提交。
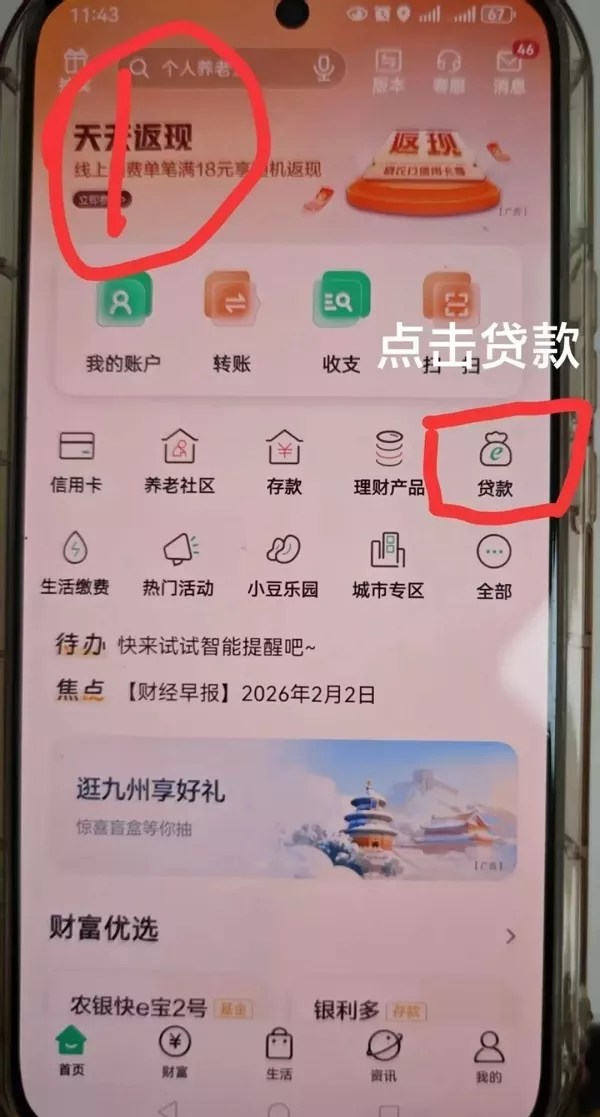
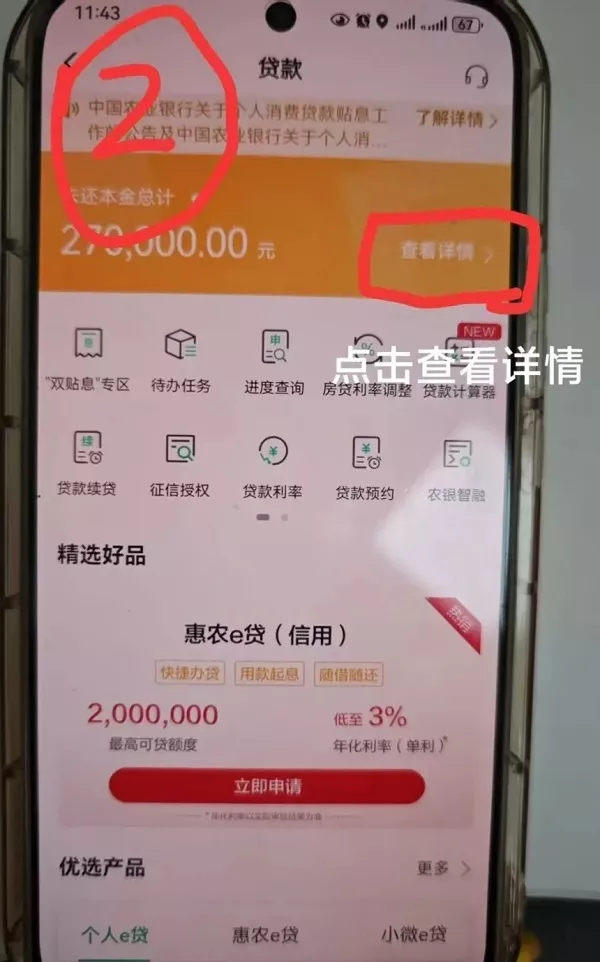
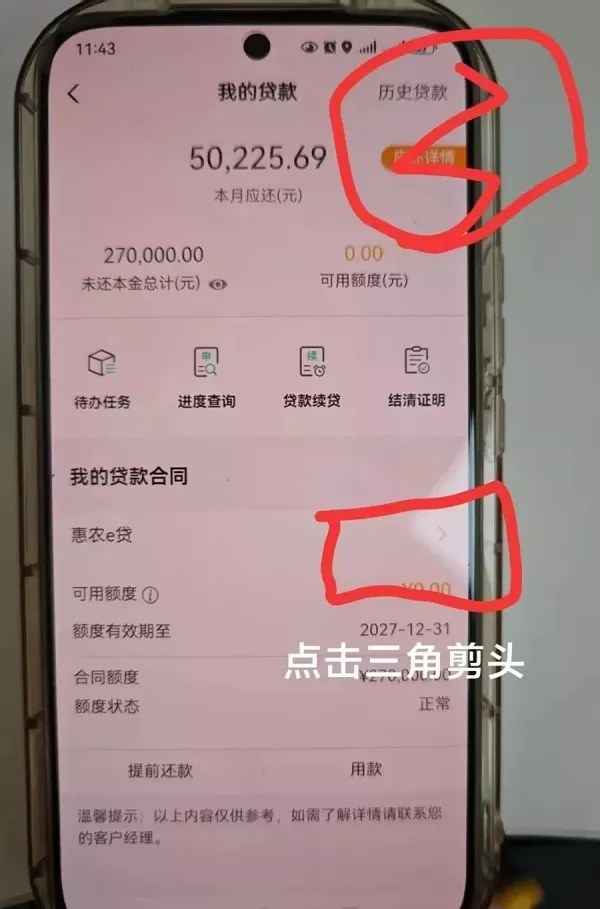
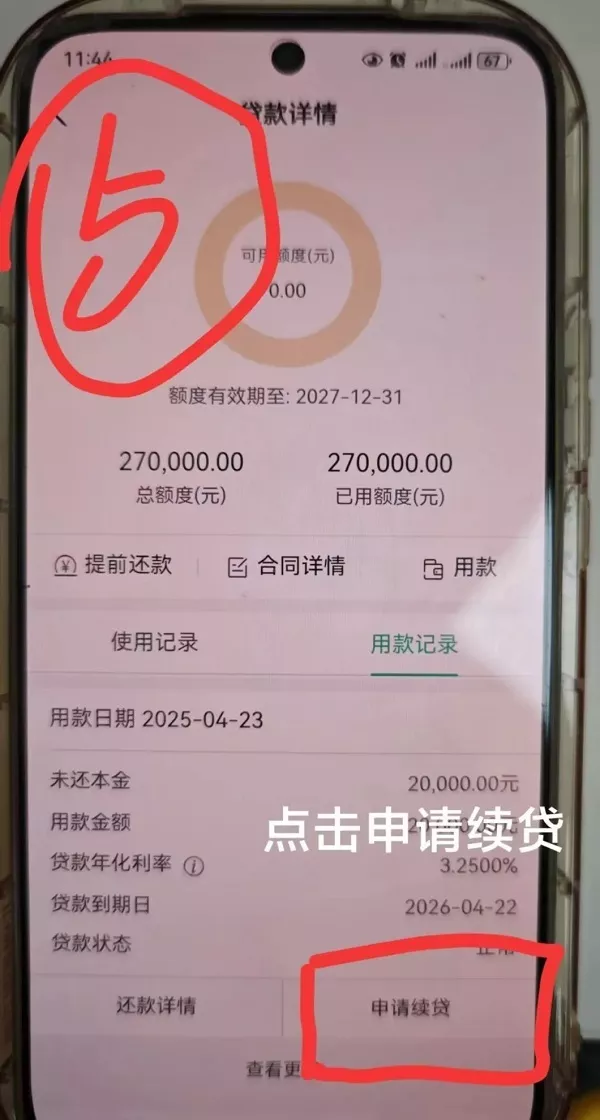
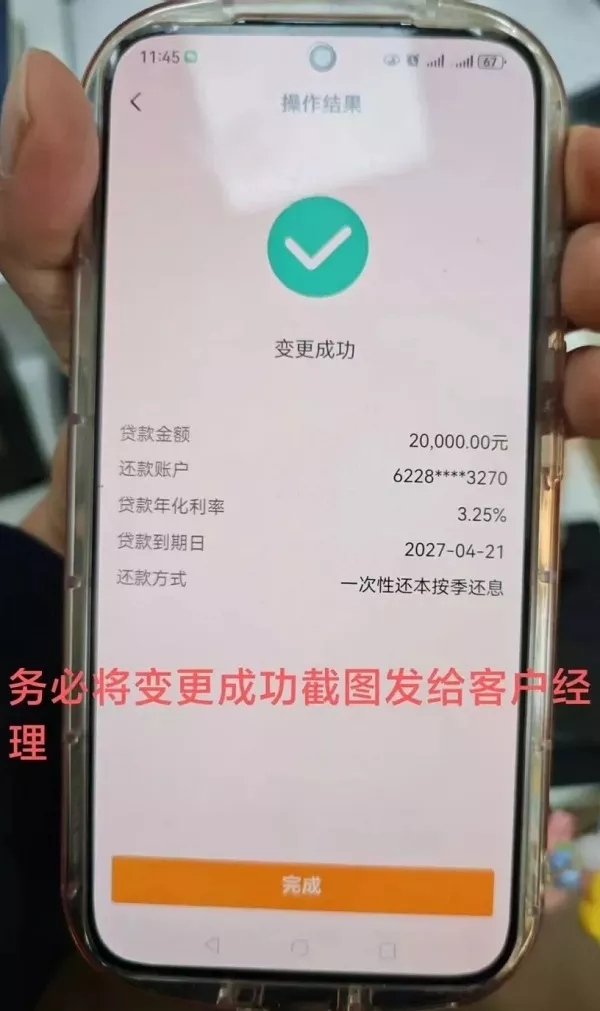
系统自动核验,审批通过后新贷款资金会自动划扣结清原到期贷款,这就是“无还本续贷”的实现方式。放款时效以系统实际处理为准,不同时段可能有差异。
如果掌银里根本找不到续贷入口,常见原因是:不在申请时间窗内、贷款不是自助循环模式、余额不足1万元。这种情况直接走线下,不要连续重复提交。
线上没有入口、或者你想顺便提额,就走线下。流程是:联系原贷款网点的客户经理说明续贷需求,携带上述材料到网点填写续贷申请表,提交生产情况说明。客户经理初审后可能实地查看经营规模变化,审批通过后签订新的借款合同,新贷款发放并结清原贷款。
线下审批需要时间,不要卡在到期前几天才去,提前一个月联系最稳妥。
续贷不成功常见原因和对策
线上没有续贷入口:多半是不在时间窗、非自助循环贷款或余额不足1万。对策是线下申请,或先补足条件。
审批被拒:常见于征信有瑕疵、负债率过高、经营状况下滑。对策是修复征信、降低负债,或提供能说明经营在改善的材料。
无法做无还本续贷:可能是还款方式不是“按月结息、到期还本”,或者已经延期过一次。这种情况需要先结清本金再申请新贷款。
放款慢:系统繁忙或材料不全,联系客户经理补材料即可。
续贷成功注意事项
续贷不是“不用还了”,本金只是往后推,利息要按新合同正常支付。按月结息不能断,一次逾期会影响下次续贷。
续贷后额度可能维持原额,也可能根据经营情况调整,想提额要补充新增资产证明。经营地址、联系方式变了及时通知银行。另外,新贷款的利率按当时政策执行,不一定和原贷款一样,签合同前看清楚。
无本续贷只适用于符合条件的经营类贷款,消费类贷款走不通这条路;所有条件和入口以掌银页面和当地网点答复为准,各地执行口径存在差异。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3403.html


