
银行抽贷可以协商吗?银行抽贷的原因及应对方法
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
银行抽贷后是可以与银行协商的,核心前提是借款人具备真实的还款意愿,能够向银行说明合理的困难原因,并提供具备落地可行性的还款方案。如果是恶意违约、严重违规用款等性质恶劣的情况,协商的成功率会非常低。
通常来说,借款人过往还款记录良好、仅遇到阶段性经营困难、不存在主观恶意违约的情况,协商的空间会更大。常见的协商方向主要有以下几类:
申请还款宽限期:向银行申请一定时长的缓冲周期,期间仅支付利息或暂缓归还本金,用于筹集资金、梳理回款,避免贷款立刻进入逾期状态;
调整还款方式与期限:将原本到期一次性还本的安排,调整为分期还本付息,或是延长整体还款期限,分摊每期还款压力,匹配自身的经营回款节奏;
补充增信申请续贷:如果有额外的房产、存单、理财等资产,或是可以追加资质更优的担保人,可以向银行申请补充担保措施,申请撤销抽贷决定、继续使用授信;
制定个性化还款计划:结合自身资产处置、应收账款回收的进度,制定分阶段的还款时间表,向银行证明长期还款能力,争取银行的认可。
协商过程中有几个关键注意点:收到抽贷通知后要第一时间主动对接银行,不要回避、失联,拖延只会加快银行的催收与处置流程;沟通前准备好经营流水、资产证明、困难说明、还款规划等完整材料,用客观依据支撑协商诉求;提出的方案要贴合自身实际能力,避免提出不切实际的诉求,降低协商成功率。
银行抽贷的常见原因
银行抽贷本质是风控处置行为,核心是银行判定贷款的风险水平上升,需要提前收回资金来控制坏账损失,常见的触发原因主要有以下几类:
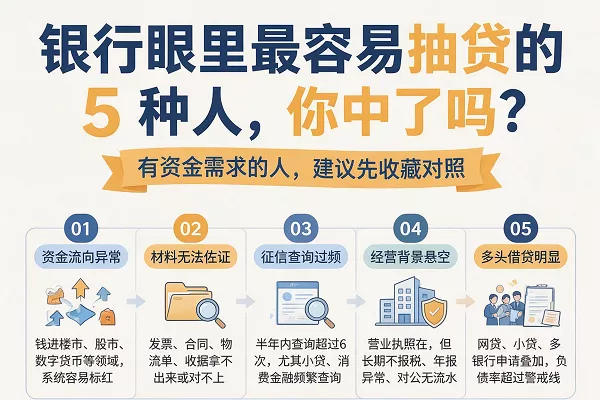
还款能力出现明显下滑:这是最常见的抽贷原因。对于企业客户,若贷后监测中发现企业营收大幅下降、出现连续亏损、核心业务收缩、经营现金流紧张等情况,银行会判定企业还款能力不足;对于个人经营性贷款客户,若收入流水大幅缩水、收入来源失去稳定性,也可能触发抽贷。
贷款资金使用违规:银行贷款均有明确的约定用途,比如经营性贷款仅可用于企业采购、日常经营周转等场景。如果借款人将贷款资金违规流入房地产市场、证券市场、理财投资等禁止领域,或是挪用于其他非合同约定用途,银行在贷后排查核实后,会按照借款合同约定宣布贷款提前到期,要求借款人提前结清全部欠款。
征信与主体资质出现负面信息:如果借款人(包括企业和个人)的征信报告新增逾期记录、短期内负债水平大幅攀升,或是企业出现工商经营异常、税务异常、行政处罚、涉诉被执行等负面信息,会触发银行的风控预警系统。银行会根据风险的严重程度,决定是否要求提前收回贷款。
担保措施价值不足或失效:对于抵押、质押、第三方保证类的贷款,如果抵押物市场价值大幅贬值、质押物出现权属争议,或是担保人的财务状况恶化、不再具备足额担保能力,意味着贷款的第二还款来源无法覆盖风险。此时银行会要求借款人补充担保措施,若无法补充则会启动抽贷流程。
银行授信政策动态调整:银行会根据监管要求、行业风险评估以及自身信贷额度情况,动态调整不同行业、不同产品的授信政策。如果借款人所在行业被划入高风险管控范围,或是对应贷款品类的整体额度收紧,银行也可能对部分存量风险较高的客户进行提前收贷。
银行抽贷后的应对方法
遇到银行抽贷无需过度慌乱,按照合理的步骤有序应对,可以最大程度降低对自身资金链的影响:
先核实具体抽贷原因:第一时间向银行对接人员确认抽贷的具体触发事由,明确是哪一项风控指标出现了问题。如果是信息误判、数据更新不及时导致的误判,及时准备对应的证明材料向银行申诉,纠正风控结论。
主动发起协商沟通:结合自身的资金状况和经营情况,主动向银行提出协商申请。根据抽贷原因针对性制定方案:如果是经营暂时困难,重点争取宽限期和还款方式调整;如果是担保不足,同步准备增信资产的相关材料,申请续贷。
快速盘点可动用资金:同步梳理自身的流动资金、可快速变现的资产、待收回的应收账款等,估算短期内可筹集的资金规模。即便协商不成,也能提前做好还款筹备,避免贷款逾期后产生罚息、加重信用损伤。
合规衔接替代资金:如果银行坚持抽贷、协商空间有限,可以同步对接其他正规金融机构的合规授信产品,在符合监管要求的前提下完成资金衔接。注意规避高息、不合规的短期过桥资金,防止债务成本进一步攀升、放大资金风险。
同步优化经营与资金管理:如果抽贷是由经营下滑、资金管理不规范导致的,要同步调整经营策略,缩减非必要支出,聚焦核心业务的回款;同时规范后续的资金使用,维护好个人和企业的信用记录,为后续恢复授信或申请其他贷款打好基础。
如何提前预防银行抽贷风险
相比于抽贷发生后再应对,提前做好风险防控能够更稳妥地保障资金稳定,减少突发状况的影响:
规范使用贷款资金:严格按照借款合同约定的用途使用资金,保留对应的交易合同、付款凭证、发票等材料,积极配合银行的贷后检查工作,切勿违规挪用贷款资金。
维护良好的信用与经营资质:按时足额还款,避免出现逾期记录;合理控制整体负债水平,不要在短期内频繁申请贷款。企业主体要保持正常的工商年报、税务申报,避免出现经营异常、行政处罚等负面记录。
关注担保状态变化:定期关注抵押物的市场价值变动,若担保人出现财务状况恶化等情况,及时与银行沟通,必要时提前补充其他担保措施。
提前规划资金周期:在贷款到期前提前筹备续贷相关事宜,经营状况稳定时可申请备用授信,避免单一银行的政策调整直接造成资金断链。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3379.html


