
银行抽贷是什么意思?银行抽贷断贷新规及对企业的影响
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
抽贷指的是银行在贷款合同约定的到期日之前,依据合同相关条款,单方面宣布贷款提前到期,要求借款人提前归还全部贷款本金的行为,该行为通常由银行主动发起。抽贷与断贷的区别:
抽贷:核心是“收回已放出的资金”,针对尚未到期的存量贷款,要求提前结清本金。
断贷:核心是“不再提供新的资金”,指银行拒绝向借款人发放新贷款,或不予办理续贷业务。
二者同属于信贷收紧行为,但性质与影响路径完全不同。
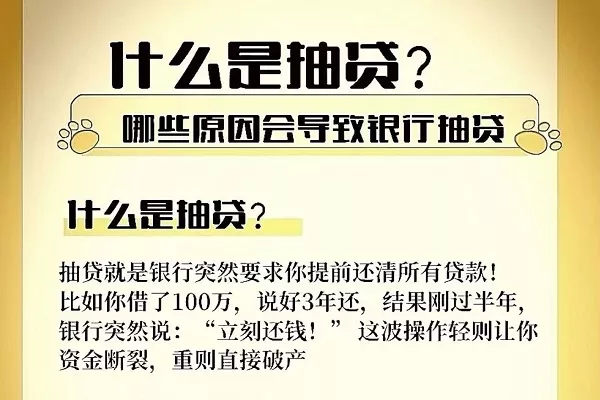
银行之所以会采取抽贷措施,核心逻辑是风控避险。银行会通过风控系统持续跟踪借款人的信用记录、负债水平、经营状态等信息,一旦监测到借款人出现经营状况实质性恶化、信用记录严重变差、还款能力大幅下降等较高风险信号,为了避免坏账损失,就会选择提前收回贷款。
银行抽贷断贷新规核心要求
针对过往抽贷断贷存在的随意性强、缓冲期短、破坏性大等问题,现行规范对金融机构的信贷行为设置了明确约束,核心可以概括为三项关键要求:
禁止无正当理由抽贷断贷
在以下三类场景中,银行不得单方面终止贷款:
借款人经营状况未发生实质性恶化,仅出现临时性波动;
抵押物价值出现短期波动,且跌幅未超过15%;
借款人积极配合银行完成临时性财务调整,还款意愿与能力稳定。
此外,银行不能因股东个人债务等关联方风险随意牵连独立经营的企业,也不能仅凭行业政策调整就对企业执行“一刀切”式抽贷。
必须履行提前通知与方案告知义务
银行若作出抽贷决定,需要提前30天向借款人送达书面告知文件,文件中必须清晰说明终止贷款的理由与合同依据,同时要为借款人提供至少两种替代融资方案,保障借款人有充足的缓冲时间筹措资金。
违规抽贷需承担相应责任
如果银行未遵守规范要求违规抽贷,借款人有权主张自身合法权益,包括要求银行继续履行原贷款合同、赔偿因违规抽贷造成的直接经济损失,以及申请修复因此受损的征信记录。
常见的违规抽贷场景包括:经营贷续贷时单方面大幅提高利率、追加抵押物导致借款人无法续贷;抵押物小幅贬值就以“担保不足”为由抽贷;因关联主体风险直接冻结正常经营企业的贷款等。
银行抽贷对企业的影响
银行抽贷对企业的冲击具有极强的破坏性,是企业经营中最致命的风险之一,具体影响体现在以下几个方面:
第一,直接引发资金链断裂风险。企业贷款规模通常较高,少则数百万,多则数千万甚至上亿元。突然被要求一次性结清全部本金,企业很难在短时间内筹措足额现金,绝大多数情况下会直接陷入债务危机,流动性枯竭后便会走向经营停摆甚至破产。相关数据显示,因银行突然抽贷导致的企业破产率出现明显上升,是中小企业经营失败的重要诱因之一。
第二,波及范围覆盖全产业链。抽贷引发的危机不止停留在企业自身,还会向上下游传导:上游供应商货款无法按时结算,下游订单无法按期交付产生违约赔偿,员工薪资发放出现困难,严重时会引发区域性的连锁经营风险。
第三,长期信用与经营能力受损。抽贷会直接影响企业征信记录,后续再向其他金融机构融资的难度会大幅提升;同时企业为了筹措还款资金,往往需要折价变卖资产、削减研发与市场投入,长期竞争力会受到不可逆的损伤。
从行业分布来看,房地产、光伏、新能源汽车、建筑施工、农副食品加工等资金密集型、周期型行业受抽贷冲击的影响更为显著,行业景气度下行阶段更容易出现集中抽贷现象。
企业如何防范抽贷断贷风险
面对抽贷风险,企业提前做好防范远比事后补救更重要,可从三个核心方向搭建风险防线:
首先,建立规范的银企对接机制。指定专人或专门团队负责与银行的沟通对接,所有涉及贷款条款、风控要求的重要沟通,都要留存书面确认记录,避免因信息传递偏差引发风控误判。
其次,布局多元化融资渠道。避免过度依赖单家银行的贷款,建议与2-3家银行保持稳定的授信合作关系;同时可结合自身情况拓展股权融资、供应链金融等多元融资方式,降低对银行信贷的单一依赖。
最后,维持稳健的财务基本面。合理控制资产负债率,避免高杠杆盲目扩张;保持良好的信用记录,按时履约还款,持续优化经营数据,降低银行的风险评级。
抽贷发生后的自救应对措施
如果已经遭遇抽贷,企业可以根据影响程度采取对应的自救方案:
轻度影响:临时性抽贷通知 - 第一时间向银行提交贷款展期申请书,同步附上近期财务报表、经营流水等材料,证明自身还款能力稳定,申请延期还款。按照规范要求,银行需在收到申请后的规定工作日内给出正式回复。
中度影响:部分贷款额度被冻结 - 整理好原始贷款合同、额度冻结通知、已尝试的替代融资方案等完整材料,向金融监管部门提交违规举证材料,主张银行恢复相应的授信额度。
严重影响:全面断贷且涉嫌违规 - 完整留存所有沟通记录、书面文件与损失凭证,若银行未履行提前通知义务或无正当理由抽贷,可通过法律途径主张权利,要求银行继续履行合同,并承担相应的违约赔偿责任。
总体来讲,抽贷是影响企业资金安全的重大风险,但随着信贷行为规范的完善,随意抽贷的空间正在被压缩。对企业来说,既要认清抽贷的风险本质,做好日常财务与融资管理,也要知晓相关规则边界,在遭遇不规范信贷行为时,依法维护自身的合法权益。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3381.html


