招商银行闪电贷关闭授信额度还能用吗?额度消失了怎么恢复?
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
关闭授信额度后,闪电贷不能直接继续使用。一旦在招商银行App里操作了"关闭额度",原有的授信协议就终止了,可借额度会清零,无法再直接提款。如果之后还需要用,得重新走申请流程,由系统根据当前的个人资质重新评估额度、利率和期限,评估通过后才能获得新的授信。
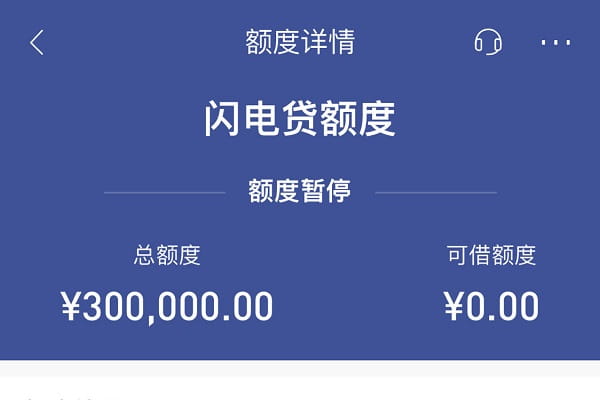
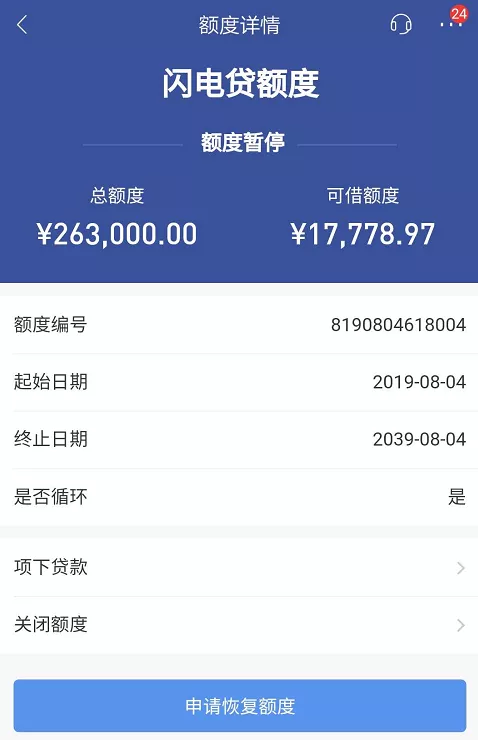
这里要区分两种情况:一种是你主动关闭额度,另一种是系统显示"额度暂停"但总额度还在。主动关闭是用户自己在App里操作终止授信,关闭后额度记录还在但不可用;而额度暂停通常是系统风控触发的临时状态,页面上总额度数字仍然显示,只是可借额度变为0,这种情况不一定需要彻底关闭重开,部分用户还清后等待几天就能自动恢复。
另外,关闭额度有一个前提条件:闪电贷名下没有未结清的分期账单,或者已经全部还清。如果还有正在还款中的借款,是无法操作关闭额度的,必须先把欠款结清。
闪电贷额度为什么会突然消失或暂停
很多用户遇到的并不是自己主动关闭,而是打开App发现可借额度变成了0,页面提示"额度暂停"。常见原因有以下几种:
第一,贷款到期结清后系统自动暂停。闪电贷支持循环额度,在额度有效期内还款后通常可以自动恢复并重复使用。但如果授信期限到了,或者某笔贷款结清后系统重新评估时认为当前资质有变化,就可能出现可借额度归零、显示额度暂停的情况。有用户反馈自己30万额度到期还清后,可借额度直接变成0,就是这种情形。
第二,贷款用途违规被风控拦截。闪电贷的资金只能用于合法消费或企业经营周转,严禁流入股市、期货、房地产、理财等投资领域。如果银行监测到资金被挪用于禁止用途,会立即暂停额度,甚至要求提前归还贷款。比较常见的踩坑场景是:贷款到账后没有取现到其他银行卡,而是直接用招行卡刷卡消费,或者资金转入证券账户,被系统识别为用途异常。
第三,个人资信状况发生变化。闪电贷的授信是动态评估的,系统会不定期查看你的征信、负债、还款记录等。如果近期征信查询次数过多、负债率上升、出现逾期,或者收入流水下降,都可能导致额度被暂停或调低。
第四,账户异常或风险触发。比如银行卡状态异常、身份信息过期、系统检测到可疑交易等,也可能临时冻结额度。
闪电贷额度消失了怎么恢复
针对不同原因,恢复方式也不一样,以下是几种常见的解决路径:
关闭后重新申请
这是最直接、也是很多用户实测有效的方法。操作路径是:打开招商银行App,进入"我的贷款",找到"额度记录",进入闪电贷额度详情页,先点击"关闭额度",确认关闭后,再回到闪电贷申请入口重新提交申请。系统会根据你当前的资质重新审批,通过后就能获得新的可借额度。
需要注意的是,重新申请不代表一定能通过,也不代表额度和原来一样。如果是因为用途违规被暂停,关掉重开之前最好先确认违规事项已经处理完毕,否则重新申请也可能被拒。
等待系统自动恢复
如果是结清后系统临时暂停,且本身资质没有问题,部分用户反馈还清后等待几天到几周,额度会自动恢复。这种情况不需要主动操作,定期打开App查看即可。但如果等了较长时间(比如超过一个月)仍未恢复,建议主动采取其他措施。
联系客户经理或网点柜台
如果是被风控暂停、自己不清楚具体原因,或者关闭重开后仍然无法获得额度,可以联系招商银行的客户经理,或者携带身份证到线下网点柜台,让工作人员帮忙查询额度暂停的具体原因。有些情况下,经理解除风控标记后,额度就能恢复。尤其是用途违规导致的暂停,和经理沟通说明情况、提供消费凭证,可能比自己反复在App上操作更有效。
关闭后重新申请,额度会变吗
会变,而且变化方向不确定。关闭后重新申请,系统是按照你当前的最新资质重新评估的,所以新额度可能比原来高、可能比原来低,也可能直接审批不通过。
有用户分享自己的经历:原来20万额度,关闭重开后变成8.8万,再关再开变成1万;也有用户原来1万,重开后涨到20万。这说明额度高低完全取决于重新评估时的综合评分,包括你的代发工资情况、征信记录、负债水平、与招行的业务往来(比如存款、理财、信用卡使用情况)等。
因此,不建议为了"试试能不能提额"而频繁关闭重开。每次重新申请都会触发一次征信查询,短期内多次查询反而可能影响审批结果。如果当前额度够用,没必要主动关闭;如果确实想提额,更稳妥的方式是保持良好的用款和还款记录、降低负债、增加在招行的资产沉淀,等系统自动提额。
如何避免闪电贷额度被暂停
了解了原因和恢复方法后,更重要的是日常做好维护,避免额度突然消失:
第一,严格按约定用途使用资金。提款后建议先将资金取现或转到本人其他银行卡,再用于日常消费,不要直接用收款的招行卡进行投资类交易,也不要把资金转入证券账户、房地产开发商账户等敏感账户。保留好消费凭证,以备银行抽查。
第二,维护良好的征信记录。按时还款,避免逾期;短期内不要频繁申请信用卡或贷款,控制征信查询次数;信用卡使用率不宜过高,建议保持在合理区间。
第三,保持稳定的还款能力。银行最看重的是稳定的收入来源,如果工资是招行代发,对额度维持和提升很有帮助。同时注意控制整体负债率,不要在多家银行同时有大额消费贷。
第四,保持账户状态正常。及时更新身份证信息,确保银行卡、手机号状态正常,避免因账户异常触发风控。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3289.html