顺德农商银行建房贷款容易通过吗?利率流程、还款方式及客服电话
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
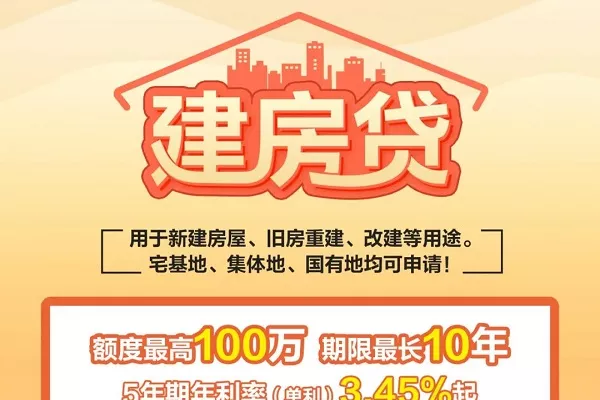
建房贷是顺德农商银行推出的个人建房专项贷款,最高100万,年化3.0%-4.5%,最长可贷10年,专门面向在自有土地上新建、重建、改建或翻建自住住房的人群。担保方式灵活多样,保证、抵押、质押均可选择,提前还款免利息,还款方式支持先息后本或等额本息,切实降低建房资金压力。特别适用于农村宅基地或国有建设用地上有建房需求、但短期资金周转困难的家庭,帮助有建房意愿的人群快速实现安居梦想。
一、顺德农商银行建房贷产品详情
贷款额度:单笔最高100万元;纯信用方式额度为30万-50万元
年化利率:3.0%-4.5%
贷款期限:最长10年
还款方式:支持先息后本或等额本息两种方式,灵活选择
提前还款:提前归还免利息,无违约金负担
担保方式:灵活多样,保证、抵押、质押均能选择
办理方式:线下网点申请,银行专人对接服务
放款时效:手续齐全、符合条件后按合同约定放款至专用账户,专款专用
审核方式:多维度综合评估,核查资料真实性、信用状况、还款能力及建房合规性
二、顺德农商银行建房贷申请条件&准入要求
年龄要求:年满18周岁且不超过65周岁的完全民事行为能力自然人
准入地区:房屋位于佛山辖区内(含禅城、南海、顺德、三水、高明),主借人具备佛山或广州户籍
土地要求:拥有合法宅基地使用权或国有土地使用权,需提供集体土地使用证或不动产权证
建房合规性:拟建造房屋已取得合法有效审批手续,具备合规建房条件
收入要求:有稳定的收入来源,务农、个体经营、务工均可,能提供银行认可的收入流水或资产证明
适用人群:房产权属人及其直系亲属均可申请
三、顺德农商银行建房贷征信要求
信用记录:个人信用记录良好,过往无不良信贷记录
负债情况:收入负债比处于合理范围,具备稳定的还款能力
查询要求:近期无频繁多头借贷查询记录
逾期要求:无当前逾期,历史逾期记录轻微且已结清
四、顺德农商银行建房贷申请材料
本人及家庭成员的户口本、身份证
建房审批全套文件及合规建房手续
集体土地使用证或不动产权证
收入证明材料(代发工资流水、经营收入证明等)
名下资产证明(如有)
五、顺德农商银行建房贷申请流程操作步骤
第一步:提交申请 准备齐全建房审批全套文件及相关资料,包括本人及家庭成员户口本、身份证、收入证明、资产证明等,向当地网点提交贷款申请。
第二步:银行审核 银行对申请资料展开全面审查,核实资料的真实性、完整性与合规性,通过查询个人征信报告、分析还款能力、考量收入稳定性与负债情况等多维度评估借款人资质。
第三步:合同签订 审核通过后,银行通知借款人携带有效身份证件到网点进行面签,正式签订贷款合同。
第四步:抵押办理(如有) 若贷款以宅基地上房产或其他个人名下资产作抵押担保,借款人配合银行办理相关抵押登记手续。
第五步:银行放款 上述手续全部办理完毕且符合放款条件后,银行按照合同约定将贷款资金发放至专款专用账户,确保建房资金专款专用,保障建房工程顺利开展。
六、顺德农商银行建房贷常见问题
问题1:建房贷可以用来做什么?答:贷款资金专门用于自住房建设,包括购买建筑材料(水泥、钢筋、瓷砖等)、支付施工人工费用、房屋设计及报建相关支出,不得挪作他用。
问题2:没有商品房可以申请建房贷吗?答:可以。建房贷专门针对自建房人群设计,不需要购买商品房,只要在自有宅基地或国有建设用地上有合规建房手续即可申请。
问题3:建房贷和普通房贷有什么区别?答:普通房贷用于购买商品住房,建房贷则是支持在自有土地上新建、重建或翻建自住房屋,属于住房建设类专项贷款,用途和适用场景完全不同。
问题4:提前还款真的没有利息吗?答:是的,建房贷支持提前还款且免利息,借款人手头资金宽裕时可随时提前归还,无额外违约金负担。
问题5:直系亲属可以帮忙申请吗?答:可以。房产权属人的直系亲属均可作为主借人申请,适合子女为父母旧房重建出资的家庭情况。
问题6:纯信用方式能贷多少?答:纯信用方式额度一般为30万-50万元,具体额度根据个人资质综合评估确定;选择抵押或担保方式,额度最高可达100万元。
问题7:务农或个体经营能申请吗?答:可以。只要有稳定的收入来源,务农、个体经营、务工等均可申请,银行会结合实际经营或收入情况综合评估还款能力。
七、顺德农商银行建房贷的优势及特点
额度高:最高可达100万元,充分满足建房资金需求
利率低:年化利率3.0%-4.5%,低于普通信用贷款
期限长:最长可贷10年,月供压力小,还款节奏从容
还款灵活:先息后本或等额本息自由选择,匹配不同收入节奏
提前还款无成本:提前归还免利息,资金安排更自由
担保方式多样:保证、抵押、质押多种方式可选,适配不同客户条件
受众广:房产权属人及直系亲属均可申请,务农、个体、务工均可准入
专款专用:资金直接用于建房,流程清晰透明
八、顺德农商银行建房贷最新政策
建房审批合规即可受理,具体情况可灵活商议
优质客户可享受更优惠的利率与更高的额度
针对自建房重建、改建需求持续优化服务流程,提升审批效率
九、实操技巧建议及真实案例
办理技巧与注意事项
提前准备建房审批手续:建房合规性是审核重点,申请前务必确认房屋建设已取得完整审批文件,避免因手续不全影响审批进度。
优化征信再申请:申请前自查征信,确保无当前逾期,近期不要频繁申请信用卡或其他贷款,减少多头查询记录,有助于提高审批通过率。
收入证明充分展示:除工资流水外,有经营收入、租金收入、村集体分红等都可作为还款能力证明,材料越充分,额度评估越有利。
合理选择担保方式:有房产可抵押的建议选择抵押方式,额度更高、利率更优;无抵押物可选择保证或质押方式,灵活适配自身条件。
提前规划还款节奏:建房初期资金紧张可选先息后本,降低前期月供压力;收入稳定可选等额本息,总利息更少。
善用提前还款政策:建房贷提前还款免利息,手头有结余时可提前归还部分本金,有效减少总利息支出。
真实客户案例
案例一:梁小姐为父母重建旧房
梁小姐父母住在90年代修建的老房子里,红砖粗石、斑驳痕痕,每逢下雨墙面渗水严重,安全隐患明显。梁小姐本人新婚不久,工作时间尚短,手头存款不足,父母也不愿给她增加压力。经银行客户经理介绍,梁小姐申请了50万元建房贷,期限10年。审批通过后,旧房顺利拆除重建,父母很快住上了安全舒适的新房,每月还款压力在梁小姐承受范围内,孝心与生活品质双双实现。
案例二:陈叔35万重建渗水老屋
南海区陈叔家的老屋建于1990年代,每逢雨季屋内就渗水,墙面发霉、家具受潮,一家五口住着既不舒服又担心安全。陈叔是本地务农家庭,有稳定的集体分红和农业收入,但一次性拿出三五十万重建资金仍有压力。申请35万元建房贷,分8年还清,月供不到2000元,对家庭日常开支几乎没有影响。从提交资料到放款前后不到两周,新房顺利封顶,一家五口终于住上了宽敞明亮的新楼房。
案例三:梁大叔分红款不够用建房贷补缺口
梁大叔家所在村居征地后拿到一笔分红款,原本打算用这笔钱重修老房。开工后发现建材价格和人工成本持续上涨,分红款刚好够覆盖基础支出,如果想用更好的建材和装修,资金就出现了缺口。梁大叔一开始打算提前支取存了大半年的定期存款,经网点经理推荐后申请了建房贷。这样既保住了定期存款的利息,又用贷款补上了建材升级的资金缺口,还可以将新房多出的房间出租,用租金收入来支付贷款利息,一举多得。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3276.html