借呗有额度怎么借不了?放款失败原因、解决方案及如何避免
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
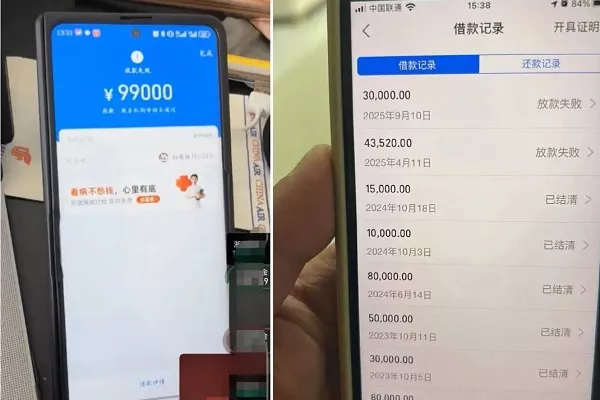
打开借呗看到页面上明明白白显示着额度,可一点击借款,却弹出"放款失败"或"本次申请失败"。有额度却借不出来,到底卡在哪了?
为什么借呗有额度却借不出来
借呗页面上显示的额度,只是一个预授信参考值,不是"保证能借到"的承诺。
每次你点击"借款",系统都会根据你此时此刻的综合资质重新做一次风控审核,还要对接资金方校验。如果某些指标触碰了风控红线,即使页面还显示着额度,借款也会失败。这就好比信用卡有额度,但刷卡时可能因为风险交易被拦截——道理是一样的。
所以,"有额度"只代表你通过了初步准入,不代表每一笔借款都能顺利到账。
借呗放款失败的常见原因
根据大量用户反馈,借呗"有额度借不出来"绝大多数是因为触发了以下某条或某几条风控线:
征信方面出了问题
这是最核心、最常见的原因,别觉得没逾期就万事大吉:
近期有逾期记录:不光是借呗本身,信用卡、花呗、其他网贷逾期,哪怕只逾期一天,只要上了征信,放款就可能直接被拒。
征信查询次数"爆表":近3个月内频繁申请贷款或信用卡、到处点"测额度",导致征信报告上"贷款审批"查询记录密集。一般来说,近3个月查询超过6次就容易被判定为高风险。
其他平台有逾期:即使不是借呗逾期,只要在正规平台有逾期记录上了征信,借呗审核时也能看到,从而拉低整体信用评分。
系统会直接判定你"极度缺钱""到处借钱""还款能力不稳定",从而拒绝本次借款。
个人负债率过高
不是你没还款能力,是平台怕你还不起:
信用卡使用率长期超过80%,长期刷爆、分期堆积;
名下多头借贷,同时借多家网贷、小额贷款;
房贷、车贷加上各类信贷,每月还款金额远超月收入;
整体负债超过70%,有的平台系统就会判定"还款压力过大"。
系统风控测算后,觉得你违约风险偏高,就算有额度也会暂停放款。这里有个隐蔽的陷阱:即使你其他平台的贷款都按时还款、没有逾期,但只要笔数多、金额大,借呗的放款也会受限。
账户状态异常
很多人忽略账号问题,偏偏这是高频雷区:
身份证等实名信息过期后长期不更新,账号基础信息失效,系统可能限制借款功能;
频繁更换登录设备、切换网络、异地登录,系统会判定账户存在被盗风险;
有过刷单、虚假交易、频繁大额退款、套现等违规操作;
绑定的银行卡挂失、冻结,或银行预留手机号换了没同步更新,放款时钱打不进卡;
账号长期闲置,突然申请大额借款,也会触发风控。
系统判定账户存在安全风险,为了管控资金,会直接关闭放款通道。
借款用途不合规
借呗属于消费信贷产品,资金严禁用于购房、炒股、投资、理财、偿还其他贷款等非消费领域,只能用于日常消费,比如买家电、旅游、装修这些。
如果申请时填写的用途模糊,或者系统通过其他方式判断你可能把钱用到了违规地方——比如刚放款就转到股市账户,之前的借款可能没问题,但下次再借就可能被限制。平台对资金流向的监控越来越严,不要抱着侥幸心理。
系统与技术因素
这类问题通常不是你的过错:
放款机构当日额度已用完;
银行通道正在维护或系统升级;
支付宝APP版本过旧或网络环境不佳;
单笔借款金额超出规定范围,或同时借款笔数超限。
遇到这种情况,一般不是你的资质问题,换个时间重试即可。
频繁反复操作触发风控禁闭
很多人失败了一次立马不信邪,非得再操作一次,连续干好几次。这样操作的后果是:直接风控进入禁闭期,也就是常说的"小黑屋"。通常第一次进是1个月,再次违规可能延长到3个月,严重的甚至6个月以上。越急着点越糟糕,页面上甚至会显示"X月X日后可用"。
借呗放款失败的解决方案
遇到放款失败先别慌,更不要反复点击尝试。按照下面的步骤一步步排查,多数情况都能解决:
第一步:自查征信,找到"扣分项"
先查询个人信用报告,重点看三个方面:
最近3个月有多少次"贷款审批"查询;
当前未结清的贷款有几笔、总负债是多少;
信用卡使用率是否超标、有没有逾期记录。
找到具体问题后,才能有针对性地改善,而不是盲目反复申请。
第二步:对症下药,优化资质
| 问题类型 | 解决方向 |
|---|---|
| 查询次数过多 | 立即停止所有贷款和信用卡申请,养3到6个月,让查询记录自然被覆盖 |
| 负债率过高 | 优先结清小额、高息贷款,把信用卡使用率降到50%以内,减少多头借贷 |
| 有逾期记录 | 立即还清所有逾期欠款,之后保持良好还款记录至少3到6个月 |
| 账户行为异常 | 固定常用手机和网络环境,不频繁修改个人信息,杜绝违规操作 |
| 资金流向问题 | 确保借呗资金用于日常消费,不直接转入投资账户或还贷 |
| 身份信息过期 | 在支付宝"我的—设置—身份认证"中检查并更新身份信息 |
| 银行卡异常 | 检查银行卡状态,不行就换一张常用的、状态正常的银行卡 |
第三步:保持良好使用习惯
适当使用支付宝进行日常消费(缴费、购物、转账),证明你是真实活跃用户;
完善芝麻信用中的个人信息(学历、职业、车辆等),但不要频繁修改;
如有条件,可以购买一些支付宝里的低风险理财产品,展示资产实力;
所有现有贷款和信用卡按时还款,绝不轻易逾期。
第四步:耐心等待系统重估
借呗的风控系统是定期动态评估的,通常每月或每季度更新一次。改善资质后,不要频繁点击借款测试,否则每次测试又会留下新的查询记录。一般等待1到3个月,系统会自动重新评估你的资格。
如果是系统维护或当日额度用完这类临时问题,稍等几个小时或隔天再试即可,系统恢复后通常就能正常放款。也可以尝试在工作日上午等时段申请。
放款失败后多久能恢复
恢复时间没有统一标准,完全取决于导致失败的具体原因:
征信查询过多:建议3到6个月内不要再申请任何新的信贷产品;
有逾期记录:还清后保持良好还款记录至少3到6个月;
负债率过高:负债结构改善后,通常1到3个月系统会重新评估;
账户状态异常:更新信息、更换正常银行卡后即可立即重新尝试;
系统临时问题:几小时到隔天即可恢复;
被风控关进禁闭期:第一次通常1个月,再次违规可能3个月甚至6个月以上。
如何避免借呗放款失败
为了避免以后再遇到有额度借不出来的情况,平时就要注意以下几点:
第一,珍惜每一次信用行为。按时偿还各类贷款和信用卡,哪怕只是某一笔借款逾期,也可能导致多处额度无法使用。正规平台都会上征信,一旦在一家平台逾期,其他平台也会发现信用风险。
第二,理性申请,不要到处"测额度"。选择1到2家正规平台,避免短期多次提交借款申请。频繁申请会让系统认为你"非常缺钱""还款能力不稳定",就算只是点了一圈"测额度"没真借钱,也可能导致借呗被关停。
第三,控制负债水平,借款前评估还款能力。保持良好的收支结构,不要让整体负债超过安全线。信用卡使用率尽量控制在合理范围,不要长期刷爆。
第四,规范使用支付宝,保持账户稳定。不参与刷单、套现等违规操作,在常用设备上登录,不频繁更换手机号和设备,身份信息过期后及时更新。
第五,借款用途要合规。老老实实按日常消费用途借款,不要把资金流入股市、楼市或用来还其他贷款,平台对资金流向的监控越来越严。
只要找到具体原因并对应处理,大部分人后续都能恢复正常使用借呗。记住一个核心原则:有额度不等于一定能借到,每次借款都是一次全新的审核,保持良好的信用和用款习惯,才是最稳妥的办法。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3239.html