东海农商银行商户贷申请条件及利率额度,客服电话及办理流程
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
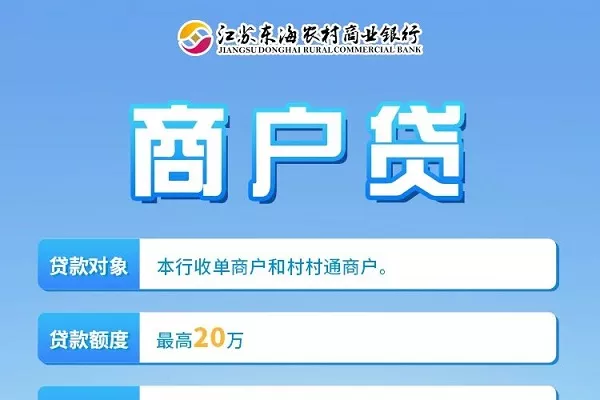
东海农商银行商户贷是一款最高20万元、年息6.6%的经营性信用贷款,由江苏东海农村商业银行面向本行收单商户和村村通商户推出。该产品具有授信期限长、随用随贷、按天计息、办理便捷的特点,一次授信最长可用3年,资金随借随还,有效满足商户日常经营中的小额、高频资金周转需求。特别适用于临时进货补货、短期资金垫资、经营应急周转等场景。
一、东海农商银行商户贷产品详情
贷款额度:最高20万元
贷款利率:年息6.6%
贷款期限:授信期限3年,随用随贷,循环使用
还款方式:随借随还,按天计息,支持到期一次性还本付息
办理方式:线上申请与线下网点办理相结合
担保方式:信用贷款,无需抵押担保
二、东海农商银行商户贷申请条件&准入要求
贷款对象:本行收单商户和村村通商户
收单商户条件:近三月为本行优质收单商户
村村通商户条件:近三月月均交易笔数在100笔以上
准入地区:东海农商银行服务辖区内正常经营的商户
经营要求:持有有效营业执照,经营状态正常,有固定经营场所
身份要求:申请人为经营主体的实际经营者或法定代表人
三、东海农商银行商户贷征信要求
逾期要求:借款人近两年内无严重逾期记录,当前无逾期贷款
信用要求:无恶意拖欠行为,未被列入失信被执行人名单
负债要求:个人负债水平在合理范围内,具备按期偿还贷款本息的能力
其他要求:无重大不良信用记录,无违法违规涉案记录
四、东海农商银行商户贷申请材料
借款人有效身份证件
经营主体营业执照
本行收单商户或村村通商户交易流水证明
经营场所证明材料
贷款用途说明
五、东海农商银行商户贷申请流程操作步骤
确认资格:确认本人为本行收单商户或村村通商户,且交易数据满足准入条件
提交申请:通过手机银行线上提交贷款申请,或前往就近网点办理
资质审核:银行系统自动核验商户收单交易数据、征信记录及经营状况
审批授信:审核通过后核定授信额度,授信期限最长3年
签约用款:借款人签署借款合同后,即可通过手机银行自主提款
按时还款:按实际用款天数计息,到期归还本息,可随时提前还款
六、东海农商银行商户贷常见问题
Q1:商户贷最高能贷多少钱?A:商户贷最高授信额度为20万元,具体额度根据商户的收单交易流水、信用记录等综合评估确定,交易越活跃、信用越好,获批额度越高。
Q2:什么是本行收单商户和村村通商户?A:本行收单商户是指使用东海农商银行收单码(收款码)进行日常经营收款的商户;村村通商户是指在东海农商银行"村村通"服务点办理助农取款、转账汇款等业务的便民服务商户。
Q3:收单商户需要满足什么条件才能申请?A:收单商户需近三个月持续为本行优质收单商户,交易流水稳定、经营状态正常,系统会自动评估商户等级是否达标。
Q4:村村通商户的交易笔数要求是多少?A:村村通商户近三个月月均交易笔数需达到100笔以上,交易笔数越多、越稳定,越有利于审批通过和额度提升。
Q5:授信3年是什么意思?是3年之后才还款吗?A:授信期限3年是指额度审批通过后,3年内可以随时提款、随时还款,循环使用。每笔提款的使用期限根据实际用款时间计算,按天计息,不是必须等3年才还款。
Q6:商户贷需要抵押或担保人吗?A:不需要。商户贷是纯信用贷款,基于商户的收单交易数据和信用记录发放,无需提供抵押物或担保人。
Q7:提前还款会收手续费吗?A:商户贷支持随借随还,可随时提前归还部分或全部贷款,按实际使用天数计息,不收取提前还款手续费或违约金。
七、东海农商银行商户贷的优势及特点
纯信用免担保:仅凭商户收单交易数据和信用即可获贷,无需抵押、无需担保
授信期限长:一次授信最长3年有效,期间循环使用,免去重复申请麻烦
随用随贷灵活:资金随借随还,按天计息,用多少算多少,不用不计息
办理便捷高效:线上申请、自动审批,符合条件的商户可快速获贷
精准服务客群:专门面向本行收单商户和村村通商户设计,与日常经营收款场景深度结合
还款压力小:按实际用款天数计息,可随时提前还款,资金使用成本可控
八、东海农商银行商户贷最新政策
持续优化收单商户信用评价模型,对交易活跃、经营稳定的优质收单商户提高授信额度
扩大村村通商户服务覆盖面,对满足交易笔数要求的便民服务商户开通快速审批通道
推行线上一站式办贷,商户通过手机银行即可完成申请、提款、还款全流程操作
对经营状况良好、还款记录优良的商户,在续贷时给予额度提升和利率优惠
九、实操技巧建议及真实案例
提高审批通过率的技巧
保持收单交易稳定:申请前三个月尽量保持本行收单码或村村通交易连续、稳定,避免交易断档或大幅波动,稳定的交易数据是审批的核心依据
维护良好征信记录:确保现有贷款、信用卡按时还款,避免逾期;申请前短期内避免频繁申请其他贷款或信用卡,减少征信查询次数
如实填报经营信息:经营地址、经营品类等信息务必真实准确,银行会进行核实,信息不一致会影响审批结果
优先使用本行收单服务:日常经营收款尽量使用东海农商银行收单码,积累持续的交易流水,既满足准入条件,也有助于提升额度
提高审批额度的技巧
提升交易活跃度:收单商户增加本行收款码的使用频次和交易金额,村村通商户提升月均交易笔数,交易数据越亮眼,授信额度越高
保持连续经营记录:经营年限越长、交易记录越连续,银行对商户经营稳定性的评估越高,更易获得较高额度
补充资产证明:主动提供房产证、车辆行驶证等资产证明,展示还款能力,有助于提升授信额度
按时还款积累信用:首次用款后按时还款,建立良好的信贷合作记录,后续续贷时可申请提额
注意事项
贷款资金必须用于合法经营周转,不得用于购房、炒股、理财等非经营领域
按时还款至关重要,逾期会产生罚息并影响个人征信,还可能导致授信额度被收回
授信额度不等于必须全部使用,根据实际经营需求合理提款,避免资金闲置增加利息支出
村村通商户需持续保持月均交易笔数达标,交易数据下滑可能影响后续续贷
真实案例
案例一:超市收单商户临时补货
东海县某社区超市老板陈女士,使用东海农商银行收单码收款2年,近三个月持续为优质收单商户,日均收款约3000元。因中秋节前需大量备货月饼和礼品,资金缺口约12万元。陈女士通过手机银行申请商户贷,系统自动核验其收单流水和征信后,当天审批通过额度15万元,年息6.6%。陈女士提款12万元用于备货,中秋节后销售回款,实际用款约40天,支付利息约870元,顺利抓住了节日销售旺季,资金使用成本远低于预期。
案例二:村村通商户应急周转
某乡镇村村通服务点负责人王先生,经营便民超市同时办理助农取款业务,近三月月均交易笔数约150笔,稳定达标。因农资进货季来临,需垫付资金约8万元用于化肥采购,手头流动资金不足。王先生前往网点申请商户贷,客户经理核实其村村通交易数据和经营状况后,2个工作日内审批通过额度10万元。王先生提款8万元用于农资进货,销售回款后分两笔提前归还,实际用款约60天,利息支出约870元,全程无抵押、无担保,解决了季节性资金周转难题。
案例三:餐饮店收单商户设备更新
牛山镇某小吃店老板刘先生,使用本行收单码收款1年半,近三月交易流水稳定,为优质收单商户。因计划新增一台冷藏展示柜和厨房设备,需资金约5万元。刘先生线上申请商户贷,系统审批通过额度8万元,当天提款5万元用于设备采购。设备投入后,店面菜品保鲜能力提升,日均营业额增加约500元。刘先生采用随借随还方式,经营回款后陆续归还,实际用款约3个月,利息支出约2500元,轻松完成了店面升级。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3190.html