盐城农商银行商鼎贷申请条件入口及利率额度,还款方式及操作流程
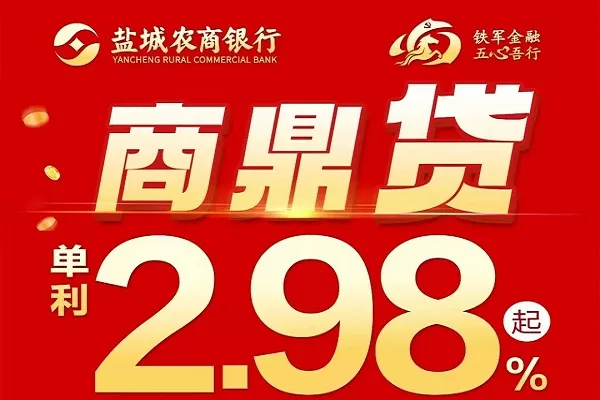
商鼎贷最高额度300万,年化单利2.98%起,是盐城农商银行推出的面向辖区内个体工商户、小微企业主等经营商户的经营性贷款,用信期限可达5年,支持纯信用、保证、抵押等多种担保方式,具有额度高、利息低、周期长、还款易、方式活等特点。专为满足商户日常经营周转、创收增利、扩大经营等资金需求而设计,特别适用于盐城地区经营稳定、有短期或中长期资金需求的个体工商户及小微企业主。
一、盐城农商银行商鼎贷产品详情
贷款额度:最高300万元
贷款利率:年化单利2.98%起
贷款期限:用信期限最长可达5年
还款方式:支持先息后本等多种还款方式
担保方式:方式灵活,支持纯信用、保证、抵押等多种担保方式
客服电话:88880000
办理方式:线上线下均可办理,可通过手机银行APP或营业网点申请
二、盐城农商银行商鼎贷申请条件&准入要求
准入主体:本行服务辖区内商户,包括个体工商户、小微企业主等
经营要求:在盐城农商银行服务辖区内实际经营,经营状态正常
身份要求:借款人应为经营主体的负责人或实际控制人,具有完全民事行为能力
三、盐城农商银行商鼎贷申请材料
申请人有效身份证件
营业执照等经营主体证明材料
经营场所相关证明
四、盐城农商银行商鼎贷申请流程操作步骤
咨询申请:通过客服电话、手机银行APP或就近营业网点咨询并提交申请
资料提交:按要求提交身份证明、经营证明等相关材料
调查审批:银行进行调查审核,系统测算额度与利率
签约放款:审批通过后签署借款合同,办理担保手续(如有),发放贷款
按期还款:按约定还款方式按时偿还贷款本息
五、盐城农商银行商鼎贷常见问题
Q1:商鼎贷最高可以贷多少?A:商鼎贷最高额度可达300万元,具体额度根据借款人经营状况、资信条件及担保方式等综合测算,最终以系统测算数据为准。
Q2:商鼎贷的利率是多少?A:商鼎贷年化单利2.98%起,利率水平较低,具体利率根据借款人资质、担保方式等因素确定,最终以系统测算数据为准。
Q3:商鼎贷支持哪些担保方式?A:商鼎贷担保方式灵活,支持纯信用、保证、抵押等多种担保方式,商户可根据自身条件选择合适的担保方式。
Q4:商鼎贷的期限最长多久?A:商鼎贷用信期限最长可达5年,周期较长,能够较好匹配商户的经营周期和资金使用计划。
Q5:商鼎贷有哪些还款方式?A:商鼎贷支持先息后本等多种还款方式,还款方式灵活,可减轻商户前期还款压力,便于资金统筹安排。
Q6:哪些人可以申请商鼎贷?A:盐城农商银行服务辖区内的商户均可申请,主要包括个体工商户、小微企业主等经营类客户群体。
Q7:办理商鼎贷需要收取手续费吗?A:本行贷款未与任何中介机构合作,不收取任何手续费,建议通过官方正规渠道办理。
六、盐城农商银行商鼎贷的优势及特点
额度高:最高可达300万元,充分满足商户经营周转、扩大经营的大额资金需求
利息低:年化单利2.98%起,融资成本低,切实减轻商户利息负担
周期长:用信期限最长可达5年,长期限匹配长周期,还款安排更从容
还款易:支持先息后本等还款方式,前期还款压力小,资金使用效率更高
方式活:支持纯信用、保证、抵押等多种担保方式,不同资质的商户都能找到适合的融资方案
渠道便捷:线上线下均可办理,手机银行APP随时申请,服务触达方便
七、实操技巧建议及真实案例
提高审批通过率技巧
保持经营稳定:申请前确保经营状态正常,经营场所、经营品类与营业执照登记信息一致,稳定的经营记录是审批通过的基础
维护良好征信:保持个人及经营主体征信良好,避免逾期记录,申请前减少不必要的征信查询,维护干净的征信状况
选择合适担保方式:若能提供抵押物或保证人,可显著提升审批通过率和获批额度;纯信用方式则对经营流水和信用状况要求更高
提供完整经营资料:尽可能提供完整的经营流水、进销货凭证等材料,帮助银行更全面评估经营实力和还款能力
提高额度、降低利率技巧
优先选择抵押担保:提供房产等抵押物的客户通常可获得更高额度和更优利率,纯信用方式额度和利率相对受限
展示优质经营数据:提供连续稳定、增长趋势良好的经营流水,体现较强的经营能力和还款来源,有助于获得更高额度和更低利率
积累本行合作关系:在盐城农商银行办理结算、收单、理财等业务,建立良好的业务合作关系,有助于提升综合评级
降低现有负债水平:申请前酌情结清部分高息负债,降低整体负债率,提升还款能力评分,有利于争取更优条件
真实案例
案例一:建材商户扩大经营
盐城某建材市场个体工商户刘老板,经营5年,因拿下新品牌代理权需要备货资金200万元。刘老板以自有房产抵押申请商鼎贷,银行评估后审批通过200万元额度,年化单利3.2%,用信期限3年,采用先息后本还款方式。刘老板用这笔资金完成品牌进货,新店顺利开业,每月仅需支付利息约5300元,前期资金压力很小,经营逐步走上正轨后计划提前还款。
案例二:餐饮店主纯信用周转
盐城某连锁餐饮店王老板,经营3年,名下无房产可抵押,因门店装修升级需要60万元资金。申请商鼎贷纯信用方式,银行参考其稳定的餐饮流水和良好征信,审批通过50万元额度,年化单利3.85%,期限2年,先息后本。王老板用这笔资金完成两家门店翻新,装修后营业额提升约30%,每月付息压力不大,顺利度过装修期的现金流紧张阶段。
案例三:超市老板旺季备货
盐城某社区超市陈老板,经营4年,春节前进货需要80万元周转。陈老板选择保证担保方式,由同为商户的朋友提供保证,申请商鼎贷审批通过80万元,年化单利3.5%,期限1年。陈老板提款后完成年货备货,春节销售旺季结束后提前还款,实际使用45天,支付利息约3450元,低成本解决了旺季备货的资金缺口,随借随还的灵活方式非常适合季节性资金需求。
案例四:初创小微企业主首贷
盐城某电商小微企业张老板,公司成立1年半,经营状况良好但缺乏传统抵押物,此前在其他机构申请经营贷因经营时间短被拒。通过商鼎贷纯信用方式申请,银行结合其电商平台销售数据和个人良好征信,审批通过30万元额度,年化单利4.1%,期限1年。张老板用这笔资金补充了运营周转金,后续按时还款,半年后因经营数据提升申请提额至50万元,利率也下调至3.6%,顺利完成从初创到稳步发展的资金过渡。
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3162.html