
大丰农商银行金丰信易贷申请条件入口、利率额度、还款方式及客服电话
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
金丰信易贷最高50万,是大丰农商银行推出的面向对本行贡献度大、信用状况良好、与本行有长期合作关系的忠诚客户及其家庭成员的保证担保类贷款。无需抵押房产、不影响理财资金到期,支持按月、按季多种灵活还本方式,授信期限最长可达10年,可满足生产、经营、消费、子女求学、就医等全方位资金需求。特别适用于有短期或中长期资金周转需求、不愿动用固定资产和理财资金的存量优质客户。
一、大丰农商银行金丰信易贷产品详情
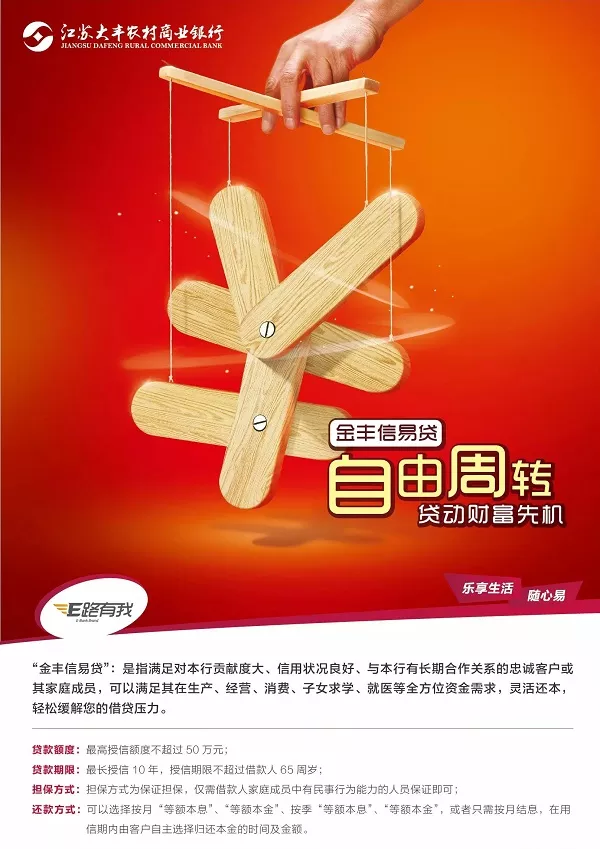
贷款额度:最高授信额度不超过50万元
贷款期限:最长授信10年,授信期限不超过借款人65周岁
还款方式:可选择按月等额本息、按月等额本金、按季等额本息、按季等额本金,或只需按月结息,在用信期内由客户自主选择归还本金的时间及金额
担保方式:保证担保,仅需借款人家庭成员中有民事行为能力的人员保证即可
办理方式:前往大丰农商银行各营业网点线下办理
客服电话:86669666
二、大丰农商银行金丰信易贷申请条件&准入要求
年龄要求:授信期限届满时借款人不超过65周岁
准入地区:大丰区辖区内常住或经营的客户
客户资质要求:对本行贡献度大、信用状况良好、与本行有长期合作关系的忠诚客户或其家庭成员
信用要求:借款人信用状况良好,无不良信用记录,具备按期还本付息的意愿和能力
三、大丰农商银行金丰信易贷常见问题
1.金丰信易贷需要抵押房产吗?不需要。金丰信易贷采用保证担保方式,仅需借款人家庭成员中有民事行为能力的人员提供保证即可,无需抵押房产或其他资产,不会影响您名下房产和理财资金的正常使用。
2.金丰信易贷最高能贷多少钱?最高授信额度不超过50万元,具体额度根据客户在本行的贡献度、信用状况、收入水平及还款能力等综合评定。
3.金丰信易贷的授信期限有多长?最长授信10年,但授信期限届满时借款人年龄不得超过65周岁。例如借款人现年55岁,最长可授信10年至65周岁;借款人现年60岁,则最长可授信5年。
4.金丰信易贷有哪些还款方式可以选择?共有五种还款方式可选:按月等额本息、按月等额本金、按季等额本息、按季等额本金,以及按月结息加自主还本。其中按月结息方式下,客户可在用信期内自主选择归还本金的时间和金额,资金安排非常灵活。
5.金丰信易贷的资金可以用于哪些方面?资金用途广泛,可用于生产经营周转、日常消费、子女求学、就医等多方面资金需求,基本覆盖家庭和个人的主要资金支出场景。
6.金丰信易贷对担保人有什么要求?担保人须为借款人的家庭成员,且具有完全民事行为能力,具备一定的担保代偿能力。相比传统贷款需要找外部担保人,家庭成员担保的方式更为便捷。
7.金丰信易贷适合哪些人申请?特别适合在大丰农商银行有长期业务往来、信用记录良好的存量客户,尤其是短期内有资金周转需求但不想提前支取未到期理财、也不愿办理房产抵押的客户。
四、大丰农商银行金丰信易贷的优势及特点
纯保证担保,无需抵押:不押房产、不押资产,家庭成员提供保证即可办理,手续简便
额度较高:最高可达50万元,能较好满足中等额度的资金需求
期限超长:授信最长10年,远超一般信用类贷款期限,长期资金规划更从容
还款灵活:五种还款方式自由选择,支持按月结息自主还本,可根据自身现金流情况灵活安排
不影响理财:无需提前支取未到期理财产品,避免利息损失
用途广泛:生产、经营、消费、求学、就医等多场景均可使用
面向存量优质客户:长期合作客户专享,审批流程相对顺畅
五、实操技巧建议及真实案例
提高审批通过率的技巧
维护良好信用记录:申请前确保个人征信无逾期、无欠税、无涉诉等负面信息,保持至少近半年信用记录干净
强化本行贡献度:在申请前适当增加在大丰农商银行的业务往来,如日常资金结算、存款、理财等,提升客户综合贡献评分
确保还款能力充足:提供稳定的收入证明或经营流水,负债收入比控制在合理范围,让银行认可您的还款能力
选择合适的担保人:优先选择收入稳定、信用良好的家庭成员作为保证人,担保人资质越好,审批越顺利
如实填写申请信息:贷款用途、收入情况、家庭资产等信息务必真实准确,避免因信息不一致被拒
提高审批额度的技巧
充分展示资产实力:在申请时主动提供房产、车辆、存款、理财等资产证明,虽然不做抵押,但有助于银行评估您的整体还款能力,从而提高授信额度
增加共同借款人:如配偶或家庭成员也有稳定收入,可考虑作为共同借款人,合并计算家庭收入,有助于获得更高额度
选择按季还款方式:按季还款相比按月还款,单次还款压力较小,银行在额度测算时可能给予更宽松的评定
降低现有负债:申请前尽量结清部分小额贷款或信用卡分期,降低整体负债率,为新增贷款腾出额度空间
降低利息的技巧
保持优质客户身份:与本行长期保持良好合作关系,贡献度越高、信用越好,利率定价通常越优惠
选择合适的用信金额和期限:根据实际需求合理确定用信金额,避免过度借贷;期限选择上兼顾资金使用效率和成本
采用按月结息自主还本方式:在资金充裕时提前归还部分本金,减少实际计息本金余额,从而降低整体利息支出
关注利率优惠活动:大丰农商银行不定期推出利率优惠活动,存量优质客户可优先享受,申请时可主动咨询网点客户经理
注意事项
授信期限届满时借款人不得超过65周岁,申请时需根据自身年龄合理规划贷款期限
按月结息自主还本方式下,虽可灵活安排还本时间,但仍需按约支付利息,且最终需在授信到期前结清全部本金
贷款资金不得用于购房、炒股、理财等禁止性用途,需按申请用途合规使用
保证人在借款人无法按时还款时需承担连带保证责任,申请前应与家庭成员充分沟通
按时还款至关重要,逾期不仅会产生罚息,还会影响个人征信记录及后续在本行的业务办理
真实案例
案例一:个体工商户经营周转
王先生,42岁,在大丰区经营一家五金建材店,是大丰农商银行的老客户,在该行有日常结算账户和定期存款。2024年初,王先生的店铺需要批量备货迎接春季装修旺季,资金缺口约30万元,但他在银行有一笔20万元的理财产品还有半年到期,提前支取会损失近5000元利息,同时也不想用刚买的商铺做抵押。经客户经理推荐,王先生申请了金丰信易贷,由其妻子作为保证人,最终获批授信30万元,期限8年,选择按月结息自主还本方式。王先生用贷款资金完成了备货,旺季结束后用经营收入分批归还了本金,理财到期后也顺利赎回,既解决了资金周转问题,又避免了理财利息损失。
案例二:子女教育资金需求
李女士,48岁,大丰区某事业单位员工,在大丰农商银行有工资代发账户和多年存款记录。2024年秋季,李女士的儿子考上了外地一所大学的研究生,每年学费加生活费约需5万元,三年合计约15万元。李女士手头资金大部分用于购买了长期理财,短期可用资金不足。她申请了金丰信易贷,由其丈夫作为保证人,获批额度15万元,授信期限10年(到期时李女士58岁,未超65周岁限制),选择按月等额本息还款。每月还款金额约1500元左右,对家庭日常开支影响很小,顺利解决了子女读研期间的费用问题。
案例三:就医应急资金
张先生,55岁,大丰区某企业退休返聘人员,在大丰农商银行有养老金账户和储蓄存款。2025年初,张先生的父亲突发疾病需要住院手术,医疗费用加上后续康复护理预计需要约20万元。张先生的定期存款还有一年多才到期,手头活期资金只有8万元左右。情急之下,张先生到大丰农商银行咨询,客户经理为其办理了金丰信易贷,由其儿子作为保证人,获批额度20万元,授信期限10年(到期时张先生65岁,刚好符合年龄上限),选择按季等额本金还款。贷款资金及时到账,保障了老人的手术和后续治疗顺利进行。张先生按季度用返聘工资和养老金归还贷款,经济压力可控,也没有因为提前支取定期存款而损失利息。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3152.html


