
建行惠懂你前三个月流水多少能出额度?建行惠懂你流水要求详解
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
很多经营商户申请建行惠懂你时,最关心的就是前三个月流水门槛。需要明确,惠懂你并没有设置固定硬性的三个月流水金额底线,能否出额度,看的不是单纯流水数字高低,而是有效经营流水、流水稳定性,同时搭配法人及企业综合资质共同判定。
针对个体户走商户云贷通道,如果使用建行本行收款码,连续正常使用满3个月,就具备参与额度测算的数据基础。部分小规模门店,月均几万元稳定真实收款,三个月累计十几万有效流水,在征信无异常、交易无风控标记的前提下,也有机会测出基础授信;但如果流水交易异常,就算三个月累计流水很高,也有可能零额度或者额度极低。
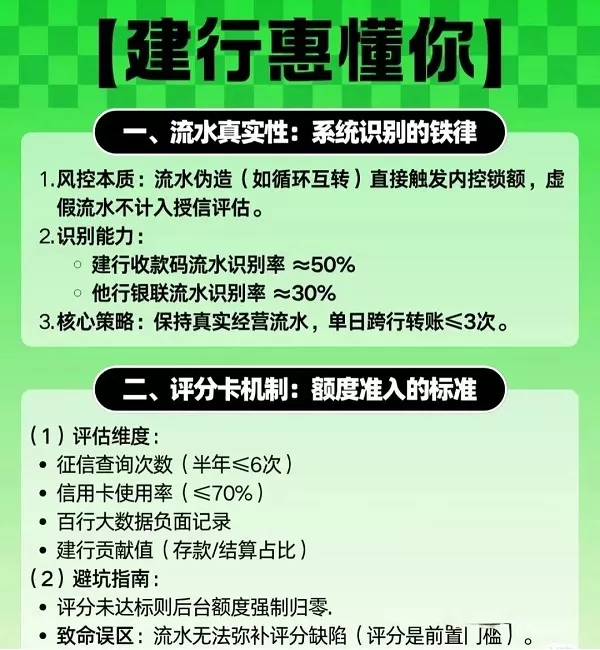
如果使用的是非建行的第三方收款码,多数情况下需要连续积累6个月以上流水才会被系统充分识别,仅仅3个月的数据很难正常出额,这也是不少商户三个月流水不少却没有额度的常见原因。
企业类客户,如果走云税贷通道,核心审核依据为纳税数据,对公流水仅作为辅助,即便前三个月对公流水规模不大,只要纳税等级、实缴税额满足条件,依然可以正常出额度,不完全依赖三个月经营流水表现。
还要注意,即便三个月流水满足时间条件,法人征信负债过高、查询次数过多、经营主体异常,同样会导致无法出额,流水只是审批维度的其中一项,并非唯一决定因素。
建行惠懂你哪些才算系统认可的有效流水
很多商户账面流水看着很高,但是无法转化授信,根源就是大部分流水属于无效流水,系统不会纳入额度测算。
被惠懂你优先认可的有效流水主要包含两类:建行收款码银联通道收单流水、企业对公账户经营收款流水。
收款码流水:必须商户主体和申请贷款的经营主体保持一致,交易贴合行业正常营业时间,交易笔数分散,不是集中大额整数转账,资金尽量避免快进快出。凌晨非经营时段的大额交易,会被大幅降权甚至不计入有效流水统计。
对公账户流水:客户货款、业务往来转账属于有效流水;代发工资、缴纳社保公积金相关往来,也可以作为经营真实性的加分参考。
常见无效流水类型:
资金快进快出,入账之后当天全额转出,账户不留资金沉淀;
个人账户和经营账户频繁互相转账,疑似自我刷单;
短期突然出现大额一次性进账,和平时经营规模差距巨大;
微信、支付宝个人收款码流水,一般不作为授信核心依据;
大量亲友之间私人转账,无真实经营业务背景的资金往来。
三个月流水达标,为什么测出来是0额度或者额度很低
不少商户已经积累满3个月建行收款码流水,但测额结果不理想,可以对照下面几点排查原因。
第一,流水质量不合格。虽然有3个月时长,但是存在大量快进快出、深夜异常交易、大额整数刷单,系统过滤之后,实际计入测算的有效流水大幅缩水,哪怕账面流水高,实际可用于评估的流水很少。
第二,收款码渠道不匹配。使用第三方非银联结算收款码,仅仅3个月时长,系统抓取不到完整经营数据,达不到商户云贷的数据要求。
第三,综合资质扣分。法人征信存在逾期、近期查询次数偏多,信用卡使用率过高,名下网贷较多,即便流水条件合格,综合评分不足也会出现零额度情况。
第四,经营主体条件不满足。营业执照经营时长不达标,工商年报异常,或者所属行业属于受限行业,会直接影响出额结果。
第五,短期内频繁点击测额,多次反复查询额度,容易触发风控保护,会出现临时不出额度的现象。
如何优化3个月流水,提升惠懂你出额概率
想要依靠3个月收款码流水争取授信,重点不是刻意做大流水数字,而是提升流水质量。
优先办理建行官方收款码(银联通道),保证收款码主体与营业执照主体完全一致,确保经营交易数据能够被系统正常抓取。
保证交易连续性,尽量不要长时间断收,每个月维持稳定收款笔数,避免某月几乎没有交易记录。交易时间贴合门店实际营业时间,减少凌晨时段大额收款。
交易金额尽量分散,多小额零散收款,减少频繁出现大额整数进账,模拟真实客户消费的收款形态。入账资金不要当天全部转出,适度保留账户资金沉淀,规避快进快出标记。
不要临近申请前突击刷流水,短期人为堆高流水极易触发风控,反而不利于审批。
在积累流水的同时维护法人征信,控制征信查询频次,降低负债水平,减少高息网贷,流水和征信同时维持良好状态,才更容易获得理想额度。
流水不足的情况下,还有哪些申请路径
如果3个月经营流水规模偏小,也不是只能等待流水积累,可以根据自身经营情况选择适配产品通道。
对于纳税正常的小微企业,可以优先考虑以纳税数据作为核心依据的产品,只要纳税等级、实缴情况达标,对流水依赖度低,可以绕开流水不足的限制。
个体户商户如果流水偏少,建议继续稳定使用建行收款码持续经营,拉长流水周期,随着有效流水月份增加,后续再次测额,额度评估结果通常会得到改善。
不建议通过伪造流水、刷流水的方式尝试申请,一旦被风控识别,不仅无法拿到贷款,还会留下风险记录,影响后续信贷业务办理。
申请惠懂你流水相关注意事项
不同地区风控执行会存在差异,相同流水条件,不同商户最终出额结果会存在区别,一切以系统实际审批结果为准。
流水时长和流水质量,二者缺一不可。只有时长没有质量,很难转化为授信额度;流水质量很好,但是时长不足,也达不到基础的数据门槛。
测额之前不要频繁反复点击申请入口,频繁操作会触发风控拦截,如果第一次测额结果不理想,优化经营数据和征信之后,间隔一段时间再重新尝试。
不要把个人银行卡的私人收支流水当作经营流水提交,个人流水参考权重很低,很难对惠懂你出额形成帮助。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3123.html


