介休农商银行园丁贷利息额度及征信要求,操作流程及还款方式
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
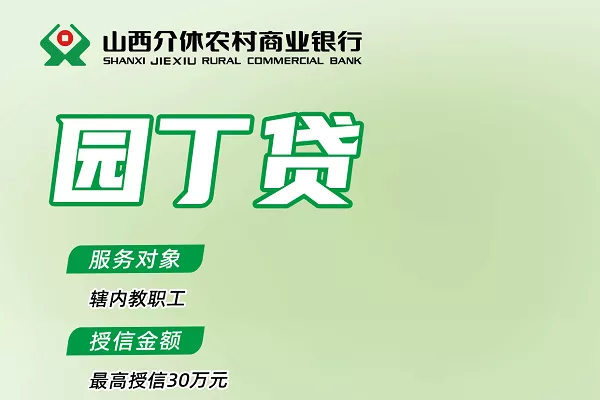
介休农商银行园丁贷最高30万,年化3.0%,是介休农商银行推出的面向辖内教职工群体的个人消费贷款,可用于家装、购车、旅游、子女教育、日常大宗消费等合法消费场景,担保方式灵活,办理便捷。特别适用于有家庭消费资金需求的在岗教职工人群。
一、介休农商银行园丁贷产品详情
额度:最高授信30万元,根据个人综合资质确定实际授信额度。
利息:年化利率3.0%。
贷款期限:最长期限3年。
还款方式:按月结息、分期归还本金、到期一次性还本等多种方式可选。
提前还款:支持提前结清或部分提前还款,相关约定以签署的借款合同为准。
担保方式:支持信用、保证、抵押、质押多种担保类型。
办理方式:前往就近营业网点提交贷款申请。
二、介休农商银行园丁贷申请条件&准入要求
年龄:具备完全民事行为能力,实际年龄加上贷款期限不超过法定退休年龄。
身份:辖内正式在岗教职工。
地区:工作单位位于介休本地,在本地稳定居住。
收入:拥有稳定工资收入,具备足额偿还贷款本息的能力。
三、介休农商银行园丁贷征信要求
无当前逾期记录,不存在呆账、代偿等严重不良征信记录。
避免短期内集中频繁申请各类信贷产品,征信查询保持合理。
家庭整体负债水平合理,负债规模与个人收入相匹配。
无失信被执行等重大负面信用情况。
四、介休农商银行园丁贷申请材料
借款人本人有效身份证件。
教职工在岗工作相关证明材料。
个人工资收入证明材料。
贷款用途相关佐证资料。
五、介休农商银行园丁贷申请流程操作步骤
申请受理:前往银行网点,提交园丁贷贷款申请以及全套申请资料。
调查审核:银行完成信息核验、资质调查、征信核查。
审批授信:结合综合资质完成审批,出具授信结果。
签订合同:审批通过后签署借款、授信相关合同文件。
支用放款:完成签约手续后,在授信额度内办理资金支用。
按期履约:按照借款合同约定按时还本付息。
六、介休农商银行园丁贷常见问题
Q1:园丁贷资金能不能用于做生意经营周转?
A:不可以,园丁贷属于消费类贷款,资金仅可用于家装、购车、教育、旅游等个人及家庭合法消费,不能用于生产经营、投资理财。
Q2:非在编代课老师可以申请园丁贷吗?
A:该产品面向辖内在岗教职工,具体是否准入需要到网点结合个人资质进一步确认。
Q3:产品最高30万,申请就一定可以拿到30万吗?
A:30万为产品授信上限,实际审批额度结合工资流水、征信、家庭负债综合评估,每个人获批额度会存在差异。
Q4:授信额度下来之后,不用款会产生利息吗?
A:授信只是授予可用额度,只有实际支取使用资金后才计收利息,未支用的额度不计息。
Q5:园丁贷支持部分提前还款吗?
A:支持部分提前还款以及全部结清,提前还款相关约束以借款合同条款为准,办理前建议咨询网点工作人员。
Q6:名下已有其他贷款,还能申请园丁贷吗?
A:可以提交申请,银行会综合评估家庭整体负债,负债过高会对审批结果与获批额度造成影响。
Q7:贷款3年到期之后还想继续使用怎么办?
A:授信到期额度自动失效,如果后续仍有资金需求,需要重新提交资料申请授信。
七、介休农商银行园丁贷的优势及特点
面向教职工专属定制,担保方式丰富,可选择纯信用办理,无需抵押物。
最高30万元授信额度,可满足家庭大额消费资金需求。
年化利率低至3.0%,资金使用成本有优势。
贷款用途覆盖多数家庭消费场景,还款方案选择灵活。
本地网点直接办理,沟通对接方便。
八、介休农商银行园丁贷最新政策
园丁贷面向辖内在岗教职工开放,担保可选信用、保证、抵押、质押,最高授信额度30万元,贷款最长使用期限3年,执行年化利率3.0%;
可根据自身情况灵活选择担保方式,资质条件不同,最终审批结果会有所区别。
九、实操技巧建议及真实案例
实操技巧建议
提高审批通过率技巧:申请前1‑2个月减少网贷、信用卡以及其他贷款申请,减少新增征信查询记录;完整准备在岗工作证明、工资流水,如实填报个人现有负债情况,不要隐瞒信贷信息。
提高审批额度、争取有利条件技巧:完整提供职称等相关材料,银行会参考工作年限、职称综合评估;尽量提供完整稳定的工资流水,有利于拿到更优审批结果;额度期望较高时,可以选择追加保证、抵押、质押担保方式。
其他注意事项:贷款资金严格限定家庭消费使用,严禁流入经营、投资;务必按时还款,维护个人征信;计划提前还款时,提前向网点确认合同相关约定。
真实客户案例
案例1:家装资金需求
公办学校王老师,在岗8年,有中级职称,计划新房装修,资金缺口17万。申请前期没有频繁申请信贷,征信记录良好,工资流水稳定。提交在岗证明、工资流水等材料,银行综合审批给到26万元授信,贷款期限3年。支取17万元用于家装,选择按月付息分期还本,剩余额度可备用。
案例2:购车资金周转
中学李老师,在岗11年,准备购置家用车辆,需要资金11万,名下有少量信用卡分期负债。申请时如实上报负债情况,提交职称相关材料。银行评估后审批授信19万,支取11万用于购车,后续手头资金充裕,办理部分提前还本,降低整体利息支出。
案例3:审批额度不及预期
张老师属于在岗教职工,名下有房贷,同时存在多笔网贷记录。申请园丁贷,产品最高30万,但最终审批授信只有7万,主要原因是征信查询较多,综合负债偏高。后续结清部分网贷,降低负债水平,间隔一段时间再次申请,授信额度提升至15万。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/2977.html