宁波银行久久贷申请条件及客服电话,办理流程及还款方式
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
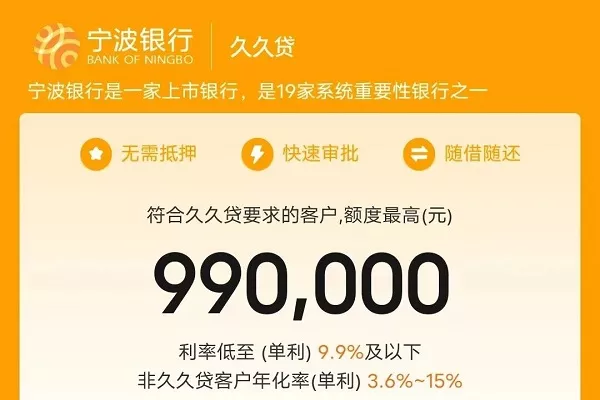
宁波银行久久贷最高300万(件均约99万),年化3.6%—9.9%,是宁波银行面向年应税销售收入不低于800万元的企业法人、股东及个体工商户推出的全线上纯信用税贷。以企业纳税数据与开票收入为核心授信依据,全线上申请、最快半小时出结果、当天可提款,支持先息后本与等额本息/等额本金两种还款方式,提前还款无违约金。特别适用于经营满2年、开票规模稳定但缺乏抵押物、需要中短期信用资金周转的实体经营主体。
一、宁波银行久久贷产品详情
额度:最高300万元,常规件均约99万元;若系统核定额度低于99万元,会自动转入该行另一款小额信用产品通道,久久贷本身以99万元及以上为主要批核区间
利息:年化利率3.6%—9.9%,按风险定价,不同客户实际执行利率存在差异
贷款期限:6—60期;先息后本方式最长6期,等额本息/等额本金方式最长60期
还款方式:先息后本(限6期内)、等额本息、等额本金,支持随借随还
提前还款:无违约金
申请入口:全线上申请,通过指定进件渠道提交,无需到网点面签
办理方式:纯线上,扫码填写信息、完成征信与税务授权后提交审批
担保方式:纯信用,不要求抵押物或第三方保证
审核方式:系统自动审批,结合纳税数据、开票收入与征信记录综合判定
审批时效:半小时左右出结果,当天审批、当天可提款
二、宁波银行久久贷申请条件&准入要求
年龄要求:20—60周岁(部分渠道口径为22—60周岁),大陆户籍
准入地区:北京市、上海市、江苏省全省、浙江省全省、广东省全省
申请主体:企业法人代表(无占股要求)、股东(无占股比例要求)或个体工商户;法人近1年内不能有法人变更,股东近1年内不能有股份变更
经营年限:企业成立满2年
开票要求:年应税销售收入不低于800万元
纳税要求:当前无欠税,近一年纳税评级为A、B或M级
禁入行业:休闲娱乐、金融担保,以及法律法规禁止的行业;房地产、建筑工程、租赁和商务服务业中从事贷款业务的亦在限制范围内
互斥规则:该系统另一款小额信用产品在贷客户、或3个月内被该产品拒绝的客户,不建议申请久久贷
三、宁波银行久久贷征信要求
逾期要求:当前无逾期,近一年内无逾期记录
查询要求:近12个月贷款审批、信用卡审批及担保审查合计不超过15次;近3个月查询次数建议不超过9次,部分审慎口径建议控制在8次以内更佳
负债要求:还款中银行不超过5家,弱担保不超过3家,个人与企业信用担保合计不超过3笔
信用要求:征信不得出现“保证人代偿”“资产处置”“以资抵债”“呆账”“冻结”“止付”等重大负面状态
四、宁波银行久久贷申请材料
申请人身份证
申请人实名认证手机号
营业执照照片
申请人银行卡
企业税局账号及密码(用于税务授权)
五、宁波银行久久贷申请流程操作步骤
第一步:获取进件入口。通过指定进件渠道进入久久贷申请页面,该产品为纯线上产品,准入地区均可发起申请。
第二步:填写个人与企业信息。提交申请人身份信息、营业执照信息及手机号,完成实名核验。
第三步:征信授权与税务授权。在线签署征信查询授权,同时录入企业税局账号密码完成纳税数据授权,系统据此获取开票收入与纳税评级信息。
第四步:系统审批。提交后进入自动审批流程,通常半小时左右出结果。额度低于99万元时,系统会按规则转入该行另一小额信用产品通道。
第五步:提款。审批通过后在线签约,当天即可提款到账,资金进入指定账户。
六、宁波银行久久贷常见问题
Q1:久久贷和容易贷是同一个产品吗?
不是,但两者有关联。久久贷是容易贷的升级版本,面向开票规模更大的客群,额度和定价空间有所上移。容易贷有额度或在用的客户不能进件久久贷;反过来,久久贷被拒后仍可尝试容易贷。
Q2:批下来额度低于99万怎么办?
久久贷的核心批核区间在99万元左右。如果系统核定额度低于99万元,会自动转入该行小额信用产品通道,按该通道规则继续处理,而非以久久贷名义发放小额贷款。
Q3:先息后本能用多久?
先息后本方式最长6期,超过6期的用款需求需转为等额本息或等额本金,最长可到60期。选择还款方式时需结合资金回笼节奏,短期周转用先息后本、中长期用等额类更匹配。
Q4:法人刚变更不久,能申请吗?
不能。法人近1年内不能有法人变更,股东近1年内不能有股份变更。这是硬性准入条件,变更时间不足的建议等满1年后再申请。
Q5:没有抵押物,也没有其他银行贷款记录,能批吗?
可以。久久贷是纯信用产品,不要求抵押物,也不以“必须有他行贷款记录”为前提。审批核心看开票收入、纳税评级和征信底线,白户只要经营数据达标同样具备申请资格。
Q6:审批通过后不提款,会有什么影响?
额度审批通过后不提款一般不产生利息成本,但长期不用可能导致额度失效或被系统收回。建议在有实际用款需求时再发起申请,或在额度有效期内按需支用。
七、宁波银行久久贷的优势及特点
纯信用、全线上、速度快:从申请到审批半小时左右出结果,当天可提款,不需要抵押物和网点面签,对急需短期周转的经营者时间成本低
先息后本门槛友好:6期先息后本对前期现金流压力小,适合备货、垫资等回款周期靠后的用款场景
件均额度稳定:开票收入800万元以上的客群,件均批核约99万元,在该额度带的纯信用税贷中批核稳定性较好
法人/股东变更容忍度相对灵活:对占股比例无要求,法人无占股也可申请;虽然变更需满1年,但相比部分同类产品对“刚变更即拒”的严格口径,准入逻辑更聚焦经营数据本身
提前还款零违约金:资金回笼后可随时提前结清,不产生额外费用
八、宁波银行久久贷实操技巧建议及真实案例
实操技巧:
先核开票与纳税数据再申请。年应税销售收入≥800万元和纳税评级A/B/M是两道硬门槛,申请前先确认税务数据口径一致、无欠税,避免在授权后被系统直接筛掉。
查询次数提前控制。近3个月审批查询不超过9次是较稳妥的参考线,近12个月不超过15次。申请前一个月减少网贷和信用卡审批查询,对通过率有直接影响。
负债机构数做减法。还款中银行不超过5家、弱担保不超过3家是风控的关注点,申请前尽量结清小额、零散的信用类负债,把机构数压到阈值以内。
用款节奏匹配还款方式。预计3—6个月内可回款的,选先息后本;回款周期更长的,直接选等额本息/等额本金拉长到24—60期,避免先息后本到期时集中还本的压力。
注意产品互斥顺序。如果该系统另一款小额信用产品仍在贷,久久贷无法进件;反过来久久贷被拒后仍可走另一产品,因此不要在两款产品之间反复无序试单,按额度需求和开票体量选对入口再提交。
真实案例一:一位经营商贸企业的法人,企业成立已超过2年,年开票收入在800万元以上,纳税评级为B级。该客户此前没有在宁波银行办理过贷款,属于该行白户,但经营数据完整、征信查询次数较少。通过线上渠道提交后,系统在半小时内完成审批,核定额度99万元,客户选择先息后本6期用于旺季备货,回款后提前结清,未产生违约金。该案例的特点是经营数据扎实、征信干净,白户身份并未构成障碍。
真实案例二:一位企业股东,持股时间刚满1年,占股比例较低。此前在其他渠道申请信用贷时因“股东变更时间短”被拒。久久贷对股东无占股比例要求,且变更满1年的条件刚好满足,最终以该股东个人名义申请获批99万元,用于支付上游货款。该案例说明,占股比例低不等于没有申请资格,但变更时间这条线必须卡准。
真实案例三:一位个体工商户经营者,年开票收入约900万元,纳税评级A级,但名下已有4家银行的信用类负债在还。申请时其还款中银行数量为4家,处于“不超过5家”的阈值以内,弱担保2笔也在容忍范围内,最终顺利批核99万元。该客户选择了等额本息36期,将月供控制在经营现金流可覆盖的范围内。这一案例的关键在于负债机构数没有触线,而非“零负债”才能获批。
真实案例四:一位企业法人名下有开票收入,但近3个月因比价在多家平台提交过贷款申请,征信审批查询累积到11次,超过近3个月9次的建议线。首次申请被系统拒绝。该客户随后停止新增申请,间隔约3个月待查询记录滚出近3个月窗口后重新提交,同时结清了2笔小额网贷将负债机构数降至3家,二次申请获批99万元。这一案例的教训是:查询次数是久久贷审批中容易忽视但影响直接的变量,被拒后“养征信”比反复换渠道更有效。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3448.html