
交通银行芦淞商圈贷申请条件及利率,办理入口及线下审批流程
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
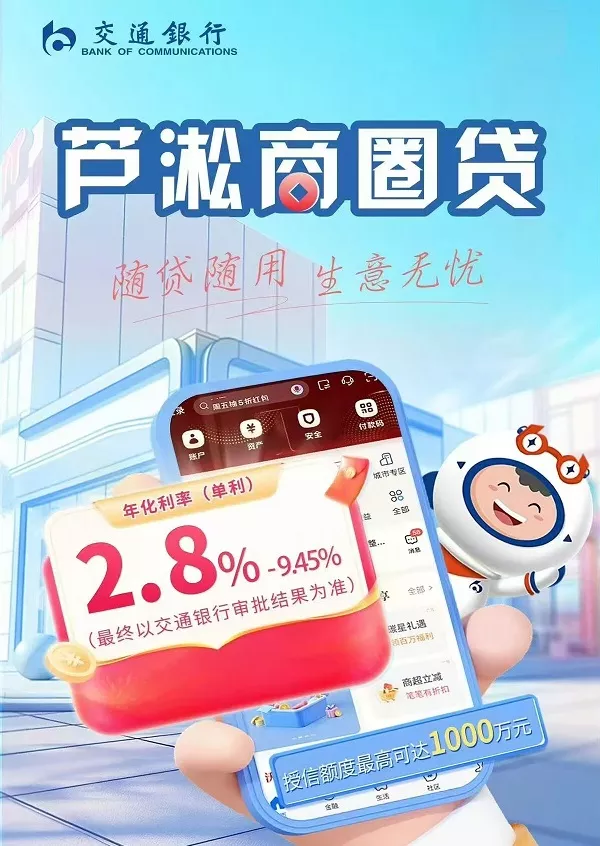
交通银行芦淞商圈贷最高1000万,年化低至2.8%,是先息后本、最长3年的纯信用经营性贷款,由交通银行株洲分行专为芦淞服饰商圈内的服装、鞋帽、针织、辅料等商户定制推出。以“高额度、快审批、灵活用”为核心特点,纯信用方式最长可用3年,抵押方式最长可至10年,支持随借随还与循环使用。特别适用于芦淞市场群各专业市场内有真实经营流水、面临备货或周转资金缺口的服装企业及个体工商户。
一、交通银行芦淞商圈贷产品详情
额度:最高1000万元
利息:年化利率低至2.8%
贷款期限:纯信用授信最长3年;抵押方式授信最长达10年
还款方式:先息后本,支持随借随还、循环使用
申请入口:线上线下双渠道,可通过线上渠道提交申请,也可联系株洲芦淞支行小微专营团队线下办理
办理方式:线上申请与线下客户经理对接相结合,线下环节涉及实地考察与面签核额
担保方式:纯信用方式为主,不强制抵押;有抵押物的情况下可采用抵押方式获取更长授信期限
审核方式:结合经营流水、负债情况与征信记录综合审批,线下客户经理实地核实经营真实性
放款时效:签约完成后通常1—3个工作日内划款,具体以实际流程推进为准
二、交通银行芦淞商圈贷申请条件&准入要求
年龄要求:以具备完全民事行为能力的经营主体负责人为申请对象
准入地区:芦淞区服饰商圈,面向芦淞市场群各专业市场内的经营商户
经营类别:从事服装、鞋子、针织、辅料等生意的企业或个体工商户
经营实体:申请人应为经营实体的法定代表人,或个体工商户营业执照上登记的经营者本人
流水要求:有真实、稳定的经营流水,负债金额不超过经营流水的60%
经营稳定性:经营场所真实在营,法定代表人、股东及经营范围近期无频繁变更
三、交通银行芦淞商圈贷征信要求
逾期要求:无当前逾期;近2年内无“连三累六”(连续3次或累计6次逾期)记录
查询要求:近2个月机构查询不超过5次;更严格口径下参考近1个月查询少于3次、近3个月少于6次
负债要求:核心红线是负债不超过经营流水的60%,结合经营流水规模判断可承受的负债水平
信用要求:申请人非征信白户,信用卡综合使用率建议控制在80%以内,未结清信用类贷款机构数不宜过多
四、交通银行芦淞商圈贷申请材料
身份证明:申请人有效身份证件
经营资质:营业执照(企业或个体工商户)
流水证明:经营流水材料,用于核实营业额与负债比例,包括银行流水、收款码结算记录等
经营场所证明:用于线下实地考察时核实经营真实性,如租赁合同、场地照片等
其他材料:视客户具体情况由客户经理在对接过程中补充确认
五、交通银行芦淞商圈贷申请流程操作步骤
第一步:线上或线下发起申请。通过线上渠道提交基础信息,或直接联系株洲芦淞支行小微专营团队启动申请。交行在芦淞支行设有专营团队,专门对接商圈商户。
第二步:预审与客户经理对接。系统或客户经理对基础资质进行初步筛查,判断是否符合准入方向。
第三步:线下实地考察与核额。客户经理下户核实经营场所、流水真实性与负债情况,结合经营规模确定最终授信额度。
第四步:线下面签签约。审批通过后,申请人携带相关材料至交行网点完成面签,签订贷款合同。
第五步:放款与支用。签约完成后,资金划入指定账户,在授信期内可随借随还、循环支用。
六、交通银行芦淞商圈贷常见问题
Q1:不是芦淞商圈的商户,能申请吗?
不能。该产品是专为芦淞市场群各专业市场内的服装、鞋帽、针织、辅料经营者定制的场景化产品,经营场所和经营内容均需落在准入范围内。
Q2:必须要有抵押物吗?
不是。纯信用方式即可申请,授信期限最长3年;如果有抵押物,可以走抵押方式将授信期限拉长到最长10年,但纯信用通道本身不要求抵押。
Q3:负债不超过经营流水的60%,这个流水怎么算?
通常以经营主体的实际经营收款流水为依据,包括银行结算流水、收款码流水等能反映真实营业额的材料。负债与流水的比例是核额和风控的重要参考线,流水越扎实,可容纳的负债空间越大。
Q4:审批要多久?放款快不快?
产品设计上强调“快审批”,线下核额与面签流程走完后,放款通常在1—3个工作日内完成。具体时效受材料完整度和实地考察安排的影响。
Q5:额度最高能到1000万,普通商户实际能批多少?
1000万是产品上限。实际批核额度取决于经营流水规模、负债水平与征信状况的综合评分,流水体量是拉开额度差距的核心变量。
Q6:贷款可以循环使用吗?
可以。授信期内支持随借随还、循环使用,还款后额度恢复,适合服饰行业备货与回款节奏不匹配的资金周转需求。
七、交通银行芦淞商圈贷的优势及特点
额度天花板高:单户最高1000万元,在商圈类信用经营贷中额度空间突出,能够覆盖规模商户的备货与扩张需求
利率起点低:年化利率低至2.8%,对流水扎实的优质商户具备成本优势
场景定制、接地气:专为芦淞服饰商圈设计,经营类别、流水认定、负债口径均围绕服饰商户的实际经营特征展开
先息后本、循环灵活:前期只需还利息,本金到期归还,配合随借随还功能,现金流压力显著小于等额本息类产品
专营团队对接:株洲芦淞支行设有小微专营团队,线下服务半径短,沟通与核额效率高
八、交通银行芦淞商圈贷实操技巧建议及真实案例
实操技巧:
把流水“养厚”再申请。负债不超过经营流水的60%是硬约束,申请前尽量将主要经营收款归集到可被银行识别的渠道,流水越厚,可批额度越高、利率谈判空间越大。
控制征信查询节奏。产品对查询较敏感,参考线是近2个月不超过5次。申请前一个月避免集中申贷、申卡,把硬查询次数降下来。
优先走线下专营团队通道。芦淞支行小微专营团队对商圈商户的经营特征最熟悉,线下沟通有助于在流水认定和额度核定上减少信息折损。
备货季前提前启动。服饰行业资金需求集中在换季备货窗口,审批、面签、放款需要时间,提前2—4周启动申请比“临时抱佛脚”更稳妥。
真实案例一:芦淞商圈一位服装店经营者在换季采购前面临备货资金缺口,客户经理在走访中了解到其店铺流水稳定、经营年限较长,主动介绍了商圈贷产品。在确认其符合授信条件后,资金及时到位,用于新一季服装采购,缓解了旺季前的周转压力。
真实案例二:一位在芦淞经营的女装批发商户,因库存积压导致网贷、货款、房租等多头负债挤压,资金链一度紧张。后通过营业执照和真实经营流水申请经营性贷款,获批80万元、先息后本方式的授信,前期仅需支付利息,现金流得到缓冲。
注意事项:商圈贷的利率和额度因流水规模、负债结构和征信状况差异较大,不存在“统一批额”的情形;申请前重点核对负债与流水的比例、近2个月查询次数以及当前无逾期三条红线,任一条明显偏离都可能直接影响受理结果。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3433.html


