
建设银行个人贷款怎么贷?需要什么条件多久能批下来?
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
建行个人贷款的主流产品,按用途和客群可以分成几类:日常消费周转看快贷,优质单位大额需求看建易贷,建行房贷客户看房易贷,装修购车等场景看分期类产品,有抵押物或经营需求则走抵押贷和经营贷。线上产品系统审批通过后通常实时或当天到账,线下人工审批和抵押登记环节则以工作日甚至周为单位。
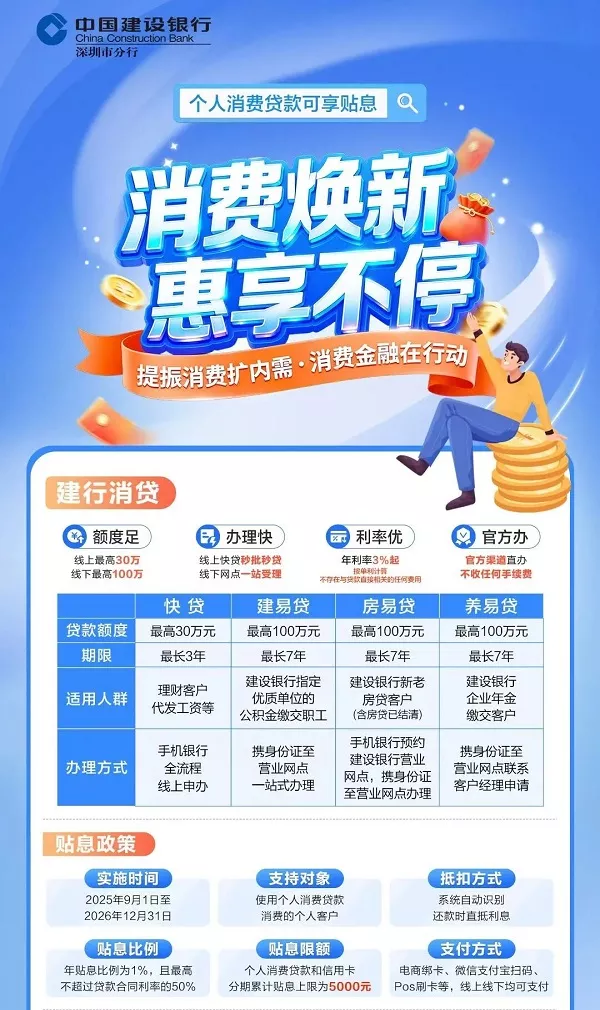
快贷:面向与建行有业务关联的个人客户,纯信用消费贷,线上申请。额度线上最高30万元,优质客户线下可到更高,年化利率3.0%起,期限支持先息后本或等额本息,随借随还,提前还款无违约金。适合有建行代发工资、公积金、房贷或存量资产的普通上班族做日常周转。
建易贷:面向优质单位职工的白名单信用贷。线上最高30万元,线下最高可达100万元,年化利率优质客群2.88%起,期限最长可达7年,支持先息后本和随借随还。适合国企、事业单位、公务员等白名单单位入职满一定年限、需要比快贷更高额度或更长周期的申请人。
房易贷:建行房贷客户的专属信用消费贷,最高60万元,年化3.05%起,期限最长7年,仅限装修、购车等消费用途,不得用于购房或投资。
分期类产品(分期通、装修分期、购车分期):专款专用,资金定向划付,适合有明确装修、购车、大额消费场景的需求。
个人抵押贷/经营贷:有房产可抵押、或个体工商户/小微企业主需要经营资金时走这条线。抵押类额度按抵押物价值核定,经营类面向经营主体,利率和期限按产品规则执行。
如果只是普通上班族、没有建行代发或公积金关联,也没有房产可抵押,建行纯信用产品的可选面会明显收窄——这是建行审批逻辑决定的,下面讲条件时会具体说。
建设银行个人贷款申请条件
快贷的准入条件
快贷审批不依赖单一收入证明,而是看申请人在建行体系内有没有可识别的数据。满足以下任意一条即可进入准入范围:
建行房贷按揭还款满6个月,系统可能预授信快贷资格。公积金连续缴存满一年以上(部分渠道口径为6个月以上,以系统显示为准)。建行代发工资连续满3至6个月。持有建行定期存款、大额存单、理财产品等存量资产。连续12个月足额申报个税,稳定可查。
征信方面,快贷的常见硬门槛包括:当前无逾期,近两年无“连2累5”类逾期记录;信用卡使用率控制在70%以下;近1个月征信查询不宜过于密集(常见参考为不超过5次,6个月不超过15次);信贷机构数和负债水平在系统容忍范围内。
建易贷的准入条件
建易贷的前提是单位在建行白名单内。在白名单基础上,通常要求入职满1年,征信良好,信用卡使用率不超过70%。不在白名单单位、但个人资质较好的,走快贷或房易贷更现实,硬申建易贷通过概率很低。
房易贷的准入条件
前提是建行有未结清的房贷。在这个基础上,系统会根据房贷还款记录和征信情况评估消费贷额度。用途限制是明确的:装修、购车等消费可以,购房、投资不行。
抵押类和经营类的条件
抵押贷核心看抵押物价值和产权清晰度,对申请人收入稳定性和征信的要求相对信用贷会有所放宽,但抵押登记和评估流程不可跳过。经营贷面向个体工商户或小微企业主,通常要求营业执照+实际经营+经营流水或纳税数据,具体门槛因产品和分行而异。
建行个人贷款多久放款
线上信用类(快贷、建易贷、房易贷):系统审批,最快实时到账
快贷和建易贷的线上申请走系统自动审批,一般几分钟出结果,审批通过后线上签约提款,资金可实时到账,快至1分钟。房易贷线上提款同样支持实时到账,20万元以下可走线上自助,超过20万元需预约网点办理。
这一档的“快”有一个前提:系统审批一次通过,无需转人工。如果触发人工复审或评分卡边缘,时效会从“分钟”变成“1至3个工作日”。
需线下签约或人工复核的:1至3个工作日
部分建易贷线下提额、金额较大的快贷、或线上审批被转人工的申请,需要客户经理核实材料或线下签约,时效通常1至3个工作日。装修分期类产品线下签约(金额≥30万时需系统+人工)同样在这个区间。
抵押类贷款:以周为单位,评估和登记是主要耗时
抵押贷的审批本身不是最慢的环节,抵押物评估和抵押登记才是。从提交申请到放款,通常需要数周。如果涉及线下评估排队或登记部门积压,时间会进一步拉长。具体时效以经办行和当地登记进度为准。
房贷类:审批约15个工作日,受政策和资金面影响
个人住房贷款的审批周期通常参考15个工作日左右,但遇到政策调整或银行资金紧张时可能延长。这是建行个人贷款中审批链条最长的一类,和信用消费贷不在同一个时效量级上。
建行个人贷款操作流程
第一步,先查有没有预授信额度,不要直接硬申。登录建行手机银行,进入贷款页面查看“快贷”或相关产品是否显示预审批额度。有预授信说明你在系统里已有可识别的行内数据,申请转化率远高于从零提交。没有预授信,先对照上面的条件看自己缺哪一项数据,而不是反复点申请。
第二步,优先用已有行内关联匹配产品。有建行房贷的,先看房易贷和快贷哪个额度更匹配;有公积金或代发的,优先快贷;白名单单位且需要较大额度的,看建易贷。用已有数据去匹配产品,比用一份“干净但空白”的征信硬申更有效。
第三步,提款时注意用途选择和收款卡。消费类产品用途需贴合产品定位,选错用途词可能触发人工复审,拖慢到账时间。快贷等产品通常要求建行Ⅰ类卡作为收款和还款账户,卡状态异常会影响资金落地。
第四步,线上被拒不要连续重复提交。系统拒绝后反复点击只会增加征信查询记录。先确认拒绝原因是“暂无额度”(说明行内数据不达标)、“综合评分不足”(征信或负债问题),还是产品不匹配,针对性调整后再尝试,比盲目重试有意义。
注意事项
“有额度”不等于“一定能提款”。预授信额度是初筛结果,正式提款时系统可能再做一次校验。征信在申请后出现新增查询、负债上升或信用卡使用率冲高,都可能在提款环节被拦下。
快贷的“随借随还”不等于“永远有额度”。循环额度在每次提款时都可能触发重新评估,还进去之后额度暂时不可用的情况并不少见,间隔一段时间再操作通常比当天反复尝试更有效。
建行信用类产品的利率是“因人定价”。宣传中的起价对应的是系统评分靠前的客户,普通申请人实际拿到的利率会高于最低档。以申请后合同显示的年化利率为准,不用宣传页上的最低数字做横向比较的唯一依据。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3407.html


