
邮政银行贷款年龄限制多大?个人申请需要什么条件?
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
邮储银行个人贷款产品主流区间是18至65周岁,部分小额经营类产品下限会提高到20周岁,上限收紧到60周岁。
消费类贷款:18至65周岁是主流
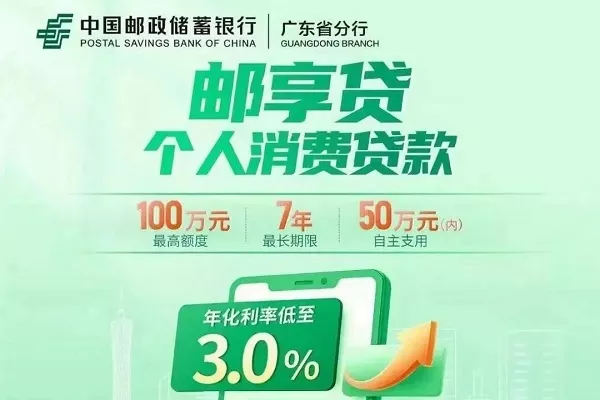
如果你申请的是邮享贷这类个人消费贷款,年龄门槛比较明确:18周岁(含)至65周岁(含),具备完全民事行为能力,是中国公民,有良好信用记录和稳定收入来源。这是邮储官方渠道展示的口径,适用于纯信用和抵押两种担保模式。
经营类贷款:18至65周岁为主
邮储的经营性贷款产品线较宽,年龄要求并不完全一致:
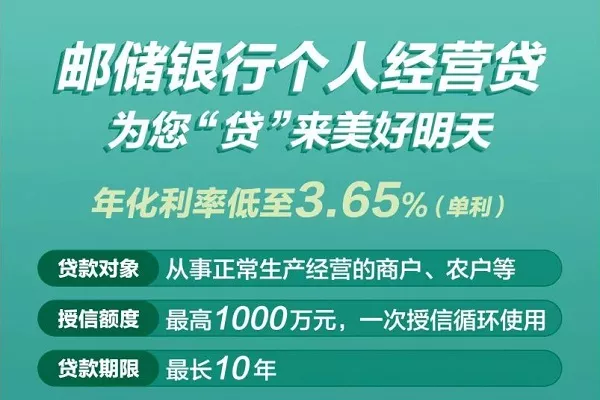
极速贷(信用) 和产业贷均要求18至65周岁,面向农户、商户、个体工商户及小微企业主。个人商务贷款同样是18至65周岁,适用对象为具备完全民事行为能力的自然人。
但小额贷款的年龄下限和上限都收窄了:要求20至60周岁。另外部分较早的产品说明中,极速贷曾标注18至60周岁,说明同一产品在不同时期或不同分行的执行口径可能存在调整,申请前以当地网点或手机银行实时显示为准。
质押类产品:门槛最宽
小额质押贷款只要求年满18周岁,具备完全民事行为能力,没有设置上限年龄。如果你有存单、国债等质押物,年龄方面的限制是最宽松的。
贷消费类看18-65岁,贷经营类多数也是18-65岁但个别产品是20-60岁,有质押物则基本只看成年。超龄或年龄偏小的情况,优先问质押类产品或换主贷人。
个人申请邮政银行贷款需要什么条件?
消费类贷款(以邮享贷为代表)
邮享贷的准入逻辑是“证明你有稳定还款能力”,满足以下任意一类客群条件即可尝试:
公积金客群是最主流的通道,要求连续缴存满一定期限(常见口径为12个月,优质单位可缩短至6个月),且缴存基数达到一定水平。优质单位职工(公务员、事业单位、国企、央企、上市公司等)通过率更高,部分在白名单内的单位员工条件更宽松。邮储存量客户也有优势:有邮储按揭房正常还款满6期、代发工资满一定月份、持有理财产品或邮储信用卡且使用活跃,都属于加分项。
基础材料方面,通常需要身份证、实名手机号、邮储银行一类储蓄卡。线上申请流程中,系统会引导完成实名认证和人脸识别;线下补充材料可能涉及公积金/社保缴存证明、收入流水等。
经营类贷款(以极速贷、产业贷为代表)
经营贷的核心条件是经营真实性和信用状况。年龄符合前述区间是基础,此外通常要求:经营主体有营业执照且正常经营(部分产品要求满一定期限),经营项目合法合规,无行政处罚或经营异常记录。极速贷信用类还明确要求申请人在邮储不存在其他未结清的非抵质押类经营性贷款。
产业贷面向“产业、商圈和核心企业上下游中的个人经营者”,条件围绕经营场景设定,不强制抵押,但需要能说明资金用于真实经营周转。
所有产品共通的征信底线
无论消费贷还是经营贷,以下几条是邮储审批中普遍关注的:
当前不能有逾期,近两年内不能出现“连三累六”(连续3个月逾期或累计6次逾期)。查询次数方面,常见口径是近2个月不超过6次、近半年不超过10至12次,只看贷款和信用卡审批类查询。负债水平会结合收入评估,多头网贷或小贷笔数过多是明显的减分项。此外,经营性贷款未结清可能影响消费贷审批,部分产品明确将“名下有未结清经营贷”作为拒绝条件。
年龄不满足可以申请吗
超过65周岁:消费贷和多数经营贷基本关闭。可以关注质押类产品(如存单质押),年龄限制最宽,只要求成年。如果名下有房产且符合抵押条件,部分抵押类产品的年龄上限可能略有弹性,但需要配偶或子女作为共同借款人或抵押人,具体以网点答复为准。
18至20周岁之间:消费贷(邮享贷)的18周岁下限是可以尝试的,但实际审批中,刚满18岁、无稳定工作或公积金记录的申请人通过率极低。经营类的小额贷款要求20周岁起,如果年龄在这个区间且有真实经营场景,可以考虑经营类通道。学生身份通常不是邮储个人消费贷的目标客群,不建议作为主要方向。
申请前的准备
打开邮储银行手机银行,进入贷款页面,查看是否有预授信额度或“可借额度”提示。有预授信说明你已经在邮储的准入模型里,申请流程会顺畅很多;没有预授信也不代表一定被拒,但需要更充分地准备收入或经营证明材料。线上申请会触发征信查询,不建议在多家银行同时试,先确认自己最匹配哪类产品再提交。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3395.html


