
四川农信兴牛贷申请条件及客服电话,预审额度及负债要求
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
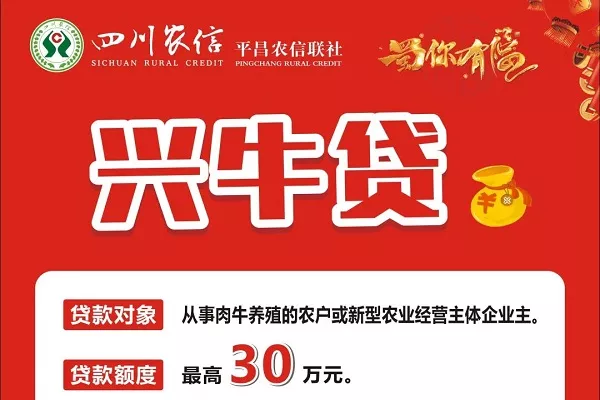
兴牛贷是四川农信面向肉牛养殖农户及家庭农场、种养大户、农民合作社、农业企业等新型农业经营主体推出的乡村振兴专属贷款,纯信用方式最高可贷30万,保证方式最高可贷200万,抵质押方式最高可贷1000万,贷款期限最长3年,利率按LPR执行,新增贷款在测算利率基础上最高还可优惠50BP。专为肉牛养殖设计,覆盖购牛、饲料、牛舍建设、设备购置和日常经营周转全环节,支持信用及保证、抵押、质押多种担保方式,手续简便、办贷快捷,农信网点下沉到乡镇,客户经理可上门服务。特别适用于从事肉牛养殖的农户、家庭农场、种养大户、农民合作社和农业企业,尤其是正在扩大养殖规模、优化牛种结构、进行标准化圈舍改造的养殖主体。
一、四川农信兴牛贷产品详情
贷款额度:信用贷款最高30万元、保证贷款最高200万元、抵质押贷款最高1000万元(部分地区单户最高30万元,具体以当地网点核定为准)
贷款利率:执行LPR利率(当期一年期LPR约4.05%,随LPR浮动);新增贷款在测算利率基础上最高可优惠50BP
贷款期限:最长3年(36个月),匹配肉牛养殖回款周期
担保方式:支持信用及保证、抵押、质押等多种方式,灵活适配不同规模养殖主体
申请入口:四川农信辖内各营业网点,可联系当地客户经理上门办理
办理方式:网点申请或客户经理上门服务,贷款用途限定经营周转
审核方式:客户经理实地贷前调查+网点审查审批,重点核查养殖规模、经营情况
二、四川农信兴牛贷申请条件&准入要求
客群对象:从事肉牛养殖的农户,以及家庭农场、种养大户、农民合作社、农业企业等农业适度规模经营主体
贷款用途:用于肉牛养殖相关的购牛、饲料、牛舍建设、设备购置及经营周转,专款专用
经营要求:具备真实的养殖经营场景,有稳定存栏量或明确的养殖规划,经营状况良好
准入地区:四川农信服务辖区内的肉牛养殖集中区域(如平昌、营山等地),具体以当地营业网点受理范围为准
三、四川农信兴牛贷征信要求
信用要求:借款人及共同还款人个人征信良好,无重大不良信用记录;经营主体无重大违约记录
负债要求:存量负债与经营规模相匹配,具备正常还款能力,信用类贷款对负债水平要求更严
信用等级:采用信用方式申请时,需通过银行信用评级;保证、抵质押方式征信要求相对宽松
四、四川农信兴牛贷申请材料
借款人身份证、户口簿(农户申请);营业执照、法定代表人及实际控制人身份证(经营主体申请)
养殖经营证明:牛场租赁合同或产权证明、存栏量记录、防疫检疫证明、养殖购销合同等
经营情况材料:近一年经营流水、饲料及设备采购记录(有则提供,利于提额)
担保相关材料:保证人资料或抵质押物权属证明(选择保证、抵质押方式时提供)
五、四川农信兴牛贷申请流程操作步骤
咨询申请:前往当地四川农信营业网点或联系客户经理,提交兴牛贷申请
提交资料:按网点要求提供身份、经营、养殖及担保相关材料
贷前调查:客户经理上门实地查看牛场、存栏、饲草料及经营情况
审查审批:银行按政策测算利率并核定担保方式、额度和期限
签约放款:落实担保手续后签订借款合同,按约定方式发放贷款
六、四川农信兴牛贷常见问题
1.兴牛贷是哪家银行的产品?兴牛贷是四川农信系统面向肉牛养殖推出的专属贷款,在四川农信辖内各营业网点均可咨询办理。
2.没有抵押物、找不到担保人能贷吗?可以。产品设有信用贷款通道,符合条件的养殖农户和经营主体最高可获30万元信用贷款,无需抵押和第三方担保。
3.最多能贷多少?额度怎么分档?信用方式最高30万元,保证方式最高200万元,抵质押方式最高1000万元。具体额度由银行根据养殖规模、经营流水和担保落实情况核定。
4.利率是多少?能优惠吗?利率执行当期LPR(约4.05%,随LPR浮动)。新增贷款在测算利率基础上最高可优惠50BP,属乡村振兴系列贷款的优惠利率水平。
5.贷款期限多长?能覆盖养殖周期吗?期限最长3年(36个月),与肉牛育肥周期相匹配,养殖前期投入大、回款慢的特点可以得到缓解。
6.贷款只能用于买牛吗?不限于购牛。可用于购牛、饲料、牛舍建设、设备购置及日常经营周转等肉牛养殖全环节。
7.刚起步的小养殖户能申请吗?可以。小规模农户可申请信用贷款,额度一般按养殖规模和经营情况核定;建议提前备齐存栏记录、购销合同等经营材料,有助于提高通过率和额度。
七、四川农信兴牛贷的优势及特点
专为养牛人设计:产品围绕肉牛养殖全产业链设计,用途覆盖购牛、饲料、基建、设备、周转
利率低:执行LPR利率,新增贷款最高再优惠50BP,显著低于市场经营贷水平
额度分档灵活:信用30万、保证200万、抵质押1000万,小农户到大企业都能匹配
担保方式多样:无抵押可走信用通道,也可用保证、抵押、质押提升额度
期限贴合养殖周期:最长3年,缓解养殖业"前期投入大、回款慢"的资金压力
服务下沉:农信网点遍布乡镇,客户经理上门尽调办理,手续简便、放款快捷
配套产业政策:契合肉牛养殖规模扩大、品种优化、标准化圈舍建设等产业方向
八、四川农信兴牛贷最新政策
新增贷款在测算利率基础上最高优惠50BP,进一步降低肉牛养殖融资成本
利率按LPR浮动定价,随基准利率变化动态调整,当期一年期LPR约4.05%
作为乡村振兴系列贷款的重要组成部分,与系列其他产品共同执行低至3.7%起的优惠利率导向,持续让利涉农经营主体
紧跟肉牛产业"扩规模、优品种、强链条"方向,重点支持种源基地建设、标准化育肥、交易市场配套等全链条经营主体
九、实操技巧建议及真实案例
提高审批通过率、提额降息的技巧
先分清担保通道再申请:信用通道上限30万元且审批较严;资金需求超过30万,优先准备保证人或押品走保证/抵质押通道,额度上限更高、通过率也更高。
把养殖台账做扎实:存栏量、出栏记录、防疫检疫证明、饲草料采购票据、购销合同尽量齐全,银行贷前调查时数据越真实充分,核定额度越高。
争取新增贷款利率优惠:明确告知银行属于新增贷款,在测算利率基础上力争50BP优惠,长期看一年能省下可观的利息。
保持征信干净:个人及经营主体避免逾期、避免多头借贷,信用评级高了额度、利率都有改善空间。
贷前调查主动配合:客户经理上门看场时,主动展示养殖规模、圈舍条件和经营流水,现场印象直接影响审批结论。
用款专款专用:贷款用途严格对应肉牛养殖,保留购牛、饲料等票据备查,避免资金挪用影响续贷。
真实案例
案例一:家庭农场扩建牛舍,信用+保证组合拿到80万。一位在川东北县城的家庭农场主养了60多头肉牛,想扩建标准化圈舍、扩大存栏到120头,资金缺口约80万元。他先走信用通道获批30万元,剩余50万元由当地养殖大户作保证人补充办理保证贷款,两笔合计80万元、期限3年,利率按LPR执行且享受新增贷款优惠。从申请到放款约两周,扩建如期完成,次年出栏量翻倍。
案例二:种养大户购牛补栏,保证贷款200万解决周转。一名经营200亩地的种养大户兼做肉牛育肥,出栏一批后急需资金补栏150头牛犊并备足越冬饲草料。因已有两名担保人且经营流水充足,通过保证方式获批200万元、期限3年,利率执行当期LPR并叠加50BP优惠。资金一周内到位,赶在牛市价格低位完成补栏,单批育肥利润明显提升。
案例三:农民合作社规模化养殖,抵质押通道拿满300万。一家肉牛养殖农民合作社吸纳了20多户社员,集中建设了育肥场,用牛场厂房和流转土地经营权作抵押申请兴牛贷,银行结合存栏400头的经营规模核定300万元、期限3年。社员们统一采购牛犊和饲料,议价能力大幅提高,合作社当年实现统一出栏900头,户均增收数万元。
案例四:小农户首贷购牛,信用贷款10万起步。一位此前从未贷过款的农户想养8头本地黄牛,担心没有抵押物贷不到钱。在网点指导下提交身份证、户口簿和自家圈舍证明,客户经理上门核实养殖条件后,通过信用通道获批10万元、期限3年,利率执行LPR并享优惠。他用这笔钱买了牛犊和饲草料,如今存栏已翻了一倍,信用记录良好,正计划提高授信扩大规模。
案例五:农业企业全链条升级,抵质押额度充分覆盖。一家肉牛养殖农业企业新建屠宰加工和冷链仓储项目,总投资上千万元,用自有厂房和机器设备抵押申请兴牛贷,银行结合企业产销规模核定800万元、期限3年,利率随LPR浮动并享受新增贷款优惠。项目建成后企业从单纯育肥延伸到加工销售环节,抗风险能力显著增强。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3362.html


