邮政银行邮享贷好通过吗?邮享贷秒拒怎么办?原因及解决方法
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
邮享贷是中国邮政储蓄银行推出的个人消费贷款,整体来说对优质客群比较友好,但并非人人都能轻松通过。审批逻辑本质上是在评估你的还款意愿和还款能力,资质越匹配、征信越干净,通过率就越高。
从实际情况看,以下几类人群申请邮享贷相对容易通过:
国企、事业单位、公务员、医生、教师、上市公司正式员工等优质单位群体,工作稳定、收入可查,是邮享贷的重点目标客群,部分优质客户30万以内可实现系统快速批过;
邮储银行存量客户,包括房贷在还客户、代发工资客户、持有大额理财或存款的客户,银行已经掌握你的资金往来数据,审批通过率明显更高,部分还能直接获得预授信额度;
征信良好、负债较低、查询次数少的申请人,信用记录干净是通过审批的基础前提。
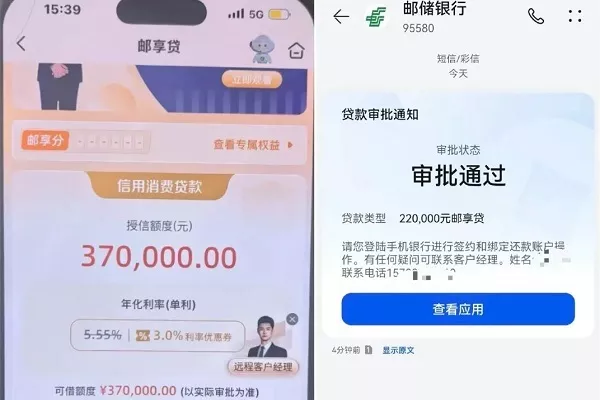
反过来,如果你征信有当前逾期、近期频繁申请网贷导致查询过多、负债率过高、收入不稳定或工作单位不在白名单范围内,申请邮享贷就容易被拒,甚至出现"秒拒"的情况。所以邮享贷好不好通过,关键不在于产品本身,而在于你的个人资质是否匹配它的准入标准。
邮享贷基本申请条件
这些是硬性条件,不满足的话大概率直接被系统拦截:
年龄与身份:申请人需在18至65周岁之间,具备完全民事行为能力,为中国大陆户籍公民,非在校学生、非外籍或港澳台居民。
手机号与账户:需使用本人实名手机号,且手机号使用时长大于6个月;同时需持有邮储银行一类借记卡,用于放款和还款。
准入客群(满足以下任一即可):
本单位社保、公积金或个税缴纳记录超过2年,且公积金月缴纳额度达到一定标准;
邮储银行房贷在还,或已在邮储办理房产抵押贷款;
持有邮储银行大额存单或购买大额理财产品;
邮储银行代发工资连续满6个月,月均代发达到一定金额;
当地社保或公积金连续缴存满12个月,缴存基数达标;
邮储银行住房按揭或汽车贷款正常还款满12个月;
邮储银行近3个月日均金融资产达到一定标准(含存款、理财、基金);
邮储银行信用卡正常使用满1年,年度消费达标且无逾期;
国企、事业单位、公务员、医生、教师、上市公司等优质单位正式员工。
其他要求:无重大法律纠纷(如失信被执行、涉黑涉恶等),大数据记录良好,贷款用途仅限装修、教育、旅游等合法消费场景,严禁用于购房、炒股、理财等投资类用途。
邮享贷征信要求有哪些?哪些情况会直接被拒
征信是邮享贷审批的核心环节,很多人秒拒都是栽在征信上。邮享贷对征信的要求主要包括以下几个方面:
逾期记录:当前不能有任何逾期,这是所有银行的底线,哪怕只欠一块钱的当前逾期也会直接拒贷。近两年内逾期次数不能过多,不能出现"连三累六"(连续3个月逾期或累计6次逾期),同时不能有呆账、坏账、代偿、资产处置等不良记录。
查询次数:近期硬查询(贷款审批、信用卡审批)过多是被拒的高频原因。一般要求近3个月查询次数不超过5次,近半年不超过10次,其中近半年非银机构查询(网贷申请)不宜超过5次。如果短期内密集申请信用卡、网贷,征信报告上留下一堆查询记录,银行会认为你资金紧张、多头借贷,直接秒拒。
负债水平:信用贷款授信机构不宜过多,总信用负债需控制在合理范围内。信用类贷款(含信用卡已用额度)一般不超过月收入的5倍,非银机构贷款笔数和余额也有相应限制。负债率过高,银行会认为你的还款能力不足。
信用卡使用率:信用卡已用额度占总授信的比例不宜过高,一般要求控制在70%以内。如果信用卡长期刷爆或接近刷爆,银行会解读为你长期依赖信用周转,风险偏高。
信用状态:征信报告上不能出现"关注、次级、可疑、损失"等异常分类状态,近2年内不能有司法纠纷或法律执行记录。
另外需要注意,纯白户(完全没有信用记录的人)虽然可以申请,但通过率较低,因为银行无从判断你的还款习惯,建议先办理一张信用卡正常使用几个月,积累信用记录后再申请贷款。
邮享贷秒拒的常见原因有哪些
很多申请人在手机银行上提交申请后,立刻收到拒绝通知,或者进入"审核中"页面后迟迟不出额度,实际上就是被系统拦截了。秒拒通常不是人工审核的结果,而是系统自动风控模型判定不达标,常见原因有以下几类:
原因一:征信不达标
这是秒拒的最主要原因。包括当前有逾期、近期查询次数过多、负债率过高、信用卡使用率超标、有呆账或代偿记录等。系统在拉取征信报告后,发现触碰了风控红线,会直接拒绝,不会进入人工复核环节。
原因二:基础准入条件不满足
年龄不在18至65周岁范围内、手机号实名使用不足6个月、没有邮储银行一类借记卡、非中国大陆户籍、在校学生等,这些硬性条件不满足,系统会直接拦截。
原因三:工作单位或职业不符合要求
邮享贷对部分行业有限制,娱乐、房地产中介、高风险行业等可能不在准入范围内。此外,如果工作单位不是白名单单位,且你也不满足公积金、代发工资、存量客户等其他准入条件,系统评分不足也会被拒。有用户反馈,线上申请没有出额度、转到审核页面需要提交证明,基本上就是系统初筛没过,这种情况走线下进件也往往受单位白名单限制。
原因四:收入或还款能力不足
收入过低、工作不稳定、社保公积金断缴、代发工资不连续等,都会导致系统判定还款能力不足。尤其是自由职业者、收入波动大的人群,线上申请容易被秒拒。
原因五:申请信息填写有误或不一致
身份证照片模糊、人脸识别失败、填写的工作单位地址或居住地址不精确、收入信息与社保公积金数据对不上等,也可能导致系统直接拒绝。各渠道授权数据互相矛盾(比如填写的收入与代发工资流水差距过大),同样会触发风控。
原因六:多头借贷或网贷记录过多
名下有多家非银机构贷款、网贷笔数多、小额贷款账户杂乱,系统会判定为多头借贷,资金链紧张,这类情况秒拒概率非常高。
邮享贷被拒后怎么办?
被拒之后不要慌,更不要立刻反复申请,那样只会让征信查询更多、通过率更低。正确的做法是先找到被拒原因,再针对性地优化,以下是常见情况的解决方案:
如果是征信查询过多导致被拒:暂停申请所有信用卡、网贷和其他贷款产品,养3到6个月征信,让查询记录自然淡化。在此期间不要碰任何上征信的信贷产品,也不要随意点击贷款平台的"测额度"链接,因为很多测额度也会查征信。3个月后查询压力会明显减轻,6个月后基本恢复正常。
如果是当前逾期导致被拒:立即结清所有逾期欠款,包括信用卡最低还款、小额贷款等。结清后当前逾期状态会更新,但逾期记录仍会保留,建议保持后续所有还款按时足额,用新的良好记录覆盖旧的不良记录。近期内不要再申请新的信贷产品。
如果是负债率过高导致被拒:优先结清小额、高利率的信用贷款和网贷,减少授信机构数量。信用卡尽量降低已用额度,把使用率控制在70%以下,最好控制在50%以内。如果名下有较多非银机构贷款,尽量结清到3笔以内,降低总负债水平后再申请。
如果是收入或工作资质不足导致被拒:尽量通过线下网点申请,提供更完整的证明材料,包括单位盖章的收入证明、工资流水、社保缴存证明、公积金缴存证明、个人缴税凭证等。如果有房产、车辆、大额理财等资产,主动提供资产证明,能提升综合评估等级。优质单位员工可提供工作证、编制证明,有助于提高审批通过率和额度。
如果是纯白户导致被拒:先申请一张邮储银行或其他银行的信用卡,正常使用并按时还款6个月以上,积累良好的信用记录后再申请邮享贷。有了信用记录,银行才能评估你的还款意愿。
如果是单位不在白名单导致线上被拒:可以尝试走线下网点进件,但需要注意,线下进件对单位性质也有要求,如果单位确实不在准入范围内,可能需要考虑其他贷款产品。如果同时满足公积金缴存、代发工资等其他准入条件,可以携带相关材料到网点咨询,由客户经理人工评估是否有进件可能。
如果是申请信息填写问题导致被拒:重新申请时确保身份证照片清晰、无反光、无遮挡,人脸识别时光线充足、面部无遮挡。填写信息要精确,工作单位地址和居住地址精确到门牌号,收入信息要与社保、公积金、代发工资数据保持一致,不要虚高填写。
如何提高邮享贷申请通过率
除了针对被拒原因进行修复,在申请前做好以下准备,也能显著提高通过率:
提前成为邮储存量客户:如果还不是邮储客户,可以提前办理邮储银行一类借记卡,保持账户有一定流水和活跃度。有条件的话,可以在邮储购买理财产品、办理定期存款,或者将工资代发转到邮储银行。存量客户不仅审批通过率更高,还可能直接获得预授信额度,利率也更有优势。
申请前3个月开始养征信:停止申请任何信贷产品,结清当前逾期,降低信用卡使用率,尽量减少网贷账户。申请前可以先自行打印一份征信报告,逐项核对是否有异常,有问题提前处理。
准备完整的申请材料:线上申请虽然只需要身份证,但如果资质不算特别优质,建议直接走线下网点,带上身份证、收入证明、工资流水、社保公积金缴存证明、资产证明等材料,材料越完整,人工审核时越容易通过。
选择合适的申请渠道和方式:优质单位员工、存量客户、公积金缴存较高的客户,可以优先走线上手机银行申请,流程快、可能秒批。如果资质一般或线上被拒,不要反复在线上试,直接去线下网点找客户经理,由人工评估进件,通过率会比反复线上申请更高。
保持电话畅通,配合回访:线下申请或需要人工复核时,银行可能会电话回访单位核实职业和收入信息。保持预留手机号畅通,准确回答银行关于工作单位、职位、收入、贷款用途的问题,确保回答与申请材料一致,不要出现矛盾。
考虑夫妻双签:如果单笔额度需求较高或单人资质略有不足,可以考虑夫妻双方共同申请。双签模式下共同还款能降低银行风控顾虑,额度也可能更高,但具体政策以当地网点为准。
邮享贷被拒后多久可以再次申请
被拒后再次申请的时间,取决于被拒原因和你的修复进度:
如果是查询过多导致被拒:建议至少养3个月再申请,6个月更佳,让征信查询记录充分淡化;
如果是当前逾期导致被拒:需先结清逾期,建议6个月后再申请,期间保持所有还款正常;
如果是负债率过高导致被拒:结清部分贷款、降低负债后,1到3个月可再次尝试;
如果是材料不全或信息填写错误导致被拒:补充完整材料、修正信息后,可在1个月左右重新申请;
如果是单位不在白名单或硬性条件不满足导致被拒:短期内再次申请意义不大,建议考虑其他匹配的产品,或等资质变化后再尝试。
需要特别提醒的是,被拒后短期内反复申请是大忌,每次申请都会留下一次硬查询记录,申请越频繁、征信越花,通过率越低。正确的节奏是先排查原因、针对性优化,等到资质确实改善后再申请,一次到位比反复试错更有效。
邮享贷作为国有大行的消费贷款产品,利率相对较低、额度较高、还款方式灵活,对资质达标的客户来说是不错的选择。但它的审批标准也相对规范严格,建议申请前先对照自身条件做好评估和准备,避免盲目申请导致征信受损。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3263.html