网捷贷预审批额度查征信吗?预审额度已通过多久放款?
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
网捷贷在预审批额度查询阶段通常不查征信。预审批本质上是银行根据已有的客户数据(如代发工资、公积金缴存、房贷还款记录、金融资产等)进行的初步筛选和额度测算,这个环节不会以"贷款审批"的名义查询个人征信报告,也不会在征信报告上留下查询记录。
也就是说,你只是点进去看一下自己有没有预审额度、额度大概多少,只要不提交正式借款申请、不签约提款,征信上就不会多出一条查询记录。这一点对担心征信被"查花"的人比较友好,可以先看额度再决定要不要继续申请。
但需要明确的是,一旦你确认申请、进入正式审批环节,银行就会以"贷款审批"的名义查询人行征信,这时才会在征信报告上留下记录。此外,部分地区或特定进件渠道在提款环节还会再次校验大数据和征信情况。
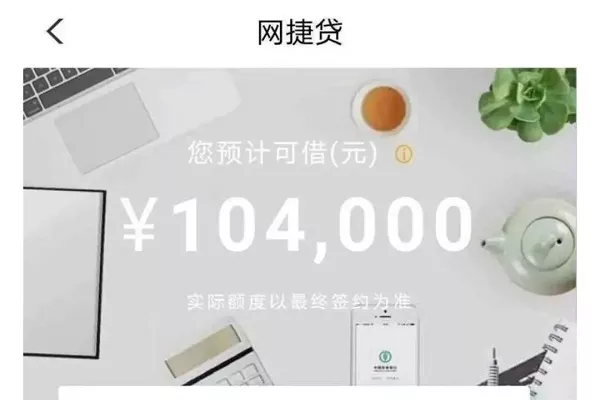
预审批额度和最终审批额度有什么区别
很多人容易把预审批额度当成最终能拿到的钱,其实两者不是一回事。
预审批额度是一个初步的意向参考,银行主要依据内部白名单和已有数据粗略估算,目的是让你先知道自己大概有没有资格、能借多少。它不代表银行已经同意放款,也不构成任何授信承诺。
最终审批额度是提交完整申请、经过正式征信审核和系统风控审批后给出的结果,这个才是你真正可以签约提款的额度。最终额度可能和预审额度一致,也可能低于预审额度,甚至出现预审有额度但正式审批被拒的情况。
两者的核心区别可以这样理解:预审是"你可能符合条件",正式审批是"银行确认你符合条件并愿意放款"。
预审额度通过后多久能放款
预审额度通过本身不等于已经放款,它只是说明你通过了初步筛选。真正的放款时间要看你后续正式申请的进度。
网捷贷是纯线上、全自动审批的信用贷款产品,正式提交申请后,系统会自动完成征信查询、风控审核和额度审批,审批通过后资金通常实时到账,整个过程一般几分钟内完成。从登录手机银行、人脸识别、提交申请到签约提款,顺利的话全程只需要几分钟到十几分钟。
需要注意的是,这里说的"快"是指正式申请通过后的放款速度,而不是预审通过后自动放款。预审通过后,你还需要主动完成正式申请、电子签约和提款操作,钱才会到账。
预审通过后正式申请提款的流程
预审有额度之后,想要真正拿到钱,大致需要走完以下几步:
确认申请:在网捷贷页面查看预审额度后,点击正式申请,填写或确认贷款金额、期限等信息。
人脸识别:按提示完成身份核验,确保是本人操作。
系统自动审批:银行查询征信并进行风控审核,这个过程通常很快,结果实时反馈。
签订电子合同:审批通过后,在线确认并签署借款合同。
提款到账:选择收款账户,提交提款指令后资金实时到账。
每一步都需要你主动操作,预审通过后不会自动放款。如果看完额度不想借了,直接退出即可,不会产生费用,也不会影响征信。
预审有额度但提款失败是什么原因
遇到"预审有额度,正式申请或提款却没通过"的情况,通常和以下原因有关:
征信状况发生变化是最常见的原因。预审时银行参考的是已有数据快照,但正式审批会查最新征信。如果这段时间内出现了新的逾期、负债明显增加、贷款机构数量变多、查询次数过于频繁等情况,都可能导致审批不通过。
负债率过高也会影响审批。银行会综合评估你的收入和负债比例,如果信用卡使用率过高、其他贷款余额较多,还款能力存疑,系统可能下调额度甚至拒绝。
职业或收入信息变动,比如换了工作、公积金断缴、代发工资中断等,也可能让原本符合的预审条件不再成立。
另外,提款环节的二次校验也可能拦截。部分渠道在最终提款时还会再查一次大数据,如果评分不达标,即使前面审批通过了,提款也可能失败。
如果遇到提款失败,建议先核对自己近期的征信和负债情况,间隔一段时间后再尝试,或者联系银行网点确认具体原因。
网捷贷申请对征信有哪些要求
虽然预审不查征信,但正式审批对征信是有要求的,主要关注以下几个方面:
不能有当前逾期,近两年内逾期记录不能太多,严重逾期会直接被拒。
查询次数不宜过多,短期内频繁申请贷款或信用卡,征信上"贷款审批""信用卡审批"记录密集,会被认为资金需求过于迫切,影响通过率。
负债比例要合理,信用卡使用率不宜过高,其他贷款笔数和余额也要在可承受范围内。
不能有法院执行、失信被执行人等负面公共信息,这类记录会直接影响审批结果。
总的来说,征信良好、负债适中、收入稳定的客户,正式审批和提款的通过率会更高。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3224.html