网捷贷审批额度和授信额度一样吗?有额度为什么审核不通过?
本站内容均为公开信息整理,仅做知识科普,不构成任何贷款建议,不构成贷款邀约,办理融资业务请结合自身还款能力谨慎选择。
很多人在农行手机银行里看到网捷贷显示有一个额度,就以为这笔钱已经稳了,结果真正点提款的时候却被拒了。问题的根源就在于,页面上看到的额度和最终审批通过的额度,根本不是一回事。
授信额度,准确来说叫"预授信额度",是银行根据你的基础信息(比如公积金缴存、代发工资、房贷记录、农行金融资产等)做的一个初步评估,相当于告诉你"你初步符合我们的条件,大概可以给到这么多"。它本质上是一个资格参考,不是最终承诺。预授信阶段银行可能只查了你的部分数据,甚至有些只是营销展示层面的估算,并没有完成完整的风控审核。
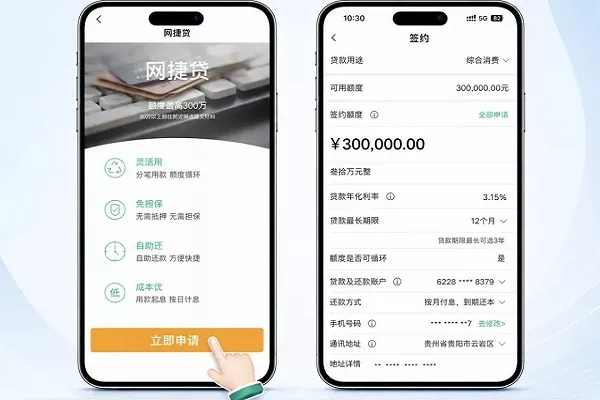
审批额度,则是你正式提交借款申请后,银行经过完整终审后给出的实际可放款金额。这个阶段银行会重新拉取你的实时征信报告,核查你的负债结构、查询记录、信用卡使用情况、大数据评分等多维度信息,综合判断后才决定批不批、批多少。
简单来说:授信额度是"预审资格",审批额度是"终审结果"。有授信额度不代表一定能放款,最终能拿到多少钱、能不能通过,都以审批环节的结果为准。两者在金额上也可能不一样——审批额度可能等于授信额度,也可能低于授信额度,甚至直接被拒。
网捷贷有额度为什么审核不通过
既然预授信只是初步评估,那么终审环节被拒就很常见了。以下是最主要的几类原因:
征信查询次数过多
银行非常看重你近期的征信"硬查询"记录。所谓硬查询,包括贷款审批、信用卡审批、担保资格审查这几类,本人查询和贷后管理不算。很多人喜欢在各个APP上点"测额度""看能借多少",每点一次就可能产生一条硬查询。
一般来说,近3个月硬查询次数超过6次就属于偏高水平,银行会认为你短期内频繁找多家机构借钱,资金链可能紧张,从而拒绝放款。不同客户类型的容忍度略有差异,但总体原则是:查询越花,通过率越低。
信用卡使用率过高
这是农行网捷贷一条非常关键的"隐形红线"。银行通常要求信用卡已用额度不超过总额度的70%。比如你信用卡总额度10万,已经刷了8万,使用率达到80%,就超过了70%的警戒线。
即使你每期都按时还款、没有逾期,信用卡使用率过高也会被银行视为高负债信号,在提款终审时直接被卡掉。
负债率过高
银行会计算你的月还款总额占月收入的比例,也就是负债率。一般来说,负债率控制在50%以下比较安全,超过70%就很容易被拒。如果你的名下有多笔未结清的贷款(包括其他银行的消费贷、网贷等),每月还款压力较大,银行会认为你的还款能力不足。
此外,信用类贷款总额度过高、信贷机构数过多(比如同时在五六家机构有未结清贷款),也会拉低评分。
网贷和小贷记录过多
银行对网贷、小贷类产品比较敏感。如果你的征信报告上显示非银机构贷款笔数较多,或者近期有频繁申请网贷的记录,即使已经结清,也可能影响审批。建议在申请网捷贷前,尽量清理不必要的小额网贷,减少机构数量。
综合评分不足
这是最常见也最"笼统"的拒绝原因。系统提示"综合评分不足"(常见错误代码如ES332),意味着你的整体资质没有达到银行的放款标准,可能涉及个人信用、资产收入、工作情况、负债情况、家庭结构等多个维度的综合评估。银行不会告诉你具体是哪一项不达标,需要自己逐项排查。
硬性条件不符
如果提示"不符合贷款基本条件"(常见错误代码如ES234)或"暂不符合申请条件"(如ES374),属于比较硬性的拒绝。可能的原因包括:年龄不符合要求、工作性质不在准入范围内、所在地区未开通该业务、名下有未结清的经营性贷款、公积金缴存不满足年限要求等。这类情况预授信也无法解决,需要确认自身是否符合产品的基础准入条件。
其他可能因素
负面信息:征信上有当前逾期、被执行记录、担保代偿、涉诉信息等,会直接被拒。
额度有效期过期:预授信额度通常有有效期(常见为30天),过期后需要重新评估。
系统维护:偶尔遇到银行系统维护升级(如提示ES9999),这种情况次日再试即可,不是资质问题。
申请额度过高:首次申请时如果选择的提款金额过高,超出了系统评估的实际可批范围,也可能导致提现失败,可以尝试降低申请金额。
网捷贷常见错误代码速查
| 错误代码 | 含义 | 说明 |
|---|---|---|
| ES224 | 归属机构未开通 | 所在地区暂未开通网捷贷业务 |
| ES234 | 不符合基本条件 | 硬性条件不符,预授信无法解决 |
| ES332 | 综合评分不足 | 多维度评估未达标,需优化资质 |
| ES374 | 暂不符合申请条件 | 可能因信用卡评级或行外征信评级不通过 |
| ES421 | 当前信用状况问题 | 征信方面存在异常 |
| ES9999/ERR9099 | 系统维护 | 非资质问题,次日再试 |
有额度审核不通过怎么办
遇到审核不通过,不要反复提交申请——每次申请都会产生新的征信查询,越申请越花。建议按以下步骤排查和优化:
第一步:自查征信。先拉一份个人征信报告,重点看三个数字:近3个月硬查询次数、信用卡使用率、未结清贷款笔数和机构数。如果查询过多,就停3-6个月不要申请任何信贷产品;如果信用卡使用率超70%,先还款把使用率降下来;如果网贷笔数多,优先结清小额、高息的。
第二步:确认准入条件。检查自己是否符合网捷贷的基础要求:年龄在规定范围内、有稳定的公积金/社保/代发工资/房贷等农行认可的资质、名下无未结清的经营性贷款、征信无当前逾期等。
第三步:降低申请金额。如果是首次申请,可以尝试申请较低的金额,先建立良好的用信记录,后续再逐步提升。
第四步:间隔一段时间再申请。同一申请人两次申请间隔建议不少于1个月,频繁申请反而会降低通过率。如果是综合评分不足,建议养征信30-90天后再尝试。
第五步:增加农行金融资产。在农行存入一定金额的定期存款或理财,提升在农行的客户等级和金融资产占比,有助于提高综合评分。
网捷贷申请注意事项
网捷贷是农行面向农行个人住房贷款客户、代发工资户、贵宾客户、按时缴纳住房公积金的客户及其他白名单客户发放的纯信用消费贷款,线上自助申请、自动审批、快速到账。产品额度和期限会根据客户类型和地区政策有所不同,具体以申请页面实际显示和审批结果为准。
需要特别提醒的是:贷款用途必须为合法消费用途,不得用于购房、投资、经营等禁止领域。放款后银行可能对资金流向进行监测,如果用途不合规,银行有权要求提前还款并冻结额度。
看到额度不等于拿到钱,预授信是入场券,终审才是决定票。保持良好的征信习惯、控制负债和查询频率,才是顺利通过审批的关键。
了解更多
本文由东融咨询网作者整理发布,仅做知识分享,不代表本站立场,转载联系作者并注明出处:https://www.drhy88.cn/a/3216.html